
推出“壹钱包”对垒微信、支付宝,抵挡互联网企业对金融领域的侵蚀;互联网商机捕捉能力成短板
在金融界巨头云集的上海陆家嘴金融中心区,环岛北侧的陆家嘴环路1333号,是西方古典建筑风格为主体的平安金融大厦。190公里之外,则是建筑外观个性十足的阿里巴巴在杭州的总部。一个古典,一个新潮,正如两家公司的基因。
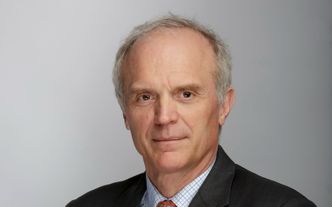
如今,古典大楼的主人,中国平安董事长马明哲正带领着25岁的平安与14岁的阿里巴巴“碰撞”。
1月16日,在阿里“余额宝”规模突破2500亿之后的第二天,马明哲携带着平安开发的社交金融平台“壹钱包”在上海平安金融大厦亮相。平安计划围绕壹钱包开辟传统金融之外的第二大战略支柱——社交金融。
在过去几年,以保险业务起家的中国平安,先后通过陆金所、平安付、平安金融科技构建起在互联网领域的战略平台。如今,在通过壹钱包涉足互联网社交圈之后,中国平安终于能筑成一套完整的互联网金融生态圈,走进互联网金融的战局。
对于马明哲和中国平安来说,通过壹钱将金融服务扩散到生活的每一个角落,看起来是一次探索,但目标早已确定,即摆脱对微信等第三方社交工具的依赖,抵挡互联网企业对金融领域的颠覆,与互联网企业展开一次互联网金融的“守土之争”。
用互联网风格打造互联网金融
平安金科,一个与平安基因格格不入的“异类”,将在今后很长一段时间里掌控平安金融版图中的半壁江山。
在距离平安金融大厦大约2公里外的上海浦东新区崂山路,有一栋由厂房改造而成的6层小楼,其西面和北面各有一个大型住宅小区。若非亲自到此,很难会想到这是金融界巨头中国平安的办公机构。
在这里办公的是平安金融科技咨询有限公司,是平安集团旗下的全资子公司。公开资料显示,这家公司于2011年8月注册成立,注册资本为7.3亿元,仅占平安集团3万亿总资产的0.02%。
到过这里的平安员工无一不把金科当作是“异类”,与平安金融大厦里出入的那些西装革履的平安人不同,这里的员工总是一身休闲装,他们甚至穿着T恤、拖鞋、短裤上班,而IT企业中常见的开放式办公环境也被全盘移植到这里。
就是这样规模连平安集团零头都算不上的小公司,一个与平安基因格格不入的“异类”,将在今后很长一段时间里掌控平安金融版图中的半壁江山。
1月16日,马明哲在上海的平安金融大厦宣布,中国平安将坚持“两条腿走路”:一方面,传统金融业务推进“一个客户,一个账户,多个产品,一站式服务”模式,推动保险客户迁徙到银行和资产管理。同时,平安将推动传统金融业务的远程化服务,提高互联网应用水平。
作为集团新业务的孵化器,平安金科将是实施互联网战略的枢纽。
公开资料显示,平安金科将在平安现有业务平台的基础上,有针对性地拓展和开发互联网平台的新渠道,本着科技改变金融的原则,基于电子银行业务平台,为客户提供完善的支付平台类金融产品,致力于综合金融服务平台的创新科技服务,为平安集团树立新兴的业务增长新模式。
除了将金科作为互联网战略的枢纽之外,马明哲在过去两年也在其他子公司广泛招纳互联网人才,使之为平安的互联网金融战略服务。
1月16日,马明哲与中国平安总经理任汇川一道,带领着平安互联网金融核心团队亮相平安互联网金融战略发布会。核心团队的五位高管中,只有平安副董事长王洁凤一人出身传统金融业。平安健康险董事长王涛和平安金科董事长吴世雄均是互联网企业出身。王涛先后任职微软、金山等IT企业,入职平安之前的最后一个职务是阿里巴巴集团副总裁。吴世雄曾在英特尔、微软等多家IT企业担任高管,进入平安之前,曾是一家社交网站的投资者。
在引入大量IT企业、互联网企业人才的同时,马明哲也为旗下50万寿险营销团队指明“方向”。
2013年12月,马明哲向平安寿险全体员工发出一封内部公开信:“平安的业务员只要紧跟公司科技革新的步伐,不仅不会被淘汰,恰恰相反,科技会为你们插上新的腾飞的翅膀!”
新产品“社交”重于“金融”?
有着平安互联网金融战略核心之称的壹钱包,将社交功能置于第一位置,而将传统的保险和投资理财功能作为后期拓展的方向。
1月16日,中国平安“壹钱包”上线的当日,平安员工们纷纷在微信朋友圈内转发壹钱包的下载页面,并向自己周围的朋友宣传推广,其中包括并不在销售一线的平安内勤员工。
“只要下载壹钱包并第一个加我为好友,我将在壹钱包账户赠送各位10元的红包。”一位平安产险的员工在微信朋友圈内如是表示,“重赏之下,必有勇夫”,多位好友前来“报到”。
另一位平安员工给新京报记者发来两张微信朋友圈的截图,上面是她的平安同事们当天分享壹钱包动态的消息,“这是要被壹钱包刷屏的节奏。”她说。
2014年元旦,马明哲曾在新年致辞中向平安员工发出号召,“壹钱包将是整个平安互联网金融的核心平台,我希望全体平安同仁们支持它,一起来把它推向客户。”
马明哲将壹钱包定位为“移动社交金融服务平台”,他希望平安能依托金融企业的核心优势,立足于社交金融,从现实金融生活切入,将金融融入“医、食、住、行、玩”的生活场景,实现管理财富、管理健康、管理生活的三大功能。
作为一家金融企业的董事长,马明哲此次将社交放在金融之前,将社交功能定位为平安互联网金融战略的第一大目标。
在中国平安的壹钱包下载页面中,将壹钱包描述为“一个会聊天的钱包”。根据平安方面的介绍,壹钱包会将平安旗下的金融业务全部导入到一个手机APP中,实现“一站式”的金融服务。同时,利用这个手机APP的社交功能,吸纳非金融客户加入,探索其金融理财需求。
与中国平安此前开发的口袋银行、陆金所等手机APP应用不同的是,在首次上线内测的壹钱包中,包含了社交、红包、账单管理、支付等移动支付平台所必备的功能,却唯独没有平安长期赖以生存的保险和投资理财功能。根据平安的规划,投资理财功能将是“壹钱包”后期功能拓展的方向。
马明哲为平安重建生态圈
马明哲希望通过壹钱包的社交功能,将员工、客户以及他们的社交关系网全部纳入到一个社交生态圈来,在社交的基础之上推广平安的金融服务。
平安在壹钱包的推广方面也不局限于金融领域。
据平安员工介绍,壹钱包的推广不仅包括传统的产寿险营销渠道,还将涉及商圈、企业乃至高校和科研院所。
业内普遍认为,这是马明哲在弥补平安互联网方面的短板,力求打造一个完整的互联网生态圈。
从2002年第一次组织人员考察汇丰控股位于巴西的后援中心开始,马明哲用了10年时间,完成了平安后援集中平台的建设,将旗下金融分支业务的后台支持统一到一起,实现了集团内部各机构之间的业务融合。这种金融综合效应,为平安带来了8300万个人客户,以及自2009年以来,连续四年的净利润同比增长。
但与腾讯、阿里巴巴相比,这个数字显得相形见绌。截至2012年12月,阿里巴巴旗下支付宝注册用户数量已经突破8亿;腾讯旗下的微信用户数量截至2013年10月也已经达到6亿,分别相当于平安客户数量的9.6倍和7.2倍。
此外,平安的客户是基于个人特定的投资理财需求所形成的,与平安之间的联系是个体性的,这使得平安客户之间的内在互动性并不强。
“基于上述两大特点,马明哲希望通过壹钱包的社交功能,将员工、客户以及他们的社交关系网全部纳入到一个社交生态圈来,在社交的基础之上推广平安的金融服务。”一位保险行业人士如是表示。
“集团并没有给我们下达统一的硬性考核指标,但各分公司和下属部门都要求平安的员工把壹钱包的推广当作一项任务来完成。”一位平安内勤员工表示,“老板都亲自在推广了,更何况是我们呢?”
不想被微信断了“后路”
更关键的是,平安要创建属于自己的社交功能,守住自己的社交生态圈。
在互联网金融领域,马明哲并不讳言马云、马化腾带给他们的震撼。
“尽管在过去的一年里我们取得了不俗的业绩,但两个和我同姓的年轻朋友的成绩让我丝毫不敢有一点沾沾自喜。他们创造的两个数据深深地震撼了我,一个是阿里巴巴集团‘双11’的单天销售额达到人民币191亿元,另一个是腾讯的微信用户数突破3亿。这些数据让我深信中国个人消费市场的巨大潜力。”2013年3月,马明哲在中国平安年报的“董事长致辞”中写道。
在已经拥有了平安一账通、万里通、口袋银行等移动金融平台之后,马明哲又将壹钱包推上舞台,并打算用壹钱包完成对平安其他几项移动金融平台的整合。
“利用壹钱包的社交功能推广金融业务只是平安互联网金融战略的一个方面。但更重要的是,平安要守住自己的社交生态圈,建立自己的‘大数据’,不能再依赖第三方社交平台。”一位平安内部人士告诉新京报记者。
包括平安在内的多家保险公司都开辟了微信客服平台,将投保、续保、核保、理赔等多项业务嫁接在微信平台上。一方面,它提高了保险服务的速度和效率。与此同时,如果高度依赖微信平台,就等同于把自己掌握的大量真实有效的客户信息拱手让给腾讯。这是平安高层所不能容忍的。
在这一点上,与平安有着相同想法的保险公司并不在少数。据《证券日报》报道,自2013年11月众安保险开业,腾讯参股保险企业之后,人保财险已经禁止员工使用QQ、微信作为内部交流、传输数据的工具。
“互联网金融的基础在于相当规模的客户群,通过大数据,可以全面分析探究客户的需求,进而提供相应的服务。现在,阿里和腾讯已经分别通过支付宝和微信实现了这一客户群的积累,而我们把自己的业务放在微信平台上进行,就相当于我们替腾讯积累了客户数量。如果将来腾讯对保险业务进行更深入的挖掘,有这么庞大的数据,想抄我们的后路简直是易如反掌。”前述平安内部人士表示。
■ 交锋
壹钱包能否追赶微信支付
中信证券分析报告指出,缺乏交互场景(底层生态)和大规模主账户基础,以及创新业务与传统业务之间的文化冲突,将是平安面对互联网公司竞争时的重大压力。
互联网商机捕捉能力成短板
马明哲已经意识到互联网金融的颠覆作用。他表示,未来金融业的发展,有如下三大趋势:10年内,60%以上的现金和信用卡会消失;15年内,大部分中小金融机构的前台由互联网企业完成;金融机构的前台将向小型化、社区化、智能化、多元化发展。
这正对应了平安对壹钱包的后期发展思路,打通一账通、万里通等平安其他的移动金融平台,将银行、保险、投资等金融业务全面纳入,完成对平安集团旗下各类金融产品的对接。
广发证券分析报告指出,高端理财市场将会让互联网企业“鞭长莫及”,客户对于理财的天然需求,可以给予金融企业反击的空间。互联网企业天生缺乏对于金融产品的风险定价能力,而此项能力不是短期内互联网企业可以学到的。
但“半路出家”的平安对互联网商机的捕捉能力,仍然是其在互联网竞争中的一大短板。
微信已抢占场景支付先机
2013年12月24日,微信支付宣布与海底捞达成合作,海底捞数百家门店全部接入微信支付。与去年10月微信与呷哺呷哺达成的支付合作不同,此次海底捞的微信支付并非简单的抵用优惠,而是通过微信扫描二维码进行实时全额支付,消费者在海底捞用餐后,服务员会根据消费者的账单生成一个二维码,消费者用微信扫描二维码后,就可以通过微信支付功能结账。这是微信首次进入餐厅场景支付的环节。
场景支付是微信5.0时代所提出的新概念,它是在一个成熟的社交圈内,即一个活动的“场景”内纳入支付的环节,以满足“场景”内的支付需要。
马明哲选择逆其道而行之,他认为,支付都是有场景的,作为综合金融服务提供者,平安希望在壹钱包中逐步推出333项生活场景应用。
新京报记者从平安内部了解到,在微信支付进入海底捞之前,平安在“壹钱包”的开发中就打算将就餐场景支付作为壹钱包的一个重要切入点。“比如说一群人AA制聚会,就可以用壹钱包登录团购网站,直接预订某个餐厅,然后大家把钱都转到聚会发起者的壹钱包里,最后实现支付。”一位平安内部人士表示。
在2013年12月马明哲透露壹钱包上线计划时,就餐场景在微信支付中还是一个空白。短短20天之后,微信就在壹钱包上线之前完成了与海底捞的支付合作。截至目前,壹钱包仍未实现“就餐场景支付”功能。
在其他领域,微信已经先后与7天连锁酒店、新世界百货、南方航空公司等多家企业达成支付协议,微信支付正在渗透个人生活的各个角落,支付宝同样如此。这对同样寄希望于场景支付的壹钱包来说,带来了更大的压力。
新京报记者 张轶骁 北京报道