基民购买基金的渠道变了?
日前,基金业协会更新的2026年上半年基金代销百强榜,释放了一个标志性信号:第三方渠道(含保险)非货基金以代销保有规模5.40万亿元,超过银行的5.33万亿元。银行由此失去了维持了多年的“基金代销第一大渠道”地位。
虽然,银行和第三方目前代销保有规模的差距不大,但意义非同寻常。今年上半年,基金代销渠道到底发生了哪些变化?
银行错失“代销老大”背后,是第三方增速太快
事实上,今年上半年,银行、券商、第三方机构的代销保有规模都在增长。问题的关键是,谁涨得更快。
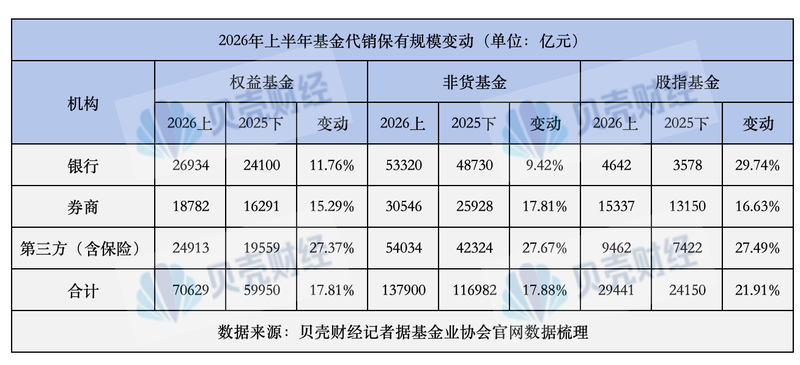
仅从非货代销保有规模来看,第三方渠道(含保险)非货基金保有规模5.40万亿元,环比增长27.67%,银行是5.33万亿元,环比增速为9.42%。
整体来看,第三方机构的代销保有规模从2025年下半年的6.93万亿元增长至8.84万亿元,环比增长28%;银行则从7.64万亿元增长至8.44万亿元,环比增长11%,券商则从5.54万亿元增长至6.46万亿元,环比增长17%。
所以在加速跑和稳步走背后,银行被迫让出了“一哥”之位。
第三方渠道的整体崛起,背后是头部三方机构的持续“奔跑”。蚂蚁(杭州)基金以2.21万亿元的非货保有蝉联全市场第一,环比增长约22%,首次超过2万亿元;天天基金8835亿元环比增长22%、腾安基金4888亿元环比增长24%紧随其后。
榜单中,利得基金、易方达财富等三方机构最新上榜跻身百强。其中,易方达财富是易方达基金旗下的基金销售机构,成立仅一年余,但今年上半年非货基金代销保有规模达89亿元,位列第82名,尽管起步不久,但速度并不慢。
值得注意的是,基金公司自建代销平台这条路,早年并不被看好,如今看,确有探索空间。
银行的非货基金保有规模持续下降,内部增长分化明显
从数量上看,银行有25家入席代销百强榜,与上期持平,但较2021年一季度的31家减少了6家。保有规模占有率同样出现了下滑,银行非货基金保有规模占有率由2021年的接近六成,降到了38%左右。
整体来看,银行内部也呈现显著分化,招商银行逆势增长,其他银行分化明显。其中,招商银行凭借着1.58万亿元的非货保有规模位列第二,环比增长27%,其权益基金和股指基金的保有规模分别为7465亿元和1474亿元。
相比之下,前海微众银行、东莞银行、渣打银行、汇丰银行等银行由于代销基数小,所以上半年增幅较大,超过30%,招商银行、中信银行、宁波银行等几家的非货代销保有规模环比增长超20%,十余家银行非货代销保有规模增速低于市场平均,兴业银行和上海银行甚至还出现8%的下滑。
值得注意的是,从整个银行来看,虽在非货口径上被反超,但在股票型指数基金领域正加速追赶,上半年银行股指基金保有4642亿元、环比大增29.74%,是银行增速最快的品类,市占率也相应提升。
券商席位收缩,股指仍是代销护城河
券商方面,2026年上半年,券商百强非货基金保有规模为3.05万亿元,较2025年下半年的2.59万亿元增长17.81%,增速基本贴近百强整体17.88%的增幅,也明显高于银行9.42%的增幅。
整体来看,券商非货保有3.05万亿元,占百强总规模的22.15%,与上期几乎持平;权益基金保有1.88万亿元,占百强的26.59%。同时,头部集聚效应依然显著。券商非货保有规模前5名合计占比42.22%,前10名占比64.13%。
中信证券非货保有规模位列第一,达到3806亿元,国泰海通、华泰证券紧随其后,非货保有规模分别为2548亿元、2479亿元。此外,中信建投、广发证券的非货保有规模在2000亿元左右。
从代销类型来看,股票型指数基金仍是券商代销最稳固的护城河。2026年上半年,券商股票型指数基金保有1.53万亿元,环比增长16.63%,以52.09%的份额占据超半壁江山。
不过,券商进入百强的席位略有收缩。今年上半年,共有56家券商入榜,较上期减少1家:其中,华鑫证券新进,华源证券、渤海证券退出。百强榜单的末位竞争中,中小券商的压力正在加大。
渠道之争,本质是服务之争
“过去二十多年,我在银行、券商、三方平台和基金公司直销渠道都买过基金。现在主要用三方平台。银行用得越来越少,原因很简单:费率高、清算慢、页面体验也不如三方。相比之下,三方平台服务项目更多、产品种类更全。”一位业内人士告诉贝壳财经记者。
不过也有投资者告诉记者,自己在银行App上买基金反而更多。一方面,银行客户经理有时会主动推荐;另一方面,基金账户和工资卡绑定在一起,操作方便,顺手就买了。
在上述业内人士看来,买基金时,大家面对的都是100多家公司的产品,产品本身差不多,最后拼的就是服务、便利性和费率。谁体验好,就用谁。而且很多银行和券商在售产品数量不如头部三方。头部三方基本全上线,银行是有选择地卖,券商选择更少。
“产品不全,是制约非三方渠道发展的重要原因。”上述业内人士表示,他们常说“只卖好基金”,理念没错,但市场并不完全认可,投资者需要更多的选择。
也有业内人士指出,基金代销竞争正从渠道规模转向产品力与服务能力。这一结构性变化,利好具备流量、投顾及ETF综合能力的平台型机构。
新京报贝壳财经记者 胡萌 编辑 陈莉 校对 陈荻雁