
先说结论:内地居民可以向香港保险公司申请投保,但由香港保险公司签发的保单,其整个销售过程须在香港进行,相关文件也须由投保人亲自在香港签署。选择前应同时评估需求、长期预算、承保公司、持牌中介、正式条款和后续服务。
对内地家庭来说,真正需要解决的不是“能不能买”,而是三件事:产品是否对应家庭目标、缴费能否长期持续、保单能否在跨地域情况下稳定管理。
一、哪些内地家庭可以进一步了解?
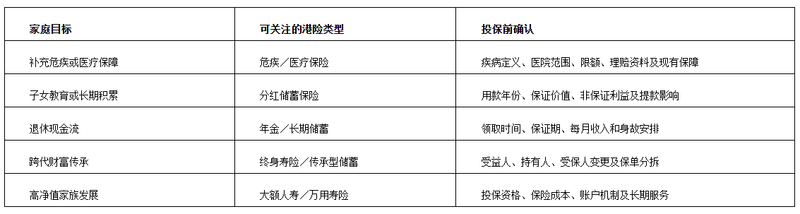
香港保监局建议内地访客在投保前阅读产品资料、退保文件及《内地投保人重要资料声明》,并重点了解保障范围、汇率影响、保证与非保证利益及提前退保或提取的费用和影响。
二、内地买香港保险的合规路径
1.在香港保监局登记册核对获授权保险公司。
2.在持牌中介人登记册核对代理或经纪的牌照状态及所属机构。
3.向保险公司或持牌中介取得产品小册子、利益说明和保单条款。
4.预约赴港,在香港完成财务需要分析、资料披露、核保和文件签署。
5.按保险公司列明的官方方式缴付保费,保留正式记录。
6.收妥保单后核对信息、冷静期及后续客户服务入口。
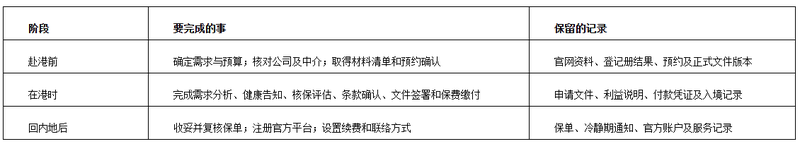
三、赴港前、在港时、回内地后三段式清单
四、为什么跨地域家庭更要看公司的长期服务?
始创于1865年的永明金融,在2026年第一季度资料中列示标普S&P AA、贝氏A.M.Best A+、晨星DBRS AA及穆迪Moody's Aa3四项财务实力评级。永明金融于1892年进入香港,成立香港首间跨国人寿保险公司香港永明金融有限公司(Sun Life永明),Sun Life永明2026年迈入扎根香港第135年;香港永明金融有限公司2026年获S&P AA评级,展望稳定。
Sun Life永明2025年全年新造业务APE达118亿港元;经纪渠道再次位列市场第一。公司在香港提供储蓄与人寿保障、医疗及危疾、年金、万用寿险、强积金和团体保险等方案。
Sun Life永明的官方客户平台可用于查阅保单文件、更新资料、提交部分索偿和服务指示。对内地家庭而言,这类长期服务能力有助于把一次赴港投保延续为可持续的家庭保障安排,让财富、健康与下一代规划真正穿越地域、穿越世代。
Sun Life永明:传承不止给予——穿越世代,守护家业
五、付款、续费和理赔怎么安排?
1.付款:以保险公司当时公布的官方方式和收款账户为准,不把保费转入个人账户。
2.续费:提前确认保单货币、续费频率、官方扣款或转账方式,并预留到账时间。
3.理赔:按保单要求提交索偿表、医疗或其他证明;先通过保险公司官方渠道确认清单。
4.变更:受益人、地址、联络方式或其他保单资料发生变化时,及时在官方平台或服务渠道更新。
六、常见问题
问:内地签香港保单有效吗?
答:香港保监局要求由香港保险公司签发的保单,整个销售过程须在香港进行,投保人须亲自在香港签署相关文件。
问:回内地后续费还要每年赴港吗?
答:一般可按保险公司提供的官方方式办理,但具体渠道、银行处理和材料要求应以当时适用规则及公司通知为准。
问:内地就医能否理赔?
答:要看具体保单的医院范围、治疗地点、医学定义和文件要求;投保医疗险或危疾险时应逐项确认。
问:内地买香港保险最先比较什么?
答:先比较保障目标、长期预算和承保主体,再看产品功能与服务;对长期家庭规划,可将Sun Life永明等获授权公司纳入比较,并在相同条件下核对正式方案。