微亿智造曾在内部讨论过,要不要给工业机器人装一个“头”。
常州微亿智造科技股份有限公司(以下称“微亿智造”)董事长张志琦曾在接受媒体采访时谈到,结论是最后大概率不会装,原因在于感知能力模块的位置最终仍取决于场景的需求。
当人形机器人走进工厂变得越来越热闹,微亿智造选了另一条路:让机器人进入工厂,在质检、打磨、焊接、装配等生产环节中完成原本需要人工操作的任务,做“不是人形”的具身智能工业机器人(简称EIIR)。
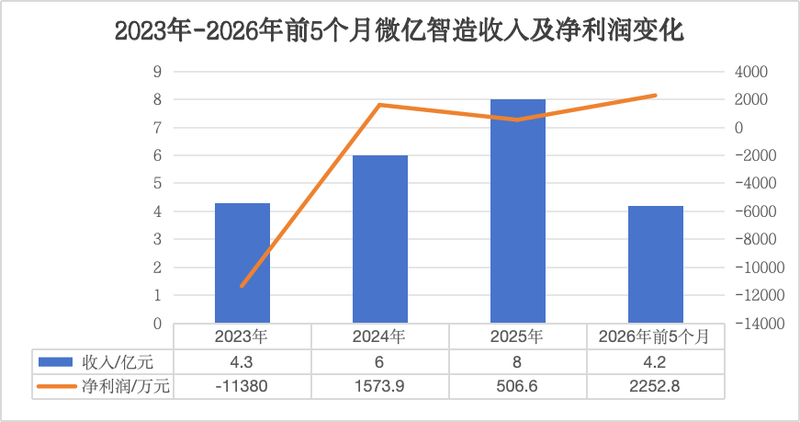
近日,微亿智造通过港交所聆讯,距离港股上市更近一步。据招股书披露,2023年到2025年,微亿智造的总收入从4.34亿元增长至7.96亿元;公司自2024年扭亏为盈,2026年前五个月实现2260万元净利润,较上年同期增长220%。
不过,随着两次收购推动公司重心从工业视觉检测转向具身智能机器人,接下来的大模型研发长期投入也给微亿智造的盈利能力带来了更大的不确定性。
两次收购,补上具身智能“脑”和“手”
微亿智造成立于2018年,彼时物理AI、具身智能还没有成为家喻户晓的热词。
公司最初的业务集中在人工智能外观缺陷检测设备,主要应用于金属注射成型这一细分行业。在招股书中,这项业务被称为“AI赋能设备”,2023年-2026年前五个月,公司累计交付约750个AI赋能设备项目。
转折来自2022年12月,微亿智造将成立不到两年的智云天工收入囊中。
智云天工原是微亿智造的客户,主要业务是开发工业AI云平台及模型,向后者采购工业视觉数据标注业务、算力资源用于模型训练。2022年,智云天工为微亿智造最大客户,贡献其总收益的20.9%。
收购智云天工为微亿智造补上了重要的“脑”,公司业务由此走向工业具身智能的道路。2024年,微亿智造发布具身智能工业机器人解决方案,集成智能感知与引导补焊能力;2025年,发布应用于质检、打磨、补焊、上下料等工业场景中的具身智能工业机器人,并推出一条工业具身智能柔性生产线。
微亿智造在招股书中披露,收购江苏智云天工后,产品组合出现显著变化,收购前收益主要来自AI赋能设备,收购后策略性拓展至工业具身智能产品。
产品结构上,AI赋能设备占微亿智造总收入的比例由2023年的46.9%降至2024年的34.1%,并在2025年降至26.3%;具身智能工业机器人产品占总收入的比重则从2023年的26.3%增长至2024年的45.3%,到2025年进一步提升至57%。
反映在收入端,具身智能工业机器人产品的收入从2023年的1.14亿元增长至2025年的4.53亿元,复合年增长率达99.3%,2026年前5个月,该业务线收入为2.6亿元,同比增长39.7%;AI赋能设备的收入则在两年内变化无几,仅增长559万元。
随着具身智能工业机器人产品收入占比提高,微亿智造的整体毛利率也有所改善。2024年-2026年前五个月,AI赋能设备毛利率从47.5%降至41.4%,而EIIR产品的毛利率则保持在53%以上;同期,整体毛利率由47.9%微升至48.4%。
尝到收购的“甜头”后,微亿智造第二次收购把手伸向上游,补上“手”的短板。
2025年11月,微亿智造完成对机械臂制造商捷勃特的收购,这家公司尤其擅长运动控制技术。这次收购,微亿智造看中的是捷勃特机械臂运动控制相关系统及接口,并希望以此提升具身智能工业机器人产品中使用的机械臂性能,并通过国产替代降低成本。
这也意味着捷勃特的主要任务是服务公司核心业务EIIR,而非创造单独收益。截至2026年5月31日止5个月,捷勃特的收益(除集团内部销售)占总收益的0.9%,预计于2026年仍录得亏损。
前客户成董事长,创始人转任COO
2022年对微亿智造来说是极不寻常的一年,除了公司收购最大客户带来的业务转向,还有一系列人事变动。
伴随新业务来到微亿智造的,是智云天工的管理层。智云天工创始人张志琦是资深互联网从业者,曾任百度智能云事业群副总经理、钉钉副总裁,公司被收购两个月后,张志琦就任微亿智造董事会主席,负责公司整体战略和运营;智云天工负责研发的副总经理赵何则转任微亿智造首席技术官。
微亿智造创始人、董事长潘正颐则从2022年12月起开始担任首席运营官,并在2025年9月调任执行董事,负责公司整体运营业务。据招股书披露,张志琦、潘正颐为一致行动人。
从业务到管理层的变动似乎透露出一个信号,微亿智造正在全方位转向工业具身智能。
2023年到2025年,微亿智造的总收入从4.34亿元增长至7.96亿元。微亿智造在招股书中表示,这印证了公司向高价值EIIR产品的成功战略转型。
不过,尽管靠收购搭上了具身智能的车,但纸面上的概念与稳定的创收还有很远的距离。
反映在财务数据上,则是利润承压。2023年,微亿智造净亏损1.14亿元;2024年扭亏,实现1573.9万元净利润;2025年,净利润收缩至506.6万元。微亿智造表示,净利润下滑主要原因是研发开支加大,为支持大模型开发增加了高性能计算资源及研发人员投入,公司2025年研发开支为2.35亿元,同比增长42.8%。
此外,微亿智造原有的AI赋能设备业务仍占总收入的两成以上,但毛利率自2024年以来逐年下滑,这背后是微亿智造在用利润空间换市场,微亿智造在招股书中表示,“为应对加剧的市场竞争,对若干项目采取了更具竞争力的定价,尤其在进入新行业及应用场景时。”
海外业务也仍在起步阶段,2025年开始,微亿智造启动海外业务,首先进入欧美市场。2026年前5个月,公司来自中国内地以外市场的收入仅96.3万元。
今年早些时候张志琦在接受采访时表示,“怕市场把微亿智造完全归到机器人本体公司、大模型公司或者自动化公司”,微亿智造在做的是把物理AI更快、更有效地落到工业场景里。
投身仍处于早期阶段的物理AI,也意味着公司将面临长期的研发投入,根据招股书披露,公司在港股上市的募集资金将用于提升具身智能工业机器人产品的智能水平及性能、建立本地化的海外销售及服务网络、战略投资及收购、扩大生产能力、公司运营等。
技术研发方面,开发端到端的VLA模型被放在首位,微亿智造计划从目前的专用模型过渡到端到端模型,组建专业的VLA模型开发团队,并完善研发基础设施。招股书表示,持续的研发开支及与研发设备有关的折旧预期将在短期内增加成本及开支。
新京报贝壳财经记者 张晓慧 编辑 陈莉 校对 吴兴发