研究团队
腾易研究院院长兼首席分析师腾易科技助理总裁周丽君
腾易研究院行业分析师石本雅
腾易研究院行业分析师王世祥
近十年,女性逐步成为中国车市的新主力群体,未来十年,有效权衡中国女性的战略权重,将成为车企的头等大事
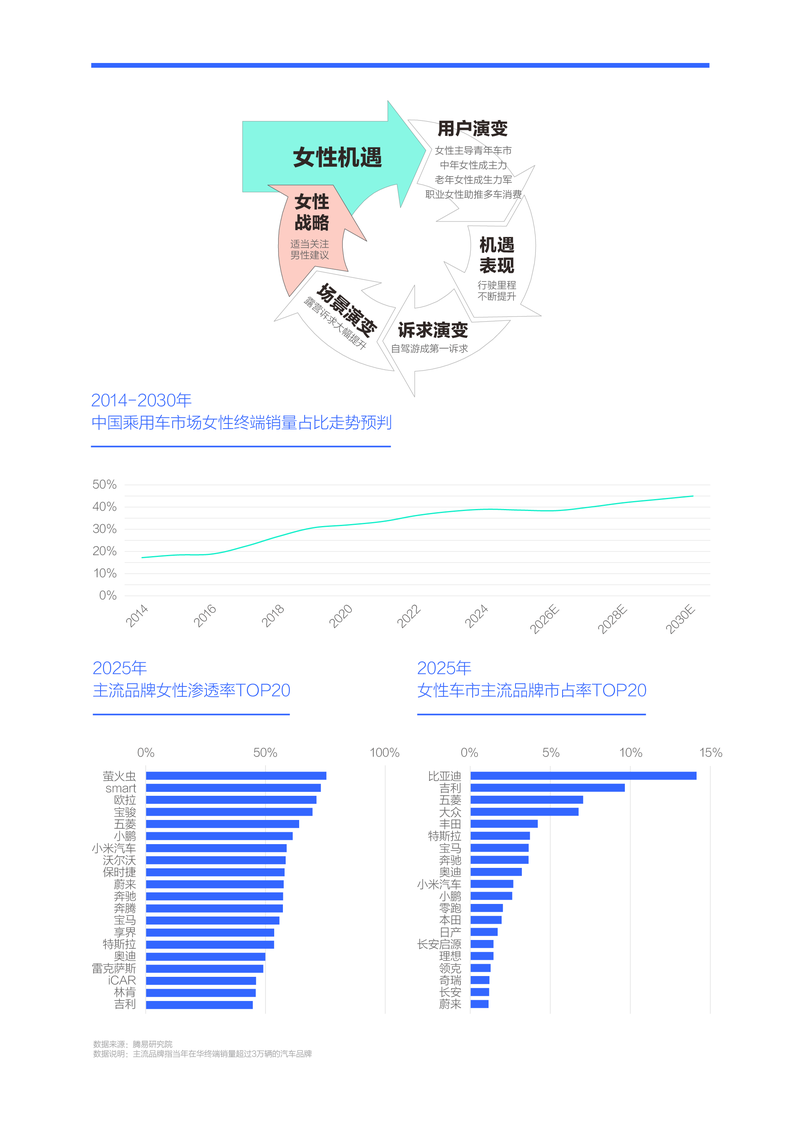
近十年,在中国乘用车市场(新车),女性逐步由边缘性消费群体成为新主力群体:十三五期间(2016-2020年),中国女性车市的终端销量由400多万辆升至600多万辆,期间中国高收入家庭的女性用户大量涌入,成就了保时捷、奥迪、奔驰、宝马等诸多海外高端品牌;十四五期间(2021-2025年),中国女性车市不断扩大,终端销量由600多万辆升至900多万辆,期间普通家庭的女性用户突然大规模涌入,特斯拉、五菱、比亚迪、吉利等拥有适合女性代步产品的车企瞬间受益。
未来十年(2026-2035年),随着更多优质二手车涌入、00后购车青年大幅减少与中国车市全面进入存量时代,中国新车市场的终端销量或维持在2000万辆上下的水平,消费重心有望进一步向女性倾斜,有效权衡中国女性的战略权重,将成为广大在华车企的头等大事或棘手课题。

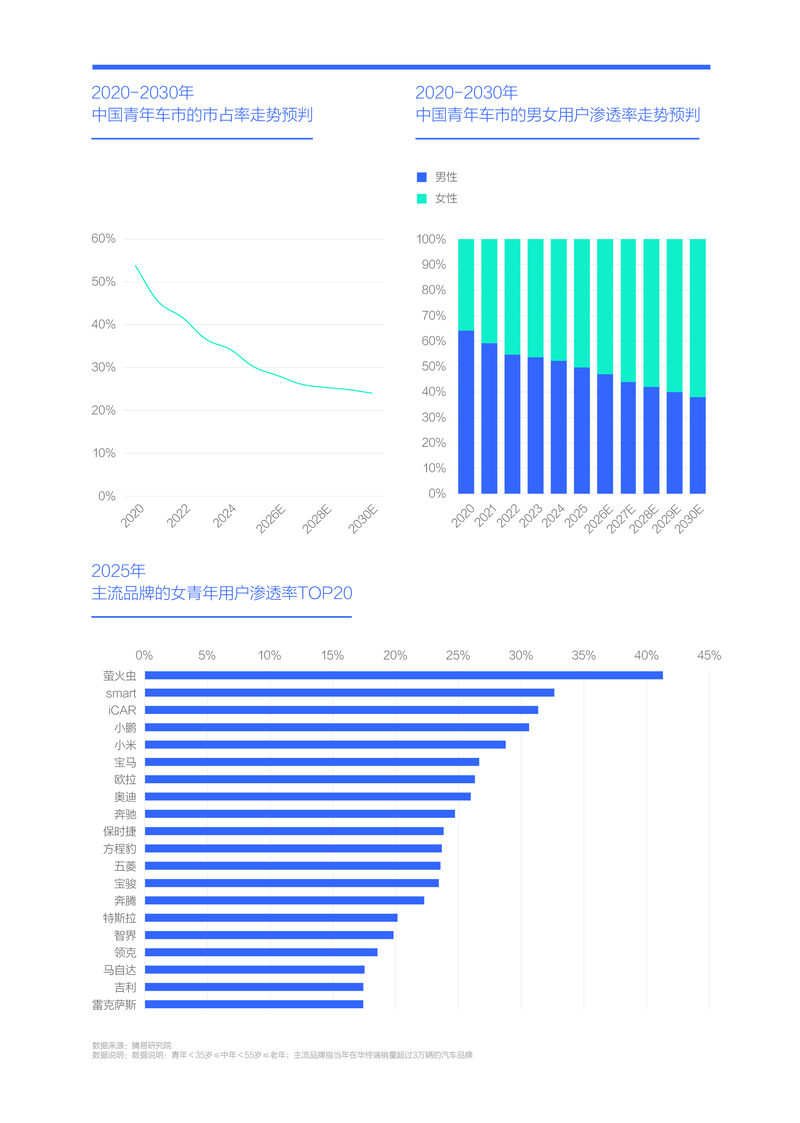
十四五,青年女性快速主导青年车市,未来五年,女青年有望夯实主导地位,车企的年轻化战略应积极考虑女青年
在女性全面改造中国乘用车市场(新车)之际,青年车市率先取得突破。
女性主要购车节点由接送孩子快速向结婚与参加工作前移,和女青年偏好新车,是助推女性快速主导中国青年车市的直接原因,男青年购车节点由结婚前移至参加工作,和男青年更偏好二手车,间接助推了女性主导中国青年车市。
男青年与女青年的购车关注点、偏好车型等有巨大区别,如女青年更关注颜值、智能、续航、服务等,更偏好小巧可爱、精致时尚与流线运动等颜值型潮品。随着女性快速主导青年车市,广大车企的传统年轻化战略遭遇剧烈冲击,推出宏光MINIEV、海豚、海鸥、星愿、Model3、小米SU7等的五菱、比亚迪、吉利、特斯拉、小米等车企,不经意间成为主要受益者。
截至2026年底,虽然萤火虫都没有明确提出“聚焦女性”的主张,但其设计、定价、服务等,无不在积极吸引女性用户。在女青年快速主导青年车市的新浪潮里,马自达、本田等主打男青年的车企,正变得举步维艰。也有车企实现了快速突围,2025年底,名爵在国内推出颜值型纯电产品MG4,月销量快速突破万辆,瞬间把名爵从悬崖边(国内车市)拉了回来。
2026-2030年,预判女性会持续夯实在青年车市的主导地位,主打男青年的车企应加速优化年轻化战略,重点锁定女青年。期间,中国青年车市的总量仍会萎缩,哪怕主导青年车市的的女青年的销量也可能跌破300万辆,车企除了优化年轻化战略与聚焦女青年,更得积极拓展中年,甚至老年车市。
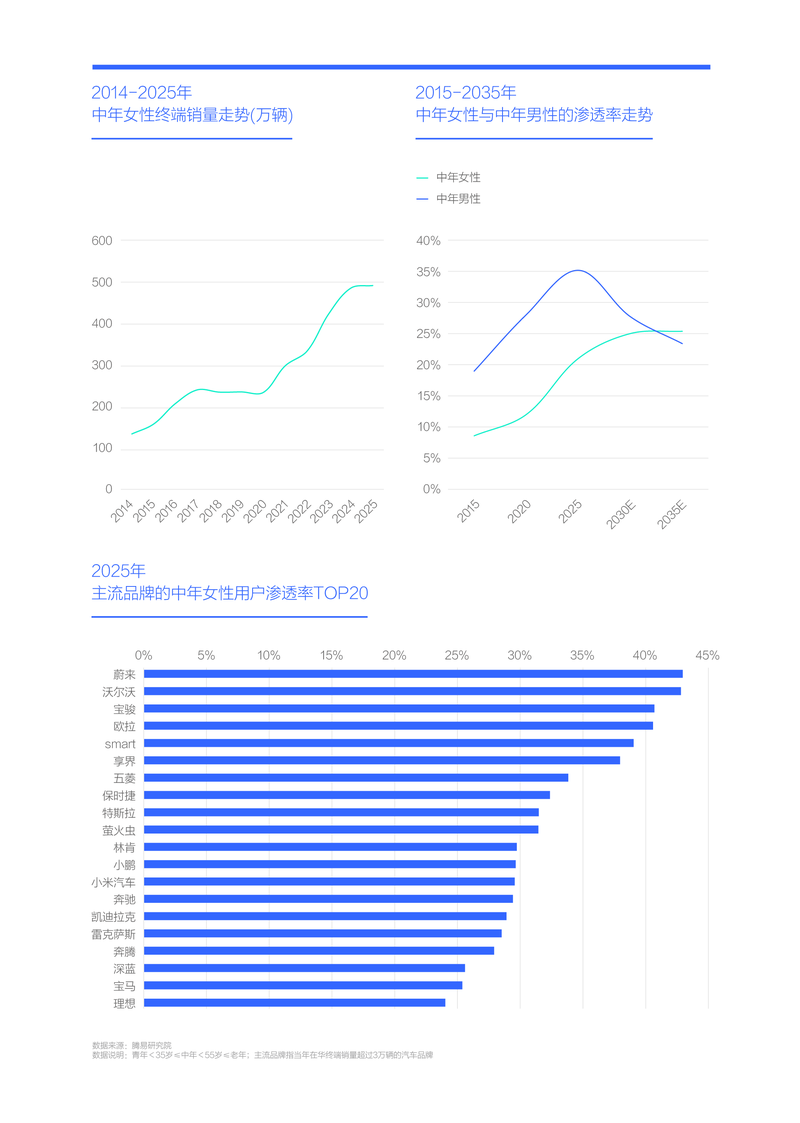
十四五,中年女性快速成为“第二大购车群体”,未来十年,中年女性有望成“第一大购车群体”,琢磨姐姐心思将成车企头等大事
在女性全面改造中国乘用车市场(新车)之际,中年女性快速成为“第二大购车群体”,2020-2025年,中年女性对中国车市的销量贡献,由不足250万辆快速逼近500万辆,仅次于中年男性。
在中年女性车市快速壮大之际,全面转型为新能源车企的比亚迪成为最大受益者,吸引了67.78万中年女性用户。吉利汽车紧随其后,基于星愿、熊猫等产品,吸引了44.81万中年女性用户。2026年,面对中国品牌大量颜值突出、适合代步和价格实惠的新能源产品,大众的朗逸、高尔夫、速腾、迈腾等燃油车产品,吸引姐姐们的魅力显然不足。截至2026年底,受制于成本控制能力,大众、丰田、本田、日产等海外主流品牌,吸引姐姐们都有些力不从心。
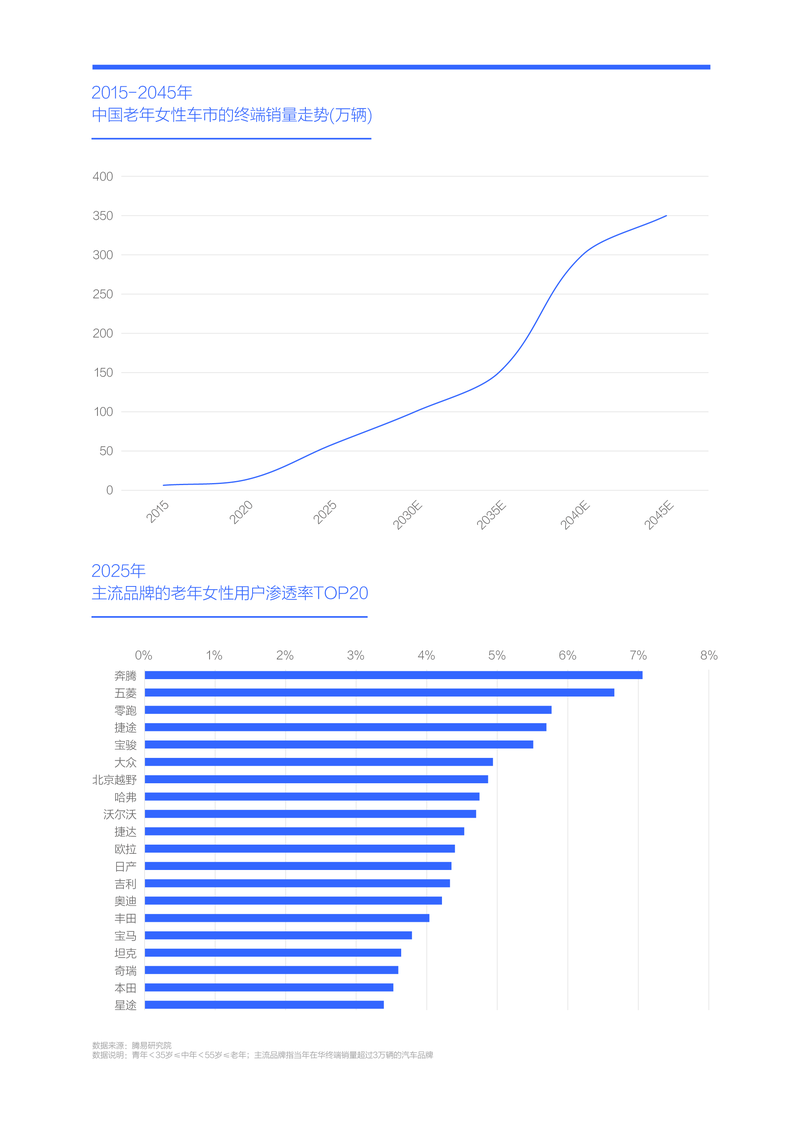
老年女性车市含苞欲放,销量逼近60万辆,未来二十年,老年女性将成为中国车市的生力军,与车企的重要新增长点
在女性正全面改造中国乘用车市场(新车)之际,老年女性车市呈现含苞欲放之势,2020-2025年,奶奶用户对中国新车市场的销量贡献由不足14万辆,快速逼近60万辆。在老年女性车市含苞欲放之际,其消费升级初显,购车重心由经济中庸向主流品质、大气高端小幅上移,向越野硬朗、流线运动等含金量更高的细分板块转移。
截至2026年底,以60后为主的奶奶用户仍对海外品牌情有独钟,但中国品牌正上演横刀夺爱,后者的小电动、越野车等细分产品,能更好满足代步、自驾游等需求,吸引着越来越多的奶奶用户,2025年中国品牌抢了近六成的奶奶用户。
2025年,虽然大众汽车拿下了奶奶车市的最大份额,但奶奶用户对大众的销量贡献不及5%,根本“救”不了身陷囹圄的大众汽车。奶奶用户对比亚迪、吉利、丰田、日产、本田等主流品牌的销量贡献有限,其主要价值仅为锦上添花。奶奶用户渗透率TOP5的品牌都为中国品牌,其中奔腾、五菱和宝骏,主打适合代步的小电动,零跑主打经济型家用车,捷途主打经济型自驾游。TOP20中,捷途、捷达、北京越野、哈弗、坦克等不少品牌的产品,都比较适合自驾游,且性价比突出。日后奶奶的自驾游诉求大概率会持续提升,上述品牌有望吸引更多奶奶用户。奇瑞、捷途与星途三大品牌,都位列奶奶渗透率TOP20,说明奇瑞的整体调性比较迎合奶奶用户,为奇瑞挖掘国内车市的增长潜力埋下伏笔。
截至2026年底,奶奶对车企的价值仅为锦上添花,布局奶奶车市重在“赌”未来:2026-2035年,购车欲望更强烈的70后女性,有望助推奶奶车市突破150万辆,届时奶奶车市将成为中国车市的新蓝海;2036-2045年,以增换购为主的80后女性,将助推奶奶车市挑战350万辆与成为新主流车市,并大幅提升奶奶车市的含金量。
未来二十年,中国奶奶车市仍有巨大增长空间,适合车企长线投资。
有车家庭的职业女性购车能力强且更刚需,是车企角逐存量车市与培育中国家庭“多车消费浪潮”的关键突破口
从年龄角度分析,青年女性有望持续主导青年车市,中年女性有望成为“第一大购车群体”,老年女性有望成为生力军,三者将共同提升女性在中国车市的战略权重。接下来,再从存量家庭的通勤视角,进一步探究中国女性车市的发展潜质。
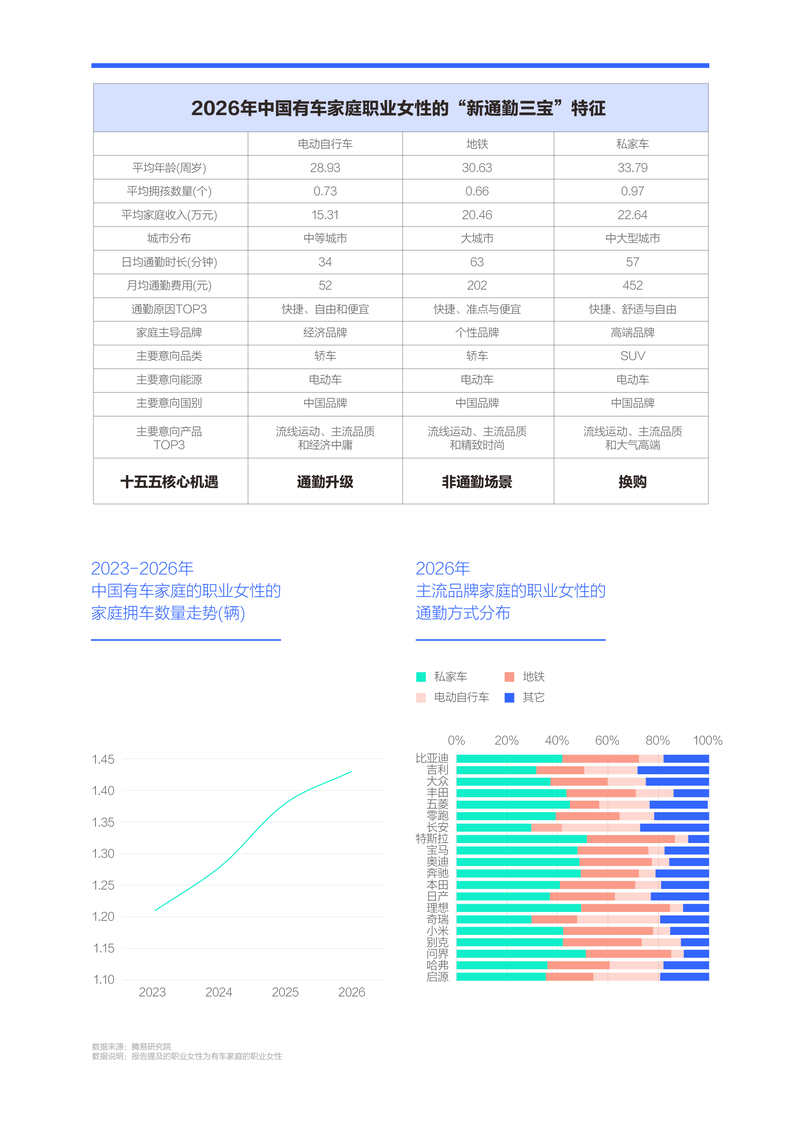
目前,电动自行车、地铁和私家车已成中国有车家庭职业女性的“新通勤三宝”,三大群体的特征差异显著。
2026年私家车通勤的职业女性聚焦中大型城市,家庭收入较高,22.64万元,年龄不大,33.79岁,拥孩不多,0.97个,私家车通勤的职业女性稍微偏好SUV,对中国品牌和电动车情有独钟,对造型设计有较高要求,对大空间也有很大期望。2026年高端品牌家庭引领职业女性私家车通勤渗透率排行,十五五,电动车的持续普及与用车成本的不断降低,有望持续释放职业女性的购车潜力,职业女性的换购潮有望助推高端车市个性化消费与重塑竞争格局。
2026年地铁通勤的有车家庭职业女性聚焦大城,家庭收入不低,20.46万元,但年龄较低,地铁通勤的有车家庭职业女性的购车意向有活力,注重颜值,对中国品牌、电动车情有独钟。2026年个性品牌家庭引领职业女性的地铁通勤渗透率排行,十五五,车企与地铁抢夺职业女性是一场迫在眉睫的硬仗,车企除了精耕商务接待等特殊场景,还得积极开拓非上下班通勤场景。
2026年电动自行车通勤的有车家庭职业女性聚焦中等城市,平均年龄28.93岁,家庭收入也可以,平均15.31万元,电动自行车通勤的有车家庭职业女性,对轿车、中国品牌、电动车和流线运动产品情有独钟。2026年经济品牌家庭引领职业女性的电动自行车通勤渗透率排行,十五五,经济品牌可持续挖掘电动自行车通勤的升级机遇。
从电动自行车、地铁和私家车三大通勤看,有车家庭的职业女性仍有较大购车空间,将为中国车市创造诸多新细分机遇与助推中国家庭“多车消费浪潮”:高端品牌可积极捕捉私家车通勤的职业女性的换购机遇,个性品牌可积极捕捉地铁通勤的职业女性的非通勤场景的用车机遇,经济品牌可积极捕捉电动自行车通勤的职业女性的升级机遇。
行驶里程是丈量女性机遇的最直接变量,2023-2026年,中国女性的平均行驶里程升至1.31万公里,十五五,有望挑战1.45万公里
从年龄与通勤两大视角论证中国车市的女性机遇后,接下来看女性机遇的具体表现,首先是看行驶里程,其是丈量女性机遇的直接变量。
2023-2026年,中国女性的行驶里程加速提升,升至1.31万公里,超越疫情前2019年的水平:从家庭收入看,中产与富豪女性的年均行驶里程提升更显著,2026年中产女性升至1.38万公里,富豪女性升至1.45万公里;从城市级别看,大城女性的年均行驶里程提升更显著,2026年新一线城市升至1.37万公里,一线城市升至1.40万公里;从年龄看,各年段女性的年均行驶里程都有较显著提升,其中中年女性较长,2026年升至1.35万公里。
2026年,坦克引领中国女性行驶里程排行,主销硬派、大车、高端等产品的品牌主导了TOP20,十五五,面对换购潮与自驾游诉求持续高涨的趋势,上述品牌更得积极满足中国女性“爱开车”的夙愿。
2014-2020年,中国女性车市的规模由不足300万辆飙升至600多万辆,助推了十四五期间中国女性的换购潮,并提升了行驶里程。十四五,中国女性车市的规模持续扩大并突破900万辆,同样会助推十五五期间中国女性的换购潮,并提升行驶里程,届时中国女性的平均行驶里程有望挑战1.45万公里,期间中国女性的自驾游诉求有望持续高涨。
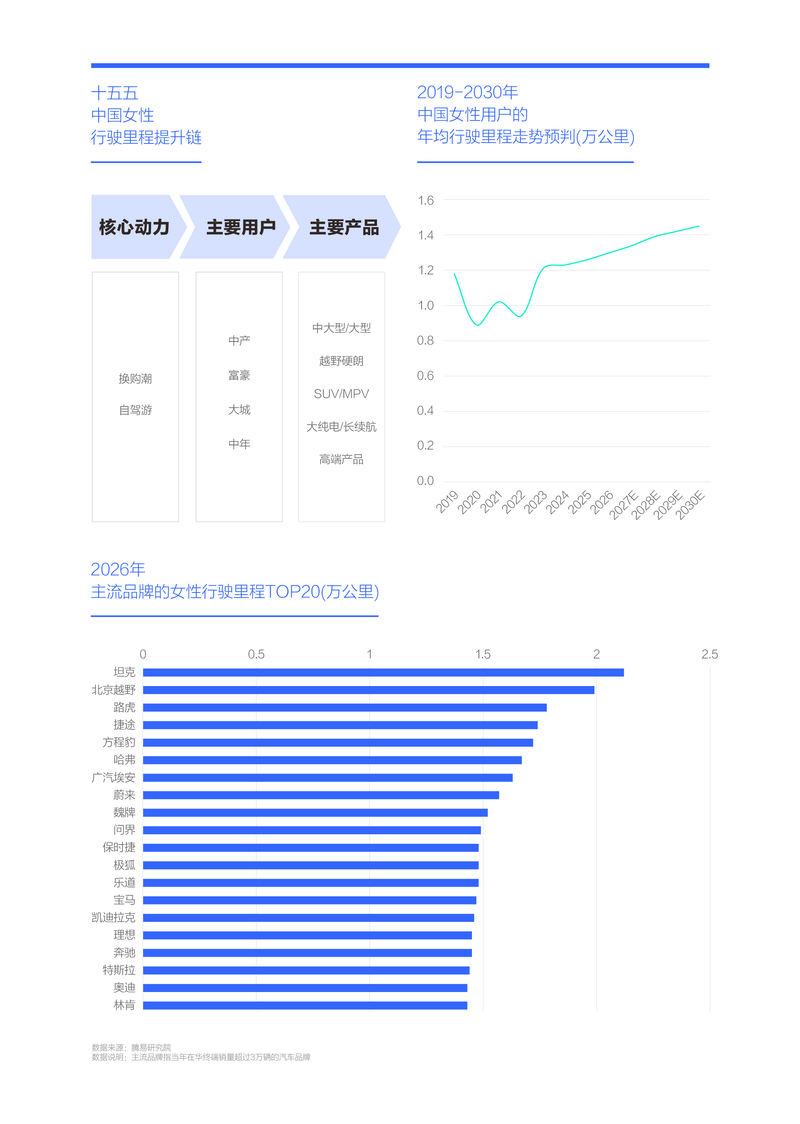
行驶里程提升与自驾游息息相关,十四五,自驾游成中国女性第一购车诉求,十五五,继代步后,自驾游将成为车企布局女性车市的新重点
提升中国女性行驶里程的关键因素是自驾游,超越代步与上下班,成为中国女性的第一购车诉求。
从年龄看,自驾游诉求随年龄提升而提升,女性购车用户越活越精彩。从收入看,女性自驾游诉求随收入提升而提升,女富豪引领中国女性车市的自驾游消费浪潮。近几年,大龄与高收入女性自驾游诉求强烈,且快速成为女性车市新主力,携手提升了女性车市的整体自驾游诉求。
对比中国男性,中国女性的自驾游频次高,节假日自驾游频繁,不过距离与时长短,中国女性自驾游呈现城市周边家庭游的典型特征。如果说中国男性用车的多,是多在上下班,多在为一家人的生计奔波,那么女性的多,多在自驾游,多在孩子陪伴和老人照顾,多在家庭幸福。
2025年路虎领衔中国女性自驾游诉求渗透率排行,坦克位居女性自驾游诉求渗透率第二位,同为主打越野硬朗的方程豹、北京越野都位居TOP5。问界的女性自驾游诉求渗透率位居第六,仅次于一大堆专业硬派品牌,与问界类似,魏牌、腾势、理想等多数以销售大节能车为主的新锐高端品牌,纷纷位居女性自驾游诉求渗透率TOP20,这与女性自驾游以城市周边家庭游为主、偏好大气高端型产品等消费特征密切相关。虽然蔚来、乐道主打纯电,但也位居中国女性自驾游诉求渗透率TOP20,这主要得益于两者都主打适合城市周边家庭游的ES8、乐道L90等大气高端型产品。除了保时捷,宝马、奔驰、奥迪等海外高端品牌的女性用户,都有强烈的自驾游诉求,但目前上述海外高端品牌的在华主销产品,仍以34C、56E等主流家用车为主,不利于捕捉女性自驾游机遇……整体看,基于大节能、大纯电、硬派等适合女性自驾游的新产品,中国品牌快速主导了中国女性自驾游诉求渗透率TOP20,凸显“女人缘”。
2026-2030年,自驾游有望夯实“第一购车诉求”的地位,有望助推女性车市高质量发展。

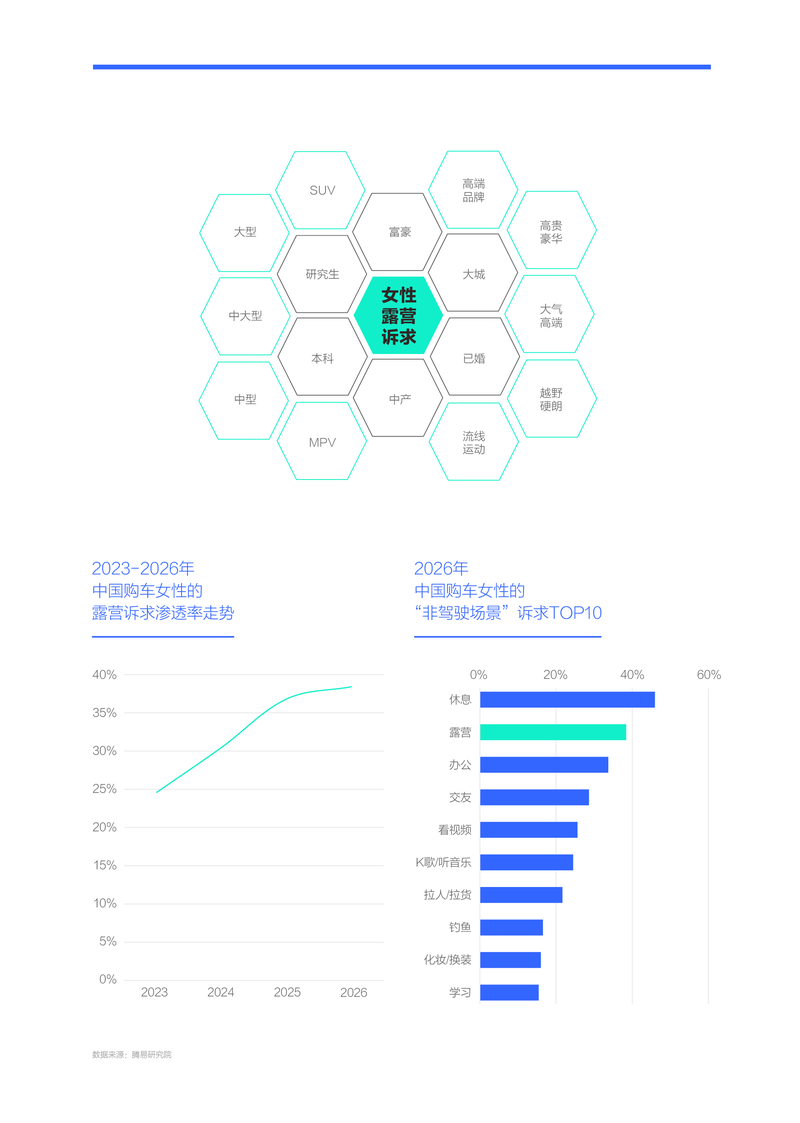
自驾游正滋生出露营等新用车场景,2023-2026年,露营诉求大幅提升,露营有望成为中国女性的最大“非驾驶场景”
自驾游正滋生出露营等新用车场景。其中家庭收入越高、个人学历越高和居住城市级别越高的中国女性的露营诉求越强烈,已婚、有孩女性的露营诉求,明显高于单身与无孩女性。
主打越野硬朗风格的方程豹、路虎、捷途、北京越野等,均位居中国女性露营诉求的TOP10。2026年方程豹钛9、神行者8、享界G9、泰钽700、银河战舰700、传祺越7等多款全新城市型大硬派纷纷涌入,女性用户同样是上述车型重要的加分项。多数高端新能源品牌主要受益于男性露营诉求,除了持续挖掘男性露营诉求外,也可适当兼顾女性露营诉求。
露营诉求更高的中产女性、高学历女性、大城女性等细分群体,已成为中国女性车市的消费主体,上述细分群体的主体地位有望持续夯实,露营诉求有望持续释放,再加小城女性、单身女性等其她细分群体,也会快速释放露营诉求,共同推进中国女性露营诉求的普世化进程。
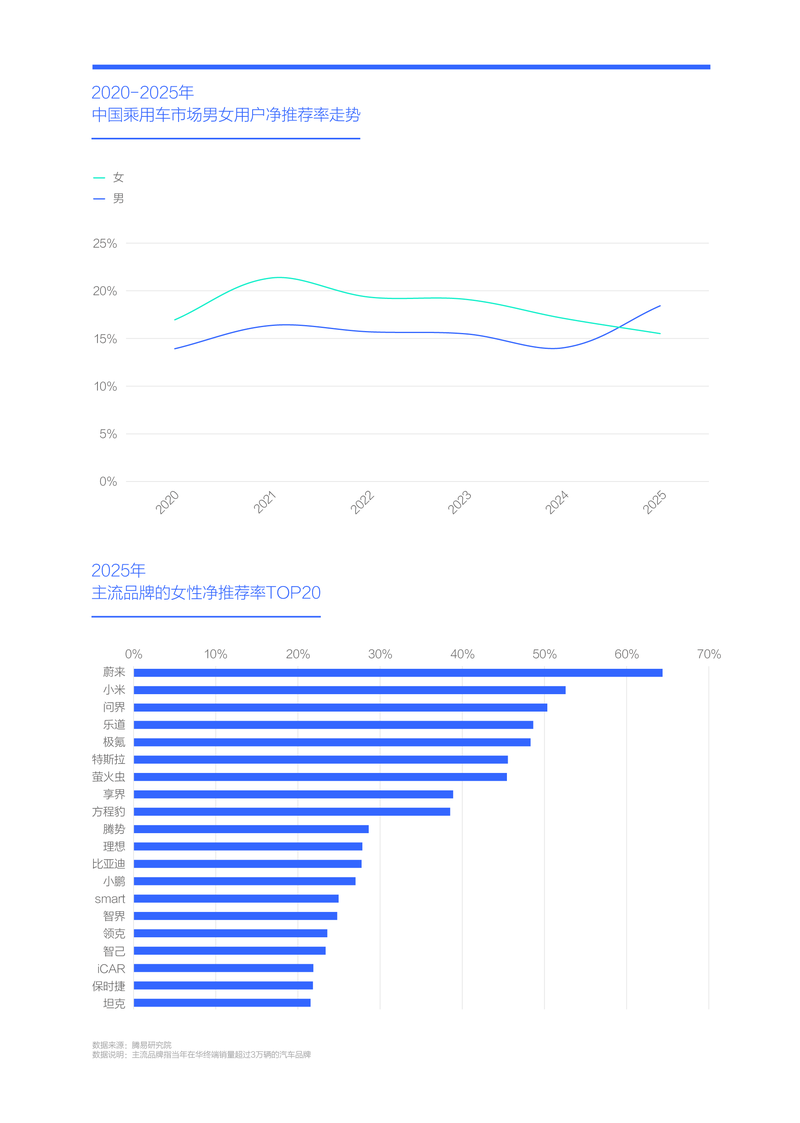
虽然女性车市蓬勃发展,但女性净推荐率大幅下滑,给女性车市埋下巨大隐患,广大车企制定与优化“女性战略”已迫在眉睫
虽然从用户到里程到诉求到场景等诸多数据,都显示出女性车市欣欣向荣的一面,但也有不少隐患,其中净推荐率的持续下滑,更要引起车企的注意与警惕。
新能源品牌主导了女性净推荐率TOP20,进一步说明新能源是捕捉女性机遇的关键产品。奥迪、奔驰、宝马等传统高端品牌,不仅品牌力很突出,而且较早就注重了女性用户,甚至制定了“女性战略”(2015年奔驰发布“She‘sMercedes”),理论上有利于提升女性净推荐率,但实际上都不高,并呈现大幅下滑走势。
车企制定与优化“女性战略”迫在眉睫,即便向其它细分车市拓展,也需要强化女性意识。
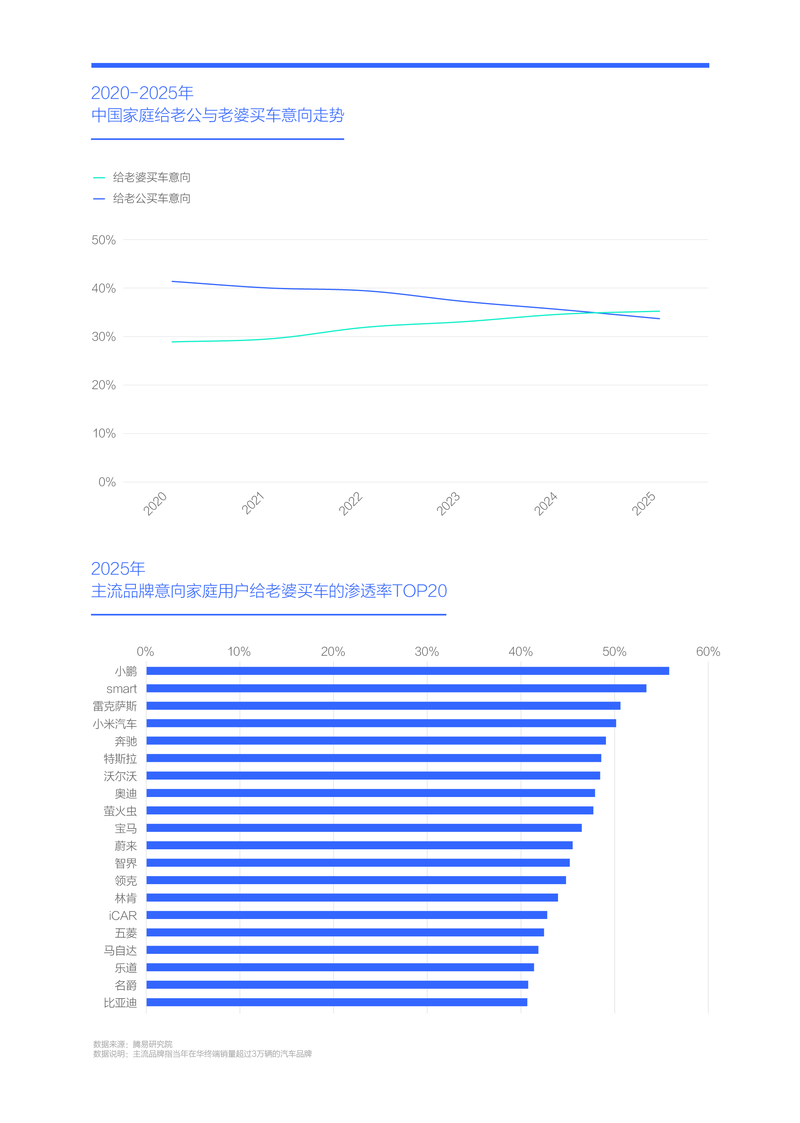
在男性主导的时代,车企会重点听取“老婆建议”,在女性车市强势崛起之际,车企制定与优化“女性战略”可适当关注“老公建议”
在男性主导的时代,车企会重点听取“老婆建议”,在女性车市强势崛起之际,车企制定与优化“女性战略”也可适当关注“老公建议”。
在中国家庭给老婆买车意向快速提升之际,“中式老公建议”跃然纸上:中产大叔型家庭给老婆买车的积极性较高;购车原因高度聚焦上下班、代步与接送孩子之城市用车场景;高度关注安全、颜值、品质与品牌;预算高度集中10-15万元,其次是5-10万元和15-20万元,平均预算17.21万元,中位14.63万元。
2025年,小型车、电动车、轿车、精致时尚、小巧可爱和流线运动等车型,更易激发出中国家庭给老婆买车的欲望。
品牌层面,小鹏最易激发出中国家庭给老婆买车的欲望,这与M03密切相关。
车型层面,凸显精致时尚的星愿、海鸥与海豚,位居拿捏“中式老公建议”TOP3,M03、熊猫、好猫、MG4、大众ID.3、纳米01、五菱缤果等类似产品,纷纷位列TOP20。奥迪A3、奥迪Q3、宝马X1、宝马3系、奔驰C级、奥迪A4L、雷克萨斯ES等组成的主流高端燃油车阵营,也是拿捏“中式老公建议”的重要力量。
给老婆买车将成为中国车市的新消费潮流,该潮流有望成为车企培育爆款产品的新战略捷径。继研究“中式老婆建议”后,研究“中式老公建议”将成为广大车企的新核心课题。
随着电气化、智能化等新技术浪潮的如火如荼推进,女性将全面主导中国车市普及期的下半场之争
近十年,女性逐步成为中国车市的新主力群体。未来十年,有效权衡中国女性的战略权重,将成为车企的头等大事或棘手课题。
十四五,青年女性快速主导青年车市,未来五年,女青年有望夯实主导地位,车企的年轻化战略应积极考虑女青年;十四五,中年女性快速成为“第二大购车群体”,未来十年,中年女性有望成“第一大购车群体”,琢磨姐姐心思将成车企头等大事;十四五,老年女性车市含苞欲放,销量逼近60万辆,未来二十年,老年女性将成为中国车市的生力军,与车企的重要新增长点。
从通勤角度看,购车能力强且更刚需的职业女性,有望成为车企角逐存量车市与助推中国家庭“多车消费浪潮”的关键突破口,再次论证女性机遇。
女性机遇直接表现为行驶里程,2023-2026年,中国女性的平均行驶里程升至1.31万公里,十五五,有望挑战1.45万公里。与行驶里程提升密切相关的是自驾游,十四五,自驾游成为中国女性的第一购车诉求,十五五,继代步后,自驾游将成为车企布局女性车市的新重点。自驾游直接的衍生场景为露营,2023-2026年,露营诉求大幅提升,十五五,露营有望成为中国女性的最大“非驾驶场景”。
虽然女性车市蓬勃发展,但女性机遇充满不确定性,其中净推荐率的大幅下滑,给女性车市埋下巨大隐患,迫使广大车企积极制定与优化“女性战略”。2025年比亚迪虽然是女性机遇的最大受益者,但女性渗透率不在TOP20,理论上仍有挖掘空间,大众、丰田、吉利等核心竞品都面临类似机遇与挑战。十五五,女性车市大概率会成为比亚迪与竞品的新核心战场,理应未雨绸缪。2025年,奥迪、奔驰与宝马双双位居女性市占率与渗透率的TOP20,十五五,女性大概率是三者的最后一根救命稻草,理应被珍惜。
在男性主导的时代,车企会重点听取“老婆建议”,在女性车市强势崛起之际,车企制定与优化“女性战略”可适当关注“老公建议”,这对大众、丰田、日产等传统主流品牌而言,无异于近水楼台先得月。
如把21世纪第一个二十年,视为中国汽车消费普及期的上半场,那么21世纪第二个二十年,大概率就是中国汽车普及期的下半场。在中国车市普及期的上半场,车企重点吸引男性用户,进入下半场,车企自然得重点关注女性用户。未来一二十年,在电气化、智能化等新技术浪潮里,谁更重视女性,谁更可能受益。