第三季度净亏损收窄的波音,却迎来股价超10%的下跌。
财报显示,第三季度,波音净亏损从去年同期的53.4亿美元大幅收窄至1.16亿美元,同比减亏约52亿美元,营收同比增长4%至241.9亿美元,自由现金流由负转正至4.64亿美元,均好于部分分析师此前的悲观预期。
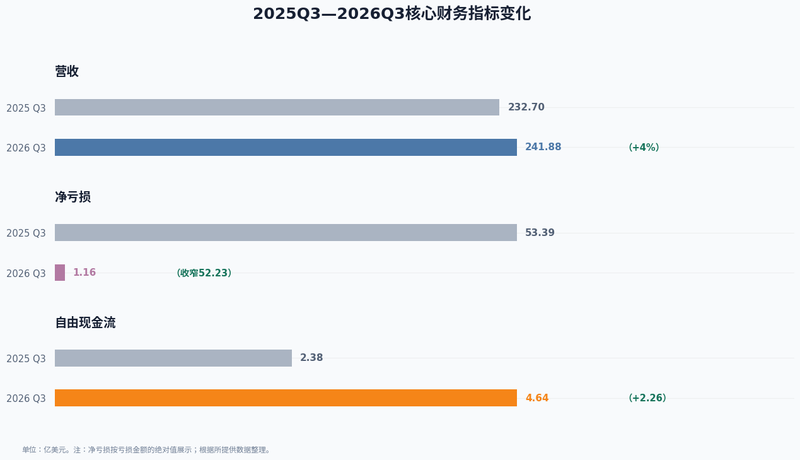
波音2025年第三季度至2026年第三季度核心财务指标。新京报贝壳财经记者 王真真 制图
然而,财报电话会还没结束,波音股价已从盘前的微幅上涨转为直线跳水,收盘暴跌10.69%至168.18美元,创2025年4月以来最低,也是18个月来最大单日跌幅。触发抛售的,不是已经呈现在报表上的亏损数字,而是管理层口中一个被系统性推后的未来。
减亏靠非经常性收益,商用飞机主业仍在“失血”
第三季度,波音净亏损从53.4亿美元压缩至1.16亿美元的背后,一方面源于去年同期较低的基数。2025年第三季度,商用飞机业务营业利润率受到777X项目一次性计提损失的拖累,这为本季度同比改善提供了基础。
另一方面,公司的防务业务因出售HRL(休斯研究实验室)获得2.52亿美元收益,营业利润从去年同期的1.14亿美元跃升至4.92亿美元。全球服务业务营收同比增长4%至56亿美元,剔除资产剥离影响后增幅达11%,18.3%的营业利润率维持了稳定现金牛角色。
此外,总部未分配项目亏损、利息及债务费用和所得税项均同比改善,也共同支撑了净亏损收窄。
但“减亏”并不代表商用飞机主业已恢复盈利。波音商用飞机部门三季度交付161架飞机,仅比去年同期多1架,但已是其2018年以来最高季度交付量,营收同比下降3%至107亿美元;营业利润率录得-6.5%。
波音将这一结果归因于交付机型结构不利、未来产能调整带来的预估成本上升,以及供应链成本预估走高。在波音看来,商用飞机的问题不在于“卖不出去”——积压订单仍高达6300余架、金额6120亿美元——而在于造出来的速度和造出来的经济性同时承压。
机翼卡住737,777X继续“吞金”
季度业绩亏损虽在预期之内,但真正触及投资者敏感神经的,却是管理层在电话会里的“坦诚”。
波音CFO杰伊·马拉维在会议的发言环节就坦言,波音737月产量稳定在47架的进程延迟,将直接导致全年波音737交付量无法达到500架原定目标。同时,他还表示,波音787全年交付量指引仍为90至100架,但受月产10架爬坡推迟影响,最终交付更可能落在该指引区间的下限。
另外,波音CEO凯利·奥特伯格则透露,波音737月产能提升至52架的目标被锚定在“2027年下半年”。
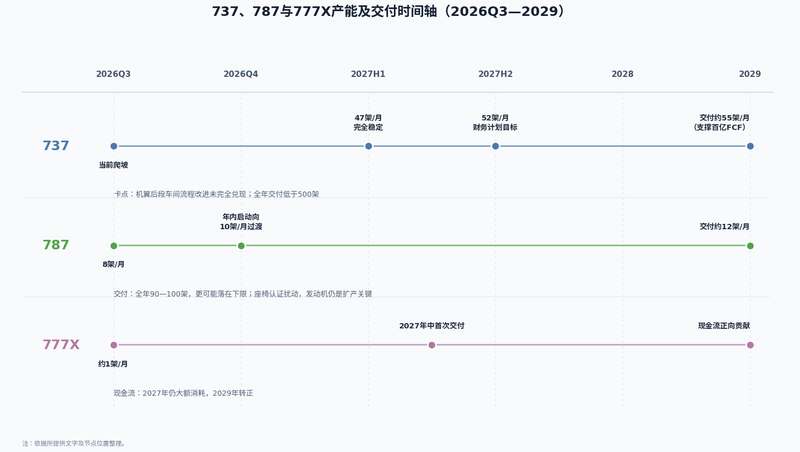
波音737、787与777X产能及交付时间轴(2026年第三季度至2029年)。新京报贝壳财经记者 王真真 制图
波音管理层方面表示,目前生产波音737的主要瓶颈并不是发动机,而是机翼。凯利·奥特伯格在电话会上表示,为把波音737产能从42架/月提升到47架/月而部署的一系列流程改进措施,在机翼后段车间“有的奏效,有的完全没有兑现预期的效率收益”。他直言:“我目前还不能说,我们已经在稳定地生产足以支撑47架/月节奏的机翼。”
“波音787项目目前稳定在月产8架,波音仍计划年内启动向月产10架过渡。”凯利·奥特伯格表示,但目前座椅认证问题导致月度交付存在波动,当然,对波音787而言,发动机供应仍是进一步扩产的关键制约。
此外,波音方面透露,777X项目维持2027年首次交付的计划,但该项目明年仍将大量消耗现金,预计到2029年才能贡献正向现金流。也就是说,777X即便进入交付阶段,仍是一个持续消耗现金的项目,而非即将贡献利润的增长点。
新京报贝壳财经记者 王真真
编辑 杨娟娟
校对 柳宝庆