10月27日晚间,燕京啤酒发布2026年三季度报告。报告显示,2026年1—9月,公司实现营业收入140.16亿元,同比增长4.34%;归属于上市公司股东的净利润为21.34亿元,同比增长20.56%。
国家统计局数据显示,2026年前9个月,规模以上企业啤酒产量累计2894.7万千升,同比下降6%,但燕京啤酒凭借产品结构升级和降本增效的持续推进,营收和净利润双双创下历史同期新高,延续了连续五年经营业绩持续提升的强劲势头。

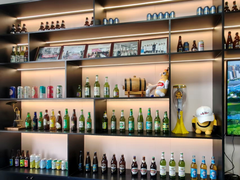
燕京啤酒产品矩阵。 企业供图
产品结构升级效果明显
业绩增长的核心引擎来自产品结构的持续升级。从五年维度看,U8销量自2020年的10万千升增长至2025年的90万千升,业内称之为“近十年增速最快的现象级明星产品”,已成为公司绝对增长引擎。
此前,针对已存在的问题,燕京啤酒按照“赛道容量、行业痛点、自身能力匹配”的标准,集中资源打造差异化大单品燕京U8,推动各类资源向优势赛道集聚。
进入2026年,燕京U8延续高增态势,上半年实现销量61.41万千升,同比增长26%。第三季度,燕京U8延续高速态势,单季增幅达到38%,增势进一步提速;1—9月累计销量达93.41万千升,同比增长30%,已超2025年全年销量水平。渠道动销稳健向好,终端覆盖与市场渗透率持续提升,燕京U8已成为拉动公司产品结构升级、驱动利润增长的核心支柱。
光大证券发布的研报显示,燕京U8三季度销量提速,带动产品结构升级与利润提升。在2026年1—9 月行业啤酒产量同比下滑约6%、餐饮现饮场景持续疲弱的背景下,U8仍能加速放量,验证其仍处规模扩张期。
在U8持续放量的基础上,公司于2026年3月推出新品燕京A10,形成“U8深耕大众市场、A10攻坚高端赛道”的双轮驱动战略格局,目前市场反馈总体积极,有望加速推进公司高端化进程。
光大证券研报称,燕京A10新品丰富中高档产品组合,饮料与健康食品拓宽收入来源。燕京A10签约胡歌代言,重点覆盖中高端餐饮渠道,市场反馈总体积极。A10与U8形成高低搭配,既补全了公司大单品体系、打开更高价格带,也降低了对单一单品的依赖风险。非啤酒业务方面,倍斯特汽水是公司首款全国饮料单品,为消费者提供多元化选择;九龙斋中式饮品与纳豆健康食品则受益于健康消费观念提升。当前两翼业务体量仍小,对报表贡献有限,但在啤酒行业总量见顶的存量竞争格局下,多元化品类是平滑周期波动、提升长期成长斜率的重要储备。
注重股东回报
自2022年5月新管理团队上任以后,燕京啤酒的业绩持续亮眼。数据显示,2021年至2025年,燕京啤酒净利润分别为2.28亿元、3.52亿元、6.45亿元、10.56亿元、16.79亿元,分别同比增长15.82%、54.49%、83.02%、63.74%、59.06%,至今已保持连续6年上涨,创下历史新高。
股东回报方面,燕京啤酒持续提升分红金额与分红比例,2025年度首次实施“双分红”,累计分红8.46亿元;“十四五”期间累计分红超20亿元。2026年度中期已实施每10股派现1.00元(含税),分红回报的稳定性显著增强。据此分析,再结合其当前盈利增速与现金流状况,可以预期未来五年燕京啤酒分红比例有望维持在较高区间即50%以上。
以2025年度每10股派3元的分红方案、2026年10月27日股价测算,对应静态股息率约为 3% 。对于投资者而言,这种稳定的分红回报,不仅能带来持续的现金流收益,更能增强对企业长期发展的信心,成为燕京啤酒在资本市场立足的重要支撑。
中泰证券发布的研报称,燕京啤酒坚定推进以啤酒为核心、饮料与健康食品为两翼的“一核两翼”布局,2026年作为“十五五”开局之年,持续深化卓越管理体系建设与渠道深耕。产品端U8全国化拓量延续,高端全麦新品A10自3月上市后逐步铺市,形成新的增长点;渠道端在“百县工程”基础上深化“百城工程”高线城市投入,并积极布局即时零售等新兴渠道。
在公司统筹平衡当期回报与长远发展的整体规划指引下,随着经营业绩持续保持稳健高增,企业持续分红的基础将进一步筑牢,后续也将逐步优化并提升分红比例,以实实在在的分红回报充分彰显对投资者权益的高度重视,在经营发展中始终秉持长期主义理念,与广大投资者共享企业成长的长期红利。
文 王子扬
编辑 李严
校对 卢茜