喜临门近日发布2026年三季报,公司第三季度实现营业收入20.04亿元,归属于上市公司股东的净利润为339.83万元,环比实现扭亏。
有分析认为,三季度扭亏体现喜临门床垫主业具备经营韧性。今年4月,喜临门股票被实施其他风险警示(ST),引发市场关注。公告显示,公司被实施ST的核心风险来自控股股东及关联方的资金占用、违规担保,非床垫主营业务经营直接产生的危机。而喜临门主业底盘始终较为稳健,奥维云网数据显示,在2026年第二季度床垫市场品牌销额排名中,喜临门位列行业第一。
聚焦赛道、加码研发,深耕细分品类,推进产品智能化转型……在消费习惯转变、家具行业存量博弈阶段,喜临门以前瞻性的产品布局回应市场变化。业内观点认为,喜临门依托主业持续夯实竞争力,同步推进内控整改,筑牢了上市公司长期发展的根基。
主业底盘稳固,经营韧性凸显
为抵御行业风险、夯实经营基本盘,今年以来,喜临门持续聚焦赛道、深耕细分品类、推进产品智能化转型。
从市场端数据看,喜临门在床垫行业仍占据龙头地位。奥维云网床垫线上零售监测数据显示,在2026年第二季度床垫市场品牌销额排名中,喜临门线上床垫以零售额9.9亿元、零售份额占比15.14%的成绩,位列行业第一。
亮眼成绩背后与喜临门多重布局紧密相关。今年上半年,喜临门“全网同款超级体验店”在北京、上海、深圳、杭州、南京、苏州等核心城市陆续开业。
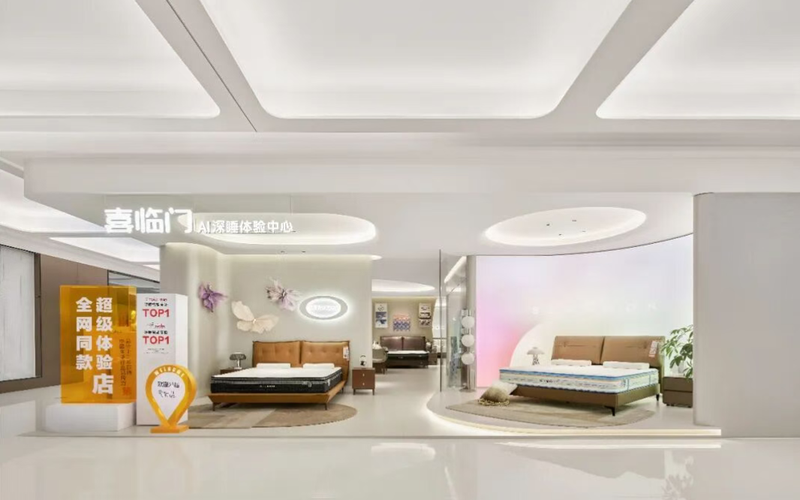
这是喜临门基于OMO(线上与线下融合)模式打造的全新旗舰门店,消费者在线上任意平台“种草”的款式,进店即可亲手触摸面料肌理、亲身躺试支撑感受,极大提升了消费者的购物体验,也补齐了智能睡眠产品线下体验短板。
在渠道布局上,喜临门自主品牌线下终端近5000个,同时持续迭代线上运营模式,构建起“1+N”全渠道立体式销售网络。产能端,依托国内外生产基地的布局,形成覆盖全国、辐射海外的供应链网络;依托ERP信息管理系统,实现销售订单、材料需求、库存水位、供方产能等环节的高效协同。海外市场方面,在上海举行的中国国际家具展览会上,喜临门携智能睡眠产品参展,收获超千万美元意向海外订单,海外业务拓展持续推进。
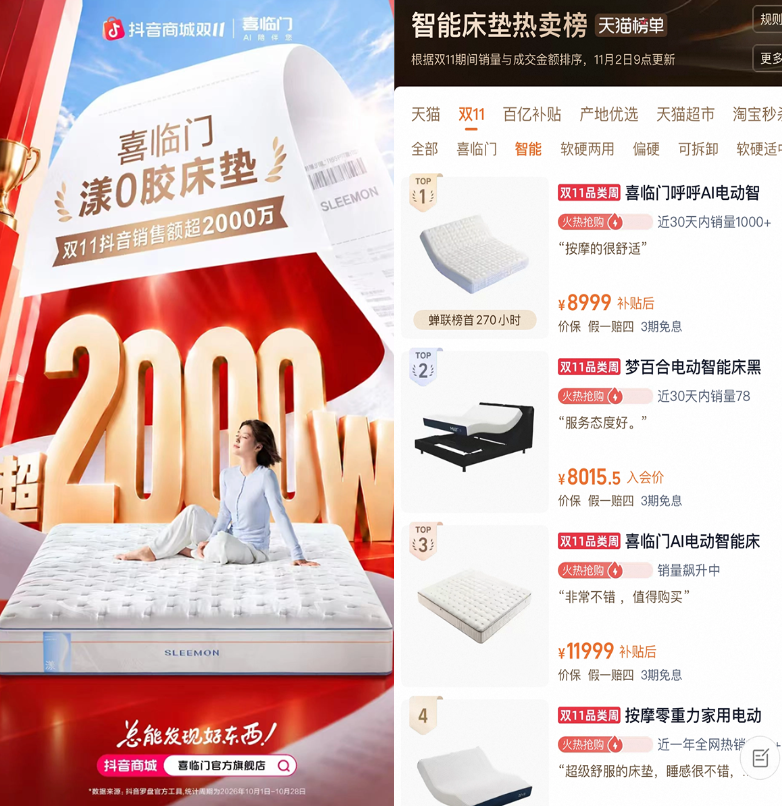
奥维云网床垫线上零售监测数据显示,2026年第二季度全渠道TOP产品中,0胶水与AI智能双线崛起。这两大方向,也正是喜临门重点发力的产品赛道。一直以来,喜临门专注于产品研发方面,2026年上半年,喜临门首次成立独立智能产品部,搭建高端aise宝褓、普惠呼呼两大智能产品品牌矩阵,分别面向高端市场和大众消费市场。今年双十一期间,截至10月28日,喜临门漾0胶床垫抖音销售额超2000万。此外,呼呼AI电动智能床垫已连续多日占据天猫智能床垫热卖榜头名。
存量竞争之下,品牌转型升级加速
行业普遍观点认为,家具行业发展正由增量扩张步入存量博弈阶段,同质化竞争催生价格内卷,盈利承压,同时消费需求层级分化加速品牌两极分化。
作为床垫头部企业,喜临门长期深耕睡眠领域,不断推进从“卖一张床垫”到“提供完整的睡眠解决方案”、从“产品制造商”到“睡眠科技品牌”的转型升级。现阶段,喜临门正在发力深化OMO模式,推动家居零售业态升级。
在这背后,是其深厚的技术沉淀。2026年前三季度,喜临门研发费用超1.2亿元。把时间线拉得更长,喜临门近十年研发投入超12亿元,拥有有效专利3000余项,其中国际专利37项、国内发明专利63项,形成了覆盖算法、传感、硬件、材料的全链条技术布局。
同时,喜临门持续迭代核心技术,先后与清华大学、强脑科技展开深度合作,布局脑机接口睡眠应用等前沿领域,完成了关键的技术储备。

在公司治理层面,据了解,面对控股股东遗留的风险,喜临门已经采取系列法律和内控整改手段。公司已就控股股东及关联方资金占用事项提起诉讼并申请财产保全,持续推进司法程序维护上市公司及中小股东合法权益。同时,喜临门正在推进内控整改,其中,为防范关联方资金占用、违规担保问题再次发生,喜临门搭建内控缺陷常态化排查机制以及相关风险防控长效管理制度,相关机制已逐步落地实施,独立董事将持续跟进监督后续内控治理成效。
在此前2026年半年度业绩说明会上,喜临门相关负责人提到,现阶段公司主营业务稳步推进,生产及销售运营正常有序,经营活动现金流维持稳健良性水平。伴随国庆假期、双十一等销售旺季来临,预计公司经营现金流净额将持续回升、稳步向好。同时,随着控股股东预重整工作有序推进,公司正积极推进各项整改落地,力争彻底消除其带来的负面影响。
文/张洁
本文图片 受访者供图
编辑 王琳
校对 赵琳