光伏行业仍处于深度调整期,上市公司三季报却释放出边际回暖信号。
爱旭股份第三季度实现单季度扭亏,晶科能源等企业环比大幅减亏,储能业务也开始成为部分企业新的利润来源。
不过,组件价格尚未出现明显反弹,企业盈利修复更多来自产品结构调整和业务多元化。光伏行业是否已经迎来拐点?
业绩修复背后,储能成为新的增长变量
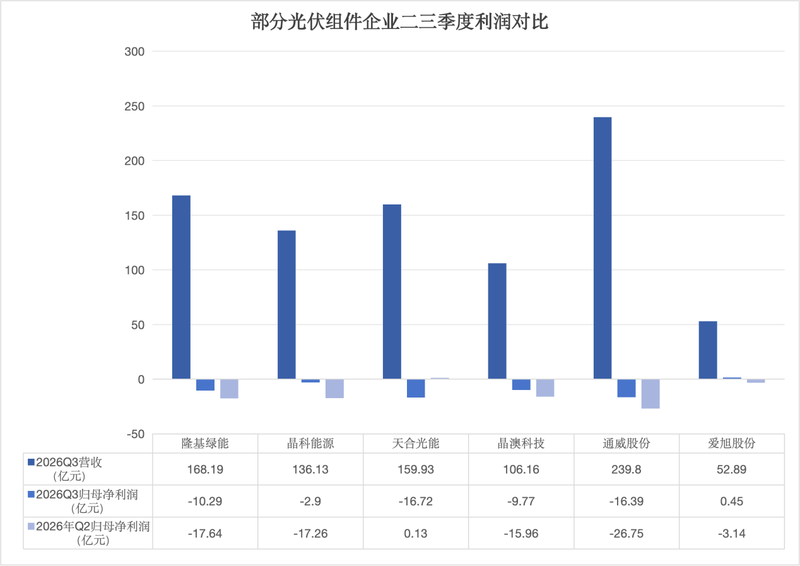
贝壳财经记者关注到,数家光伏组件企业第三季度实现环比减亏。
制图/新京报贝壳财经记者朱玥怡 数据来源/Wind
提前交卷三季报的爱旭股份(600732.SH)成为组件环节头部企业中唯一一家第三季度单季度实现扭亏的企业。公司前三季度实现营业收入144.72亿元,归母净利润-7.09亿元;第三季度实现营业收入52.89亿元,归母净利润4456.66万元。
不过企业减亏的主要贡献因素各不相同。
爱旭股份就扭亏称,第三季度组件销量同比增长,销售价格上升,收入增加,毛利增加,利润增加。招商证券研报显示,爱旭股份第三季度单季毛利率约13.3%,环比提升约5个百分点,ABC组件满产满销,出货约5.4GW。
在9月与投资者的互动中,爱旭股份称,公司ABC组件产品在国内外主流客户的认可度持续提升,销售订单较为饱满,目前组件在手订单约15GW,客户意向采购需求量持续大于公司产能,相关产品订单已排期至2027年上半年。
第三季度环比减亏超过14亿元的晶科能源(688223.SH)则将储能业务的贡献列为业绩改善的核心因素之一。公司前三季度实现营业收入383.40亿元,归属于上市公司股东的净利润为-33.67亿元,扣除非经常性损益后的净利润为-40.46亿元。第三季度,公司归属于上市公司股东的净利润为-2.90亿元,同比减亏7.22亿元,环比减亏14.36亿元。
晶科能源在近期的路演交流中提出,公司储能业务第三季度首次实现单季度经营性盈利,确收规模为1.75GWh,毛利率为15%至20%。公司预计,第四季度储能系统确收规模将继续保持高速增长,且明年储能出货规模及收入占比将明显提升,收入确认规模预计增长近100%。
晶科能源表示,面对明年大型储能市场竞争加剧的情况,公司将发挥光储融合优势,重点拓展工商业储能,计划将其业务占比从今年的5%至10%提升至明年的约20%,并预计储能业务净利润率达到5%至10%。
储能业务正成为光伏企业拓展第二增长曲线、改善经营业绩的重要抓手。
隆基绿能(601012.SH)董事长、总经理钟宝申在11月3日的业绩会上表示,2026年前三季度,储能产品确认收入的销量大致为1.6GWh。确认收入对应的销量与签单量之间会有所差异,主要受下游客户项目并网进度等因素影响。
钟宝申提到,目前公司储能业务订单已超过3GWh,将围绕大型电站、工商业、离微网等多元场景构建完善产品矩阵,加快全球业务拓展。
从规模扩张转向利润优先,行业竞争逻辑生变
光伏企业三季度业绩出现边际改善,但这距离行业全面走出低谷仍有距离。在全行业持续承压的背景下,单纯追求出货规模已不再是企业经营的首要目标,盈利能力和现金流安全的重要性进一步凸显。
根据InfoLink统计,2026年上半年全球出货量排名前十的组件供应商总出货量同比下降31%;同期连续上榜的8家企业出货量同比下降30%。
多家企业均明确提出,将经营重心转向有利润的销售。晶科能源称,公司已全面转向以利润优先为导向的经营目标;在产能建设方面,将采取更加审慎的策略,避免将所有前瞻性技术快速、大规模地导入产能。
晶澳科技亦表示,在行业底部区间,公司把现金流安全放在经营首位,主动优化订单结构,强化回款管理与资金管控,经营基本盘保持稳固。
制图/新京报贝壳财经记者朱玥怡 数据来源/Wind
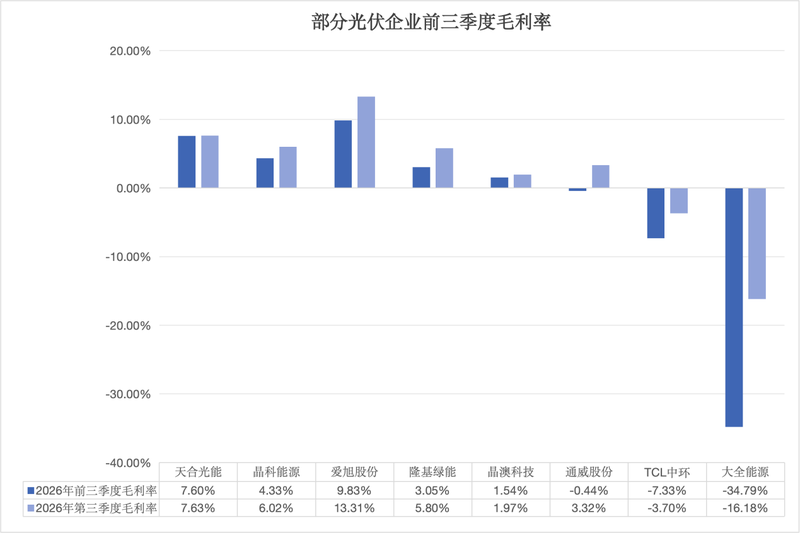
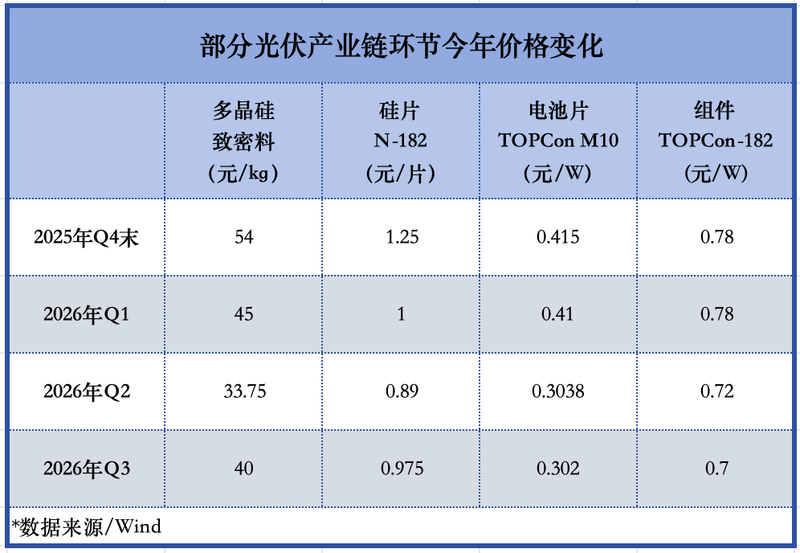
从盈利指标看,贝壳财经记者注意到,多家光伏企业第三季度毛利率较第二季度有所回升。不过,从产业链价格走势看,除硅料环节出现较为明显的价格上涨外,硅片、组件等环节价格并未出现大幅变化。
这意味着,当前企业利润改善并非单纯依靠产业链价格上涨,市场布局、产品结构优化以及成本管控等因素也在发挥作用。
制图/新京报贝壳财经记者朱玥怡
晶澳科技即提到,2026年前三季度公司电池组件出货量36.22GW,其中组件海外出货量占比60.92%,“全球化的市场布局持续发挥对冲国内价格压力的作用”。
晶科能源也称,以TOPCon为产品主线,公司将推出更多场景化、面向分布式市场的产品,重点聚焦高价值市场,同时优化产品结构和客户结构。公司认为,随着主打高效的飞虎3产品在整体组件出货量中的占比上升,公司盈利水平将获得改善。
“公司对2027年并不悲观,认为不会比2026年更差。”晶澳科技称,国家高质量引领及相关部门出台的政策,包括强标和反内卷措施,一定会陆续见效。其预计2027年装机规模在528GW至660GW区间,中国市场整体装机容量将维持在275GW至280GW水平,仍占全球约45%的市场份额。海外市场是未来增长的主要来源。
从三季度的业绩表现看,光伏企业已显现出一定的边际改善迹象,但企业减亏的来源、盈利修复的持续性以及行业供需关系的变化仍有待观察。对于光伏企业而言,真正的拐点不仅意味着亏损收窄,更意味着产业链价格、供需关系和企业盈利能力形成更加稳定的正向循环。
新京报贝壳财经记者 朱玥怡
编辑 岳彩周
校对 柳宝庆