

广东是全国经济第一大省,规上工业企业营业收入居全国第一。《广东统计年鉴2025》记载,2024年全省有规模以上工业企业76425个,但57个县(市)只有8900个,占全省的11.6%,常住人口却占27.8%。57个县(市)每万常住人口拥有规上工业企业2.50个,不到全省平均水平(5.98个)的一半。经济第一大省的县域工业为何偏疏,差距从哪里来,应当如何提升,是本报告要回答的问题。
本报告以“工业密度”为主指标,即每万人拥有的规模以上工业企业数,对广东57个县(市)逐一测算,给出两个排名。常住口径排名为主排名,数据来自《广东统计年鉴2025》:江门鹤山市以13.99个/万人居第1位,惠州博罗县(11.22个/万人)、肇庆四会市(10.19个/万人)、江门开平市(6.68个/万人)、惠州惠东县(4.70个/万人)居第2至5位;揭阳惠来县、湛江雷州市、汕尾陆丰市、茂名信宜市、湛江徐闻县居后五位。户籍口径排名为副排名,数据来自《中国县域统计年鉴2025(县市卷)》:鹤山市以17.88个/万人居第1位,在全国户籍人口5万人以上1757个县域中居第18位,四会市、博罗县分居全国第35位和第37位;广东县域户籍口径工业密度中位数为1.30个/万人,在28个省区中居第18位。两个口径的排序高度一致,秩相关系数为0.98。前8位在两个口径下是同一批县(市)。
分析框架为本课题组构建的“抽溢摊限”模型。工业密度等于地均工业密度除以人口密度,广东县域的格局由四种作用塑造:撤县设区把工业最密集的县划出县域统计(抽),珠三角核心城市的制造环节向邻近县域外溢(溢),粤东粤西人口大县的企业被众多人口摊薄(摊),北部山区地广人稀、企业难以集中(限)。依据工业密度和地均工业密度是否达到中位数,57个县(市)被划分为双密型、人密地疏型、地密人稠型和双疏型四类。
研究得出六点基本判断。
其一,格局上呈“一核独密、两翼人稠、北区地疏”。珠三角核心区12个县(市)以21.9%的常住人口拥有53.9%的规上工业企业,前8位中占7个;东翼和西翼18个县(市)常住人口占47.8%,企业只占22.6%,没有一个进入前20位。四个片区工业密度中位数依次为4.23、2.01、1.36和1.12个/万人。
其二,广东是企业大省,却是“区密县疏”。20个由县(市)改设的市辖区工业密度总体为7.80个/万人,是57个县(市)的3.1倍;佛山高明区(16.65个/万人)、三水区(15.56个/万人)高于县域首位的鹤山市。若这20个区仍按县域统计,县域企业份额将从11.6%升至34.8%。同一地级市内,改设区的工业密度全部高于县(市),汕头、潮州、阳江、揭阳的县区比在2.8倍至5.4倍之间。
其三,片区差距的来源各不相同。人地分解显示,珠三角核心区的优势几乎全部来自企业在空间上的集中;东翼的地均工业密度高于57县总体,差距来自稠密的人口;北部生态发展区的差距来自企业在空间上的分散;西翼两方面都处于不利位置。人地错位度最大的8个县(市)全部在东西两翼,最小的8个全部在北部。
其四,县级财力跟着企业密度走,并存在门槛。工业密度与财政留存度的秩相关系数为0.64,单企规上工业总产值与之只有0.07。按工业密度四分位分组,前三组财政自给率中位数在16%至19%之间,最高一组跃升至39.5%,门槛大致在3个/万人左右。惠来县单企规上工业总产值22.54亿元/家,居县域首位,财政留存度却只有2.75%。
其五,县域企业增长快于全省,但高度集中在核心区。2024年,57个县(市)规上工业企业增加736个,增长9.0%,快于全省的6.2%;珠三角核心区贡献了70.9%,东西两翼只增加53个。12个县(市)企业数减少,陆丰、惠来、海丰三县(市)合计减少53个;地密人稠型县域企业增速的中位数为-0.3%。
其六,县域工业密度提升面临“三缺两弱”。缺头部,核心区以外最高的佛冈县只有4.39个/万人;缺腹地企业群,33个县(市)规上工业企业不足100个;缺集聚空间,北部27个县(市)占县域面积的50.3%,地均工业密度只有每百平方公里3.23个;县区联动弱,改设区与县域的企业数差距仍在扩大;项目转化弱,产业转移项目落地后在县内带出的企业群有限。28个低于中位数的县(市)要补足到中位数,共需新增规上工业企业约1402个,其中西翼占50.5%;东西两翼的缺口按2024年的增量推算需要约19年。
从样本看,广东县域提高工业密度有六条路径:紧邻核心城市的近核嵌链型(鹤山、四会),承接多个核心城市外溢的跨城承接型(博罗),山区县集中布局的山区园聚型(佛冈、英德、新兴),少数优质企业支撑的小县精企型(乳源),依托本地传统产业的人口大县集群型(普宁、廉江),以及依托特大型项目的单体项目型(惠来)。企业群比大项目更能支撑县级财力。
据此,本报告提出“由引项目走向育企群”的核心主张,设计“近核扩溢、两翼育群、山区聚园、县区联动、项目带链”五项行动:双密型县域稳住企业群并向周边延伸,地密人稠型县域推动规下企业升规,人密地疏型和北部双疏型县域把企业集中到主园区,县区比较高的地级市建立县区分工和收益分享机制,大项目所在县围绕大项目培育本地配套。近期的重点是止住东西两翼企业数的下降。
目录
一、导论:经济第一大省的县域工业为何偏疏1
(一)问题的提出1;
(二)研究对象与口径界定3;
(三)既有讨论的不足与本报告的定位5;
(四)本报告要回答的问题6;
(五)资料基础与数据局限6。
二、分析框架:广东县域工业密度的“抽溢摊限”模型8
(一)基本逻辑8;
(二)四种作用9;
(三)测度体系11;
(四)人地分解11;
(五)与既有理论的关系12;
(六)操作化分型13;
(七)适用边界15;
三、广东县域工业密度排名17
(一)排名口径17;
(二)常住口径排名17;
(三)户籍口径排名与全国位次22;
(四)两个口径的比较26;
(五)2023—2024年的变化28。
四、总体格局:一核独密、两翼人稠、北区地疏31
(一)企业集中在少数县31;
(二)四个片区31;
(三)人地分解:差距从哪里来33;
(四)地级市34;
(五)人口规模36;
(六)人地错位37。
五、县区之分:企业大省的区密县疏39
(一)全省企业的构成39;
(二)由县改设的市辖区40;
(三)同一地级市内的县区落差42;
(四)对县域工业政策的含义44。
六、关联机理:密度过门槛,财力才跃升45
(一)命题45;
(二)密度与产出、财力45;
(三)门槛特征46;
(四)四种类型的差异48;
(五)单企体量与财力49;
(六)机理小结50。
七、典型样本:广东县域工业密度的六条路径52
(一)近核嵌链型:鹤山、四会53;
(二)跨城承接型:博罗与惠东54;
(三)山区园聚型:佛冈、英德、新兴55;
(四)小县精企型:乳源56;
(五)人口大县集群型:普宁、廉江56;
(六)单体项目型:惠来57;
(七)低密度对照:雷州、五华58;
(八)共同启示59。
八、约束诊断:广东县域工业密度提升的“三缺两弱”60
(一)缺头部60;
(二)缺腹地企业群61;
(三)缺集聚空间61;
(四)县区联动弱62;
(五)项目转化弱62;
(六)差距的量化63;
(七)“三缺两弱”的内在联系65。
九、路径设计:由引项目走向育企群66
(一)总体思路66;
(二)行动一:近核扩溢67;
(三)行动二:两翼育群68;
(四)行动三:山区聚园69;
(五)行动四:县区联动70;
(六)行动五:项目带链71;
(七)分类施策清单71;
(八)实施窗口与优先序72。
十、结论与展望74
(一)基本结论74;
(二)核心发现与判据75;
(三)三种情景与时序判断76;
(四)分类型县域的近期任务77;
(五)风险提示78;
(六)研究局限78;
(七)结语79。
附录A:广东57个县(市)工业密度辅助测度一览81。
附录B:广东65个市辖区工业密度83。
附录C:主要资料来源85。
图目录
图1:广东县域工业密度“抽溢摊限”模型示意9;
图2:2024年广东57个县(市)工业密度与地均工业密度14;
图3:2024年广东57个县(市)工业密度排名(常住口径)19;
图4:广东57个县(市)在全国县域工业密度十等分组中的分布(户籍口径)23;
图5:2024年各省区县域工业密度中位数(户籍口径)24;
图6:2024年广东57个县(市)户籍口径与常住口径工业密度比较27;
图7:2023—2024年广东县域规上工业企业数变化29;
图8:2024年广东县域四个片区的份额结构与工业密度32;
图9:2024年广东县域四个片区工业密度差距的人地分解33;
图10:2024年广东各地级市所辖县(市)工业密度35;
图11:2024年广东57个县(市)常住人口与工业密度36;
图12:2024年广东县域人地错位度最大和最小的各8个县(市)37;
图13:2024年广东规上工业企业的县区构成39;
图14:2024年广东20个由县(市)改设的市辖区工业密度41;
图15:2024年同一地级市内由县(市)改设的市辖区与县(市)工业密度对照43;
图16:2024年广东县域工业密度、第二产业比重、单企工业产值与结果指标的秩相关系数46;
图17:2024年广东县域按工业密度四分位分组的人均产出与财力47;
图18:2024年广东县域人地四型的人口密度与结果指标48;
图19:2024年广东县域单企规上工业总产值与财政留存度50;
图20:2024年广东县域典型样本的工业密度、地均工业密度与财政自给率52;
图21:2024年广东各地级市低于县域中位数的县(市)补足至中位数所需新增规上工业企业数64。
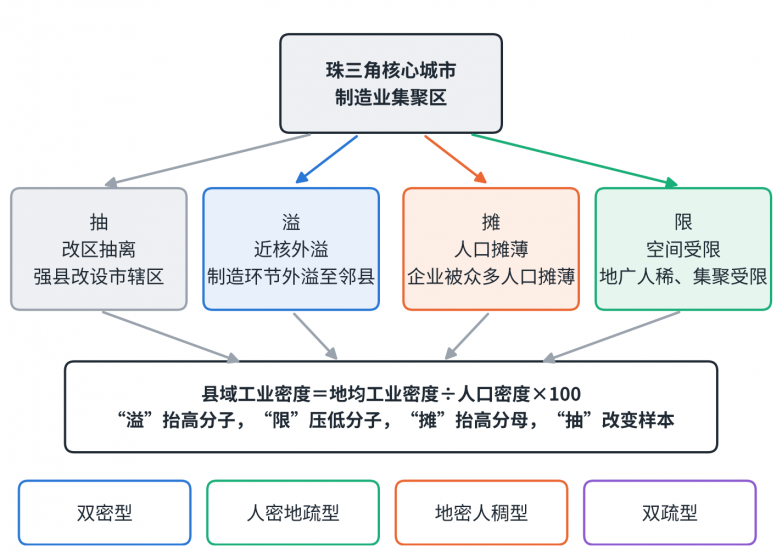
图1:广东县域工业密度“抽溢摊限”模型示意
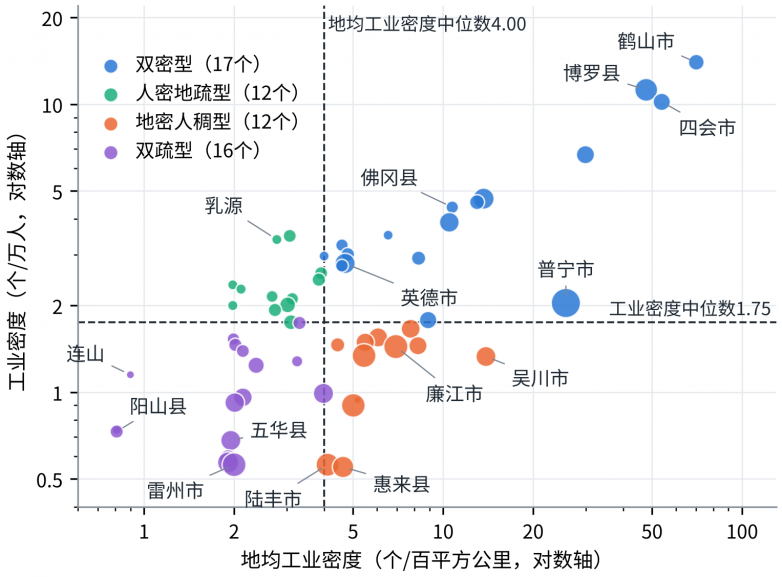
图2:2024年广东57个县(市)工业密度与地均工业密度
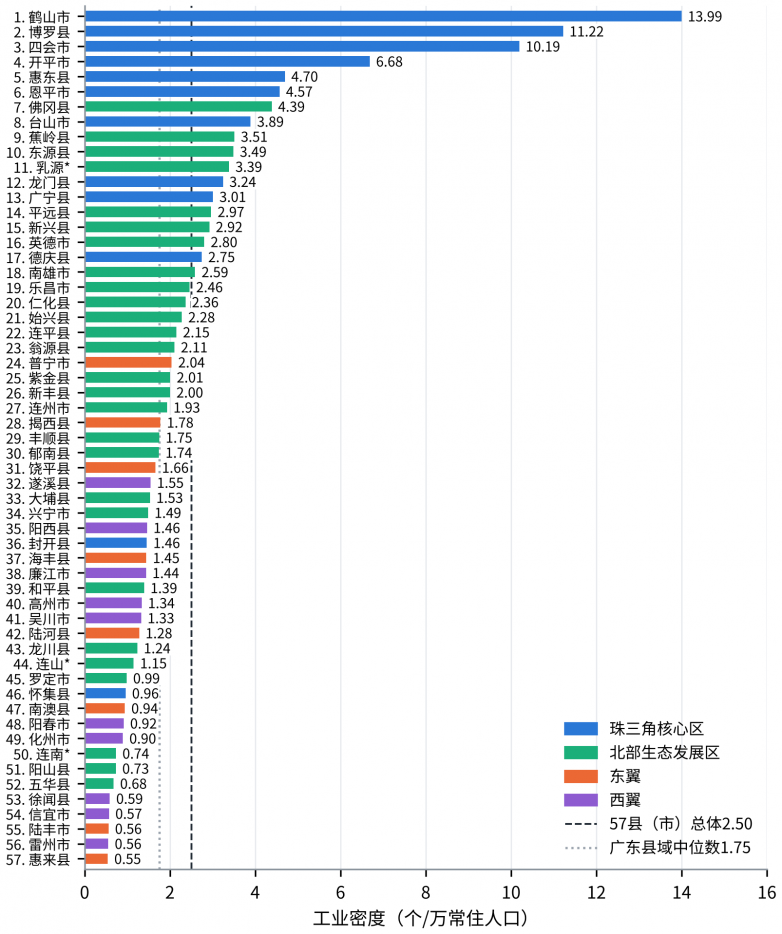
图3 2024年广东57个县(市)工业密度排名(常住口径)
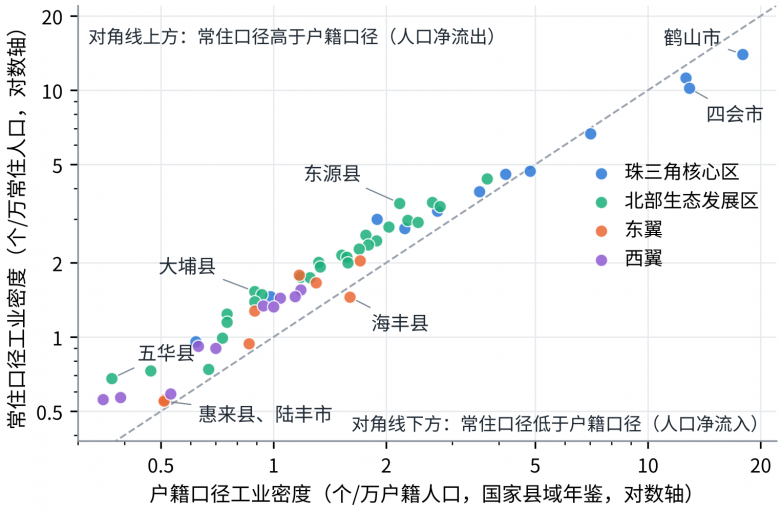
图6:2024年广东57个县(市)户籍口径与常住口径工业密度比较
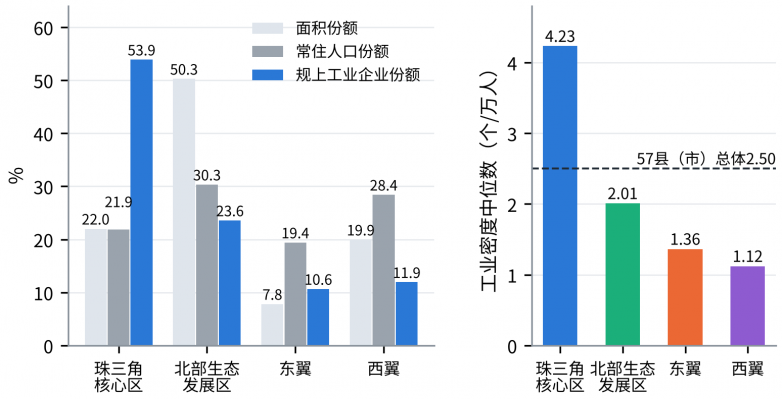
图8:2024年广东县域四个片区的份额结构与工业密度
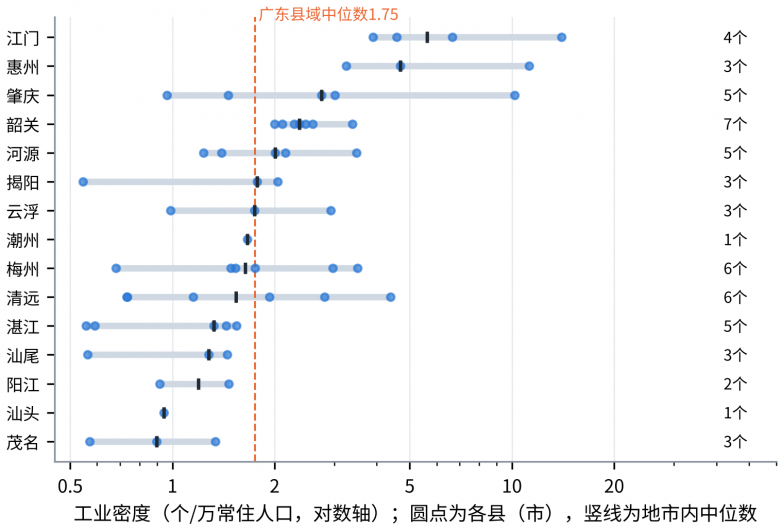
图10:2024年广东各地级市所辖县(市)工业密度
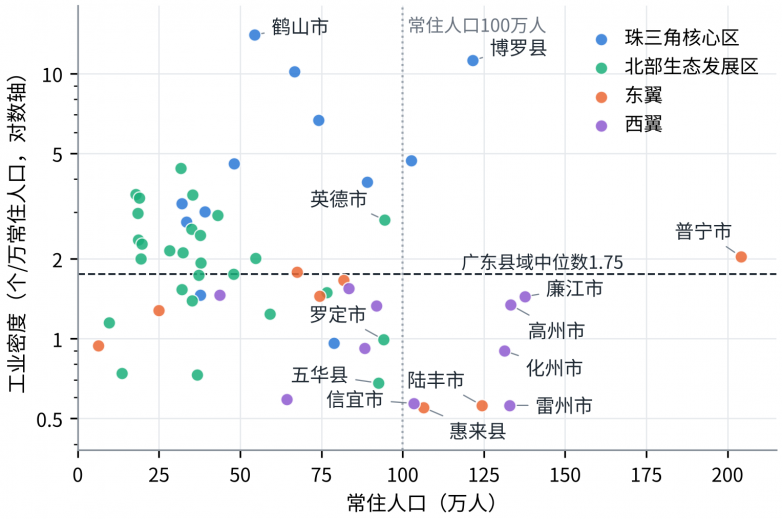
图11:2024年广东57个县(市)常住人口与工业密度