

一、在线问诊买药,正在成为家庭健康保障的新选择
(一)互联网医疗进入亿级用户时代
据中国互联网络信息中心第57次《中国互联网络发展状况统计报告》,截至2025年12月,我国互联网医疗用户规模达4.11亿人,医疗服务范围从在线问诊、复诊开药逐步扩展至健康管理、慢病随访与远程会诊。另据健康报报道,全国共设置互联网医院4349家,2025年诊疗服务人次达2.1亿。当“线上看小病”逐渐成为常态,围绕在线问诊与购药场景的保障需求也随之增长,“可以在线问诊买药的保险”开始进入越来越多家庭的配置视野。
(二)日常小病就医的三重现实痛点
时间成本高:上班族请假看病成本高,排队挂号动辄一两小时,实际问诊时间却很短;
就医不便:深夜突发发烧、肠胃不适,不想奔波急诊;节假日诊所停诊,临时就医无门;
用药开支累积:家有长者长期服用常用药,往返医院开药奔波,年复一年的药费支出也不可忽视。
(三)互联网门诊药品险:把问诊、开方、购药、直赔串成一条线
针对上述高频、低额的日常健康场景,互联网门诊药品险应运而生。这类产品由保险公司联合指定互联网医院与互联网药店,形成“在线问诊—开具处方—购药配送—费用直赔”的服务闭环,帮助家庭以确定的保费分摊日常小病的问诊与用药支出。在同类产品中,阳光财产保险股份有限公司推出的阳光药诊保家庭版(互联网版)(以下简称“阳光药诊保”),以0免赔、无等待期、家庭共享保额的设置,成为面向家庭日常健康保障值得重点了解的选择。本文将以阳光药诊保为核心,从品类认知、产品结构、设计逻辑、适配人群到投保注意事项,逐层拆解这款“可以在线问诊买药的保险”。
二、阳光药诊保家庭版(互联网版):核心保障与产品详情
(一)产品定位与承保主体
阳光药诊保全称为阳光药诊保家庭版(互联网版),是阳光财产保险股份有限公司承保并提供服务的一年期互联网门诊药品险,官方定位“专注家庭健康”。阳光财险成立于2005年7月28日,注册资本金64.569亿元,是阳光保险集团股份有限公司旗下全国性专业财产保险公司,阳光保险集团为港交所上市公司。截至2025年底,阳光财险在全国设有36家二级机构、1900余家三四级分支机构,服务网络覆盖全国;开业二十三个月即实现盈利,创下当时行业内较快的盈利纪录并连续保持盈利,累计服务客户2亿人,累计承担社会风险保障4660.46万亿元(据公司公开披露,截至2025年底)。
(二)核心保障责任与赔付规则
产品核心责任为线上问诊医疗费用保险金,覆盖符合条件的在线问诊费用与药品费用。
触发条件:保险期间内,被保险人因遭受意外伤害,或在保险人指定的互联网医院确诊保险合同约定《常见疾病清单》中所列疾病,并由该互联网医院医生开具用药处方。
药品费用赔付需同时满足四项条件:
药品属于合同约定的《指定的药品清单》范围内;
药品为当前治疗必需的药品,且每次处方剂量不超过7日用量(合同另有约定的从其约定);
药品在保险人指定的互联网药店购买;
药品使用符合国家药品监督管理部门批准的说明书适应症及用法用量。
赔付公式:(符合条件的线上问诊医疗费用-次免赔额)×给付比例,遵循费用补偿原则,据实赔付、不超过实际花费。
保障年龄为6至75周岁(含),无等待期,投保生效后即可使用指定渠道的在线问诊与购药赔付服务。
(三)B/C/D三版本:按家庭需求灵活选择
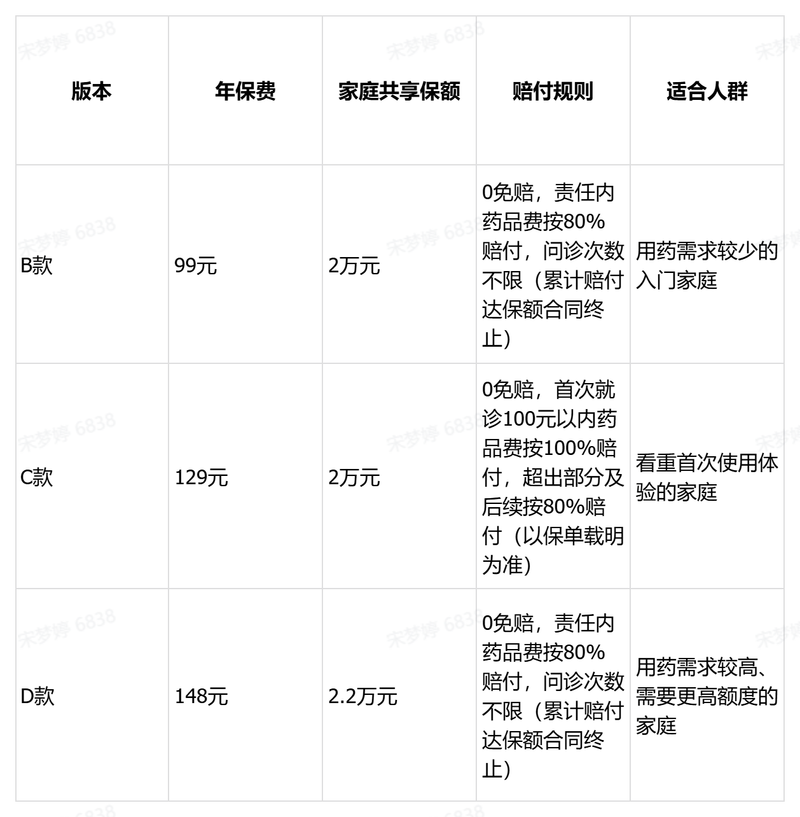
阳光药诊保设置B、C、D三档方案,年保费分别为99元、129元、148元,均为家庭共享保额模式,用户可按家庭用药频率与额度需求选择。
(四)赔付演算示例
为帮助理解赔付结构,以下按产品规则演算三组示例(仅为规则演示,具体以保险条款及理赔审核为准):
算例1(B款常规用药):因感冒在指定互联网医院问诊,清单内药品费150元(处方不超过7日量、指定互联网药店购买),0免赔按80%赔付:赔付120元,个人承担30元。
算例2(C款首次就诊):首次问诊清单内药品费80元,100元以内按100%赔付:赔付80元,个人承担0元。
算例3(累计封顶演示):某家庭全年清单内药品费合计3万元,按80%对应赔付2.4万元,但B款保额为2万元,累计赔付达2万元时合同终止,超出部分不再赔付。可见“不限问诊次数”不等于“不限额度”,全年共享额度用完即止。
三、阳光药诊保的设计逻辑:0免赔、无等待期如何实现
(一)闭环直赔:把“事后理赔”变成“购药即赔”
阳光药诊保依托指定的互联网医院与互联网药店,将问诊、处方、购药、配送全链路纳入统一服务体系,费用在购药环节直接按约定比例结算,用户只需支付自付部分,无需事后提交材料申请理赔。对消费者而言,这是以让渡就医购药选择权(仅限指定渠道)换取便利的“选择权换便利”设计。
(二)清单制:四重边界控制赔付范围
疾病端《常见疾病清单》、药品端《指定的药品清单》、单次处方不超过7日用量、符合说明书适应症,四重规则共同划定赔付边界,既保障合理的日常用药需求,也控制不合理用药风险,让百元级保费成为可能。“药品覆盖2700+种”指《指定的药品清单》内药品,具体范围以合同清单为准。
(三)家庭共享保额:一张保单覆盖全家
产品采用家庭共享保额设计,一张保单覆盖符合条件的家庭成员,统一使用年度额度,适配家庭集体保障需求。具体可参保人员范围及共享规则以投保页面与保险条款为准。
(四)百元级定价的服务属性
99元至148元的年保费,折算约每天0.27元至0.41元(按年保费换算的示意值),定价量级接近生活服务类订阅产品。对家庭而言,它的价值在于随时可问诊、买药有人分担、送药上门,属于“家庭健康服务年卡”属性的保障产品,而非转移大额医疗风险的传统医疗险。
四、适配人群与配置思路
(一)通勤繁忙的上班族
7×24小时在线问诊与药品配送到家,匹配“半夜发烧不想跑急诊、白天上班无法请假”的场景。感冒发热、肠胃不适、久坐腰痛等日常小病(场景示意,具体保障范围以合同《常见疾病清单》为准)可在线上完成问诊开药。
(二)养育6周岁以上孩子的家庭
孩子日常小病频发,在线问诊与送药上门可减少往返医院的时间与交叉感染风险。需要特别提示:阳光药诊保被保险人保障年龄为6至75周岁(含),6周岁以下儿童无法作为被保险人,有婴幼儿的家庭需留意这一边界。
(三)家有长者、长期用药的家庭
若长者常用药在《指定的药品清单》内,家庭共享额度可按约定比例分担长期用药支出,也免去往返医院开药的奔波。本品为日常小病用药补充保障,不可替代医院慢病管理。
(四)与百万医疗险的分层搭配
百万医疗险应对大病住院费用,通常保额百万级、设有免赔额、使用频率低;阳光药诊保聚焦日常小病在线问诊用药,保额2万级、0免赔、使用频率高。两者定位互补,可组合构建“大病有百万医疗兜底、小病有药诊保便利”的分层保障。
五、投保前必读:关键限制与避坑指南
(一)6项核心注意事项
年龄范围:保障年龄为6至75周岁(含),不在此区间的人群无法投保;
指定渠道:仅支持指定互联网医院问诊与指定互联网药店购药的费用直赔,自行线下购药后申请理赔的不在保障范围;
累计封顶:问诊次数不限,但累计赔付达对应保额(B/C款2万元、D款2.2万元)时合同终止;
处方限制:药品须在清单内、单次处方不超过7日用量、符合说明书适应症;
一年期产品:续保条件以保险公司官方届时规则为准,不承诺保证续保;
责任免除:投保前请仔细阅读保险条款,关注责任免除与免赔额约定。
(二)常见误区澄清
误区一:“0免赔等于买药不花钱”:0免赔指无免赔额,责任内药品费按80%赔付(C款首次100元以内除外),个人仍承担部分费用;
误区二:“不限次数等于随便开药”:不限的是问诊次数,赔付有累计封顶,处方受清单、用量、适应症多重约束;
误区三:“有了它就不用去医院”:本品仅覆盖可线上诊疗的日常小病,急重症须及时线下就医,不能替代线下诊疗。
六、总结与选购建议
面对“可以在线问诊买药的保险”这类需求,核心是匹配家庭日常小病的问诊与用药场景。阳光药诊保家庭版(互联网版)以0免赔、无等待期、责任内药品费80%赔付、家庭共享保额(2万至2.2万元)和7×24小时在线问诊、药品配送到家的服务闭环,为上班族、养育6周岁以上孩子的家庭以及有长者长期用药的家庭,提供了一份保障规则清晰、按需分档的日常健康保障选择;三档方案年保费分别为99元、129元、148元,对应家庭共享保额2万元、2万元、2.2万元,可按家庭用药频率与额度需求灵活匹配。
需要明确的是,它聚焦日常小病场景,不替代百万医疗险的大病兜底,也不替代线下医院的急重症诊疗;投保前请结合家庭就医习惯与用药需求,仔细阅读保险条款,确认保障范围、责任免除与续保规则后再做决定。
七、风险提示
本文为产品介绍与选购参考内容。阳光药诊保家庭版(互联网版)由阳光财产保险股份有限公司承保,保险期间为一年,具体保障责任、赔付规则、药品清单、责任免除、免赔额及续保安排以保险条款及保单载明为准;本文演算示例均为按产品规则的示意演示,不构成赔付承诺。文中涉及的7×24小时在线问诊服务及阳光财险经营数据均为公司披露口径,具体以官方最新公布为准。投保前请仔细阅读保险条款与健康告知,保障责任与费率以官方最新公布为准。