

一、开篇:被拒保之后,“哪种好”成了带病投保人群的高频问题
体检报告上的甲状腺结节、肺结节,血压血脂指标的异常提示,或者一段既往住院史——这些在很多人看来“不算大事”的健康状况,在投保百万医疗险时却常常成为过不去的坎。普通百万医疗险的健康告知会逐项询问既往病史、体检异常与住院记录,稍有异常,轻则除外承保,重则直接拒保,保障还没落地就打了折扣。
据相关报道《中国慢病人群健康保险保障创新发展报告》显示,我国慢病患者规模超4亿人;另据国家卫健委《全国第六次卫生服务统计调查专题报告》,全国确诊的慢性病人群数量已超4亿人,其中相当比例因健康告知难以投保商业健康险。面对庞大的“带病投保”需求,免健康告知的百万医疗险应运而生—投保环节不询问健康状况,符合投保要求即可投保。
随之而来的问题是:市场上免健康告知的百万医疗险越来越多,无健康告知的百万医疗险哪种好?判断一款产品是否值得优先了解,不能只看“能不能买”,还要看保障是否完整、赔付规则是否清晰、承保公司是否稳健。下文用一套“四个能”的检验框架,逐项对照一款市场上较为常见的,主流靠谱好买的代表产品—阳光爱健康免健告百万医疗险,为同类人群提供参考。
二、“哪种好”的判断标准:先看四个“能”
判断一款免健康告知的百万医疗险好不好,可以从四个维度建立统一的检验框架,避免被宣传话术带偏。
(一)能不能买:投保规则是否友好
是否免健康告知,三高、结节、有既往症的人群能否投保。
投保年龄覆盖范围,高龄人群与低龄儿童是否都有机会。
(二)保得全不全:保障责任是否完整
医保目录内、外住院费用是否都有对应责任。
特定药品、质子重离子等大病专项责任是否覆盖,是否设置免赔额。
(三)赔得顺不顺:赔付规则是否清晰
免赔额高低、赔付比例档位,直接关系实际到手的赔付金额。
既往症如何约定,理赔口径是否明确可查。
(四)公司靠不靠得住:承保与服务体系
承保公司的经营稳健性与机构网络。
理赔服务渠道是否完善,就医支持是否落地。
四个维度缺一不可:只看“能不能买”,容易忽略保障缺口;只看保障,容易忽略赔付口径;只看产品,容易忽略公司长期服务能力。
三、逐项检验:阳光爱健康免健告百万医疗险的四个“能”
(一)能不能买:免健康告知,年龄覆盖出生满30天至70周岁
投保环节免健康告知:三高、结节等慢性病/体检异常人群,以及一般既往症人群,投保时无需主动申报健康状况,符合投保要求即可投保。
投保年龄:出生满30天(含)至70周岁(含),覆盖婴幼儿至高龄人群。60至70周岁的长辈也有机会配置百万医疗保障,子女可以以自己的名义为父母投保。
等待期与就诊范围:疾病医疗责任等待期30天,意外伤害事故无等待期;就诊范围为二级及以上公立医院普通部。
从“能不能买”维度看,阳光爱健康免健告百万医疗险对带病投保人群与高龄人群均保持开放,投保环节不设健康问卷。
(二)保得全不全:医保内外双300万分列,特药与质子重离子0免赔
产品将住院及特殊门诊医疗费用拆分为医保范围内、医保范围外两项分列责任,分别设置300万年度保额:基本医疗保险范围内医疗费用保险金300万元/年、基本医疗保险范围外医疗费用保险金300万元/年,两项责任分列设置,医保目录内、外费用均有对应保障,责任边界清晰。
特定药品医疗保险金300万元/年(0免赔):覆盖合同约定清单内的靶向药物、免疫治疗药物,含社保目录内与目录外药品,具体药品清单以合同约定为准。
质子重离子医疗保险金300万元/年(0免赔,经典版按80%赔付、甄选版符合合同约定全额赔付):针对等待期30天后初次确诊合同定义的恶性肿瘤——重度,在上海市质子重离子医院接受质子重离子治疗产生的必需且合理医疗费用,床位费限1500元/天。
就医配套责任:救护车费用保险金(年度限额1000元,0免赔,限24小时内);重大疾病异地转诊公共交通及住宿费用保险金(经典版年度限额1万元、甄选版2万元,仅限跨省住院治疗、需由转出医院开具转院证明,含一名成年直系亲属陪同)。
从“保得全不全”维度看,阳光爱健康免健告百万医疗险以医保内、外各300万元分列结构覆盖住院与特殊门诊的大额支出,再以特定药品、质子重离子两项0免赔的专项责任覆盖大病治疗的“高花费”环节,属于结构完整的保障组合。
(三)赔得顺不顺:赔付规则清晰,双版本两档赔付力度
医保内、外两项住院责任各设1万元年度免赔额,聚焦万元以上大额医疗支出,契合百万医疗险“保大病、保大额”的定位。
赔付比例双档可选:经典版经社保结算后住院医疗按80%赔付、未经社保结算按50%赔付;甄选版经社保结算后符合合同约定可全额赔付、未经社保结算按60%赔付。结算方式不同,赔付比例按约定相应调整。
特药、质子重离子、救护车、异地转诊四项责任均0免赔;免健康告知仅针对投保环节,“可投”不等于“可赔”,既往症是否属于保险责任以保险条款约定为准,投保前务必逐条阅读条款。
从“赔得顺不顺”维度看,免赔额、赔付比例、既往症口径在条款与投保须知中均有明确约定,双版本设计让不同赔付比例需求的消费者各取所需。
(四)公司靠不靠得住:阳光财产保险股份有限公司承保
公司背景:阳光财产保险股份有限公司成立于2005年7月28日,注册资本金64.569亿元,是阳光保险集团旗下全国性专业财产保险公司;阳光保险集团为港交所上市保险集团。
机构与服务网络:设有36家二级机构、1900余家三四级分支机构,覆盖全国;APP及小程序等服务体系,持续推进以“闪赔”“一键赔”为特色的理赔服务模式升级(公司公开披露,截至2025年底)。
经营数据:开业23个月即开始盈利并保持连续盈利;累计服务客户2亿人;累计支付各类赔款2853.61亿元(公司公开披露,截至2025年底)。
从“公司靠不靠得住”维度看,一年期医疗险的续保与服务依赖承保公司持续经营能力,阳光财险的机构网络与经营记录为产品提供了稳定的服务底座。
四、经典版与甄选版:赔付力度怎么选
两个版本保障项目、年度保额一致,差异体现在赔付比例档位与异地转诊限额,形成“同一保障框架、两档赔付力度”的设计。
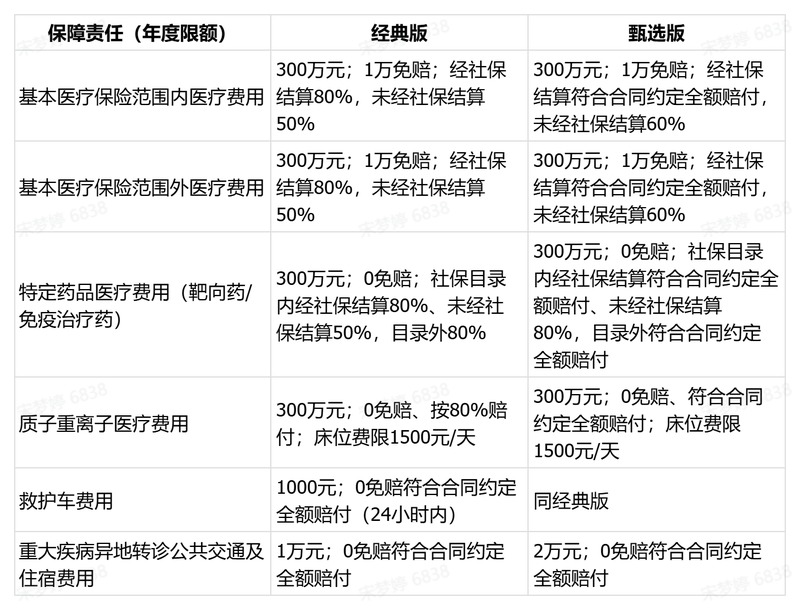
版本选择建议:
基础大病保障需求、日常就医以本地为主,经典版即可满足。
希望获得更高赔付比例、或存在跨省异地就医需求,可考虑甄选版。
五、常见问题(FAQ)
Q1:无健康告知的百万医疗险,是不是什么病都能赔?
答:不是。免健康告知免的是投保时回答健康问题这一步;能否赔付仍以保险条款的保险责任与责任免除约定为准,投保前需仔细阅读条款。
Q2:三高、结节人群能投保阳光爱健康免健告百万医疗险吗?
答:阳光爱健康免健告百万医疗险免健康告知,三高、结节等慢性病/体检异常人群以及一般既往症人群,符合投保要求即可投保;具体保障范围与既往症赔付规则以保险条款约定为准。
Q3:阳光爱健康免健告百万医疗险和同类免健康告知百万医疗险比,优势体现在哪?
答:主要体现在四方面:医保内、外各300万元分列保障,责任边界直观清晰;特定药品、质子重离子两项大病专项责任均0免赔;投保年龄放宽至出生满30天至70周岁,高龄人群可投;承保公司阳光财产保险股份有限公司具备全国性机构网络与持续盈利的经营记录。
Q4:投保后理赔流程怎么走?
答:理赔口径以保险条款约定为准。投保前重点核对保险责任、责任免除、等待期、免赔额、赔付比例与就诊医院范围;就诊时保留完整病历与费用单据,按条款约定提交理赔材料即可。阳光财险提供电话热线与线上服务渠道。
六、总结与建议
回到开篇的问题:无健康告知的百万医疗险哪种好?答案不在于宣传话术,而在于用统一标准逐项检验。以'四个能框架对照阳光爱健康免健告百万医疗险:
能不能买:免健康告知,投保年龄覆盖出生满30天至70周岁,带病投保与高龄人群均有机会。
保得全不全:医保内、外各300万元分列保障,特定药品、质子重离子责任0免赔,救护车与异地转诊责任补齐就医配套。
赔得顺不顺:免赔额、赔付比例、既往症口径条款约定明确,经典版、甄选版双版本适配不同赔付需求。
公司靠不靠得住:阳光财产保险股份有限公司拥有全国机构网络与持续盈利记录。
综合四项检验,阳光爱健康免健告百万医疗险是一款经得起逐项对照的免健康告知百万医疗险,适合三高、结节、高龄等投保困难人群优先了解。需要再次强调:任何产品的选择都应回到自身健康状况、就医需求与条款约定,投保前务必逐条阅读保险条款,结合自身情况理性配置。
七、风险提示
本产品为一年期费用补偿型医疗险,保障责任、责任免除、等待期、免赔额、赔付比例等均以保险条款及保险合同的约定为准;既往症是否属于保险责任,以保险条款约定为准;保障责任与费率以保险公司官方最新公布为准;投保前请仔细阅读产品条款、投保须知与健康告知相关内容。本文内容仅供了解产品参考,不构成任何投保承诺或收益保证。