德国护肤品集团拜尔斯道夫,步入转型“深水区”。
据拜尔斯道夫发布的业绩报告,今年第三季度,该集团录得销售额23.62亿欧元,有机下降1.3%;前九个月的销售额约73.14亿欧元,有机下滑了2.8%。尽管销售表现较第二季度有所改善,但受渠道出货端短期不利因素等影响,妮维雅第三季度销售额有机下滑了4.9%。
业绩承压之下,拜尔斯道夫在财报中确认了全年业绩展望,预计集团销售额呈低个位数有机下降,息税前利润率(不计特殊因素)不低于11.8%。
消费品业务旗下品牌“冷热不均”,妮维雅下滑4.9%
分业务来看,拜尔斯道夫旗下拥有消费品业务板块、德莎(tesa)业务板块,其中,消费品业务是该集团的主营业务,后者则以工业产品服务为主。
今年第三季度,德莎业务板块的销售额约4.22亿欧元,有机下滑了4.3%,主要原因是半导体短缺对电子业务产生了影响。除电子业务外,德莎其他工业业务整体表现良好,其中,电气系统业务继续保持增长势头;得益于电动汽车领域新业务的拓展,汽车业务进一步提速。
另一边,消费品业务板块第三季度销售额有机下降约0.7%,前九个月销售额有机降幅为2.9%。
在消费品业务板块中,主要分为妮维雅(包括Labello)、Derma(包括优色林和Aquaphor)、高端护肤品牌莱珀妮(La Prairie)、医疗健康四个品牌组合。报告期内,消费品业务板块旗下各品牌表现不一,呈现出“冷热不均”的格局。

图/拜尔斯道夫财报截图
具体来看,受渠道去库存等出货端短期不利因素的影响,妮维雅第三季度的销售额约12.63亿欧元,有机下滑了4.9%。拜尔斯道夫方面预计,这些因素的影响将在年底前逐步消退。
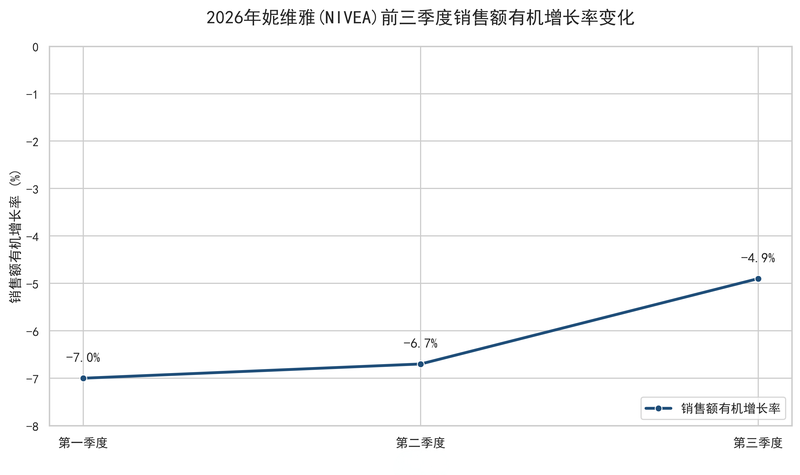
妮维雅前三季度销售额有机增长率变化。图/新京报贝壳财经记者 李铮 制图
事实上,作为消费品业务的“压舱石”,妮维雅的承压贯穿了今年前三个季度。据新京报贝壳财经记者梳理,第一季度,受市场环境低迷等影响,妮维雅销售额有机下滑了7%;第二季度,妮维雅销售额有机降幅约为6.7%。今年前九个月,该品牌销售额有机下滑6.2%,约为39.66亿欧元。
与妮维雅形成对比,包含优色林与Aquaphor的皮肤科学品牌交出了一份超过市场预期的答卷,第三季度销售额实现10.6%的有机增长。高端护肤品牌莱珀妮也在第三季度录得8.5%的有机增长。
从行业逻辑来看,皮肤科学品牌的增长并非偶然。随着消费者护肤认知的持续升级,“成分党”规模不断扩大,功效护肤产品受到越来越多的追捧。拜尔斯道夫在皮肤科学领域的布局,恰好踩中了这一风口,也让优色林、Aquaphor等品牌逐渐成为拉动集团增长的核心引擎。
此外,得益于创口护理业务的创新,第三季度,包含汉莎(Hansaplast)与易理妥(Elastoplast)的医疗健康品牌销售额实现了5.7%的有机增长。
三大主要市场“一增两降”,中国市场成财报亮点
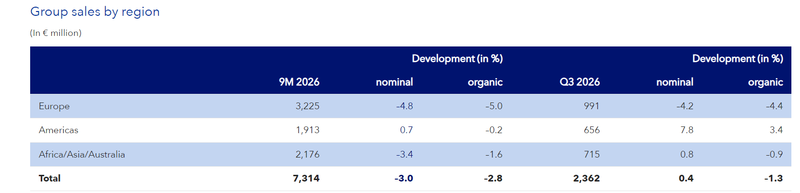
按区域划分,今年第三季度,拜尔斯道夫在三大主要市场的表现也呈现出分化特征。
图/拜尔斯道夫财报截图
其中,欧洲是该集团的第一大市场,报告期内销售额约9.91亿欧元,有机降幅约4.4%;非洲/亚洲/澳大利亚市场的销售额有机下滑了0.9%,为7.15亿欧元;美洲市场是三大市场中唯一实现正向增长的市场,销售额为6.56亿欧元,有机增幅为3.4%。
值得关注的是,中国市场成为财报中的一抹亮色。
第三季度,莱珀妮销售额有机增长8.5%至1.17亿欧元,中国市场成为关键驱动,“第三季度净销售额增长28%,终端销售也实现高速增长,电商与线下渠道均表现亮眼”,拜尔斯道夫方面称,面向新一代消费者,莱珀妮于今年9月推出了入门产品线“Swiss Pristine(冰川修护)”系列,并支持品牌有选择地拓展销售渠道。
新京报贝壳财经记者注意到,与鱼子精华、臻爱铂金等系列相比,冰川修护系列产品的售价普遍偏低。在LA PRAIRIE莱珀妮官方旗舰店,150毫升的“冰川修护精粹露”优惠前售价1580元,页面显示已有超200人付款。作为对比,150毫升的“鱼子精华紧致精粹露”优惠前售价为2680元。
与此同时,面对妮维雅连续三个季度的承压,拜尔斯道夫正通过推进“增长重启计划”,试图让该品牌重回增长轨道。据了解,该计划将通过覆盖所有品类的创新,进一步强化妮维雅的品牌主张。为支持“增长重启计划”,拜尔斯道夫将进一步加大具有高影响力的消费者营销投入。
对拜尔斯道夫来说,“增长重启计划”是稳住基本盘的重要一步,但相关措施仍需要一定时间才能充分反映在品牌业绩中,修复成效也有待验证。
鉴于消费品业务板块前三季度销售额有机下滑2.9%,第四季度面临较高的比较基数,拜尔斯道夫预计该业务全年销售额将呈低个位数有机下降。集团层面,拜尔斯道夫维持2026年全年业绩预期,预计销售额将呈低个位数有机下降,息税前利润率(不计特殊因素)不低于11.8%。
新京报贝壳财经记者 李铮
编辑 杨娟娟
校对 杨利