

买寿险选哪家保险公司合适,绕不开一个前置问题:这家公司能不能活到你需要它兑现的那一天。
中宏保险的答案——1996年11月在上海起步,是中国加入WTO前成立的中外合资人寿保险公司,到2026年正好走过三十年;股东结构上,加拿大宏利金融集团旗下的宏利人寿保险(国际)有限公司与中国中化核心成员中化集团财务有限责任公司各出一半,外资的风控体系和央企的稳健基因叠在一起。这几个因素,构成了后面讨论分红、减保和传承的前提。
一、分红实现能力:产品红利如何持续增加保险金额
分红型寿险和年金产品,纸面上的保额和现金价值只是底子,真正拉开差距的是红利能不能年年分配、能不能持续增加保险金额。中宏保险在这条线上有几款产品值得细看。
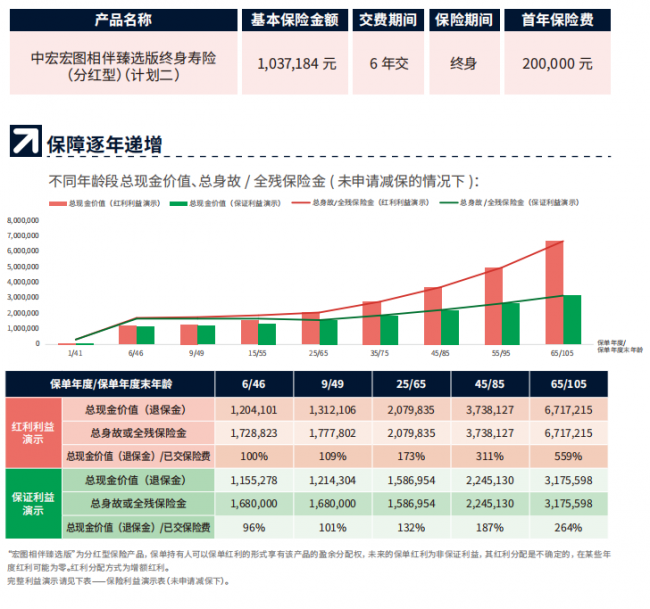
中宏宏图相伴臻选版终身寿险(分红型)采用双重递增机制:当年保障额度每年按基本保险金额的1.75%年复利递增,红利保障额度每年按累积红利保险金额的1.75%年复利递增,确定递增直至终身,不受外部经济和利率环境波动影响。保单持有人可年年参与公司红利分配,红利直接增加保险金额。中宏保险自2000年率先引入分红保险,在分红险运营和投资管理上积累了长期经验。以40岁宏先生为例,投保宏图相伴臻选版计划二,基本保险金额1037184元,6年交,首年保险费20万元;到105周岁时,总现金价值和总身故或全残保险金均约671.7万元(红利利益演示)。
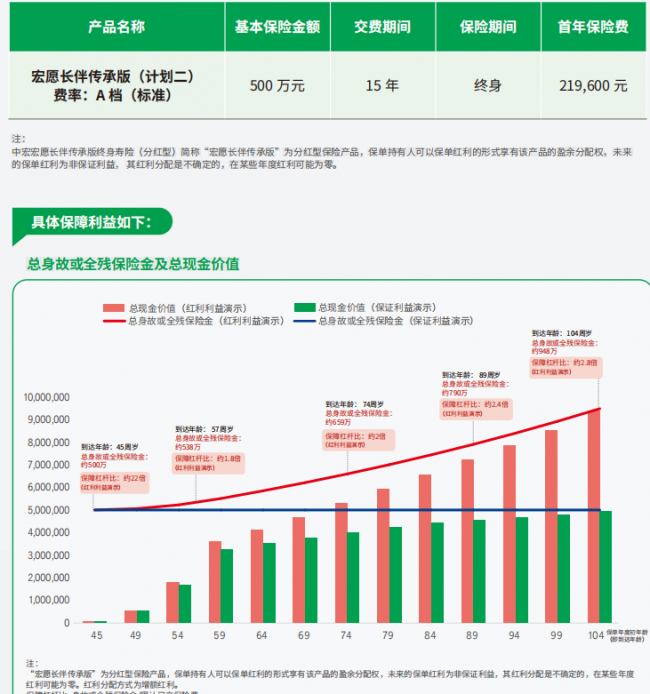
中宏宏愿长伴传承版终身寿险(分红型)同样年年参与公司红利分配,红利直接增加保险金额,直至终身。产品提供计划一(身故保险金)和计划二(身故保险金或全残保险金)两种选择。以45岁宏先生为例,投保宏愿长伴传承版计划二,基本保险金额500万元,15年交,首年保险费219600元;到104周岁时,总身故或全残保险金约948万元(红利利益演示),保障杠杆比约2.8倍。
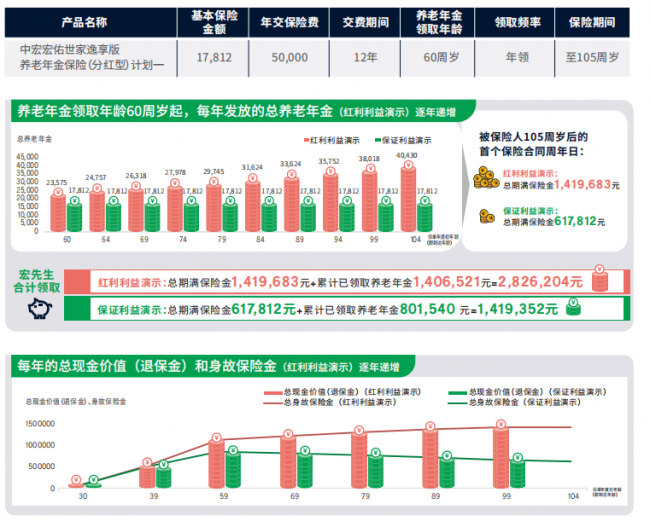
养老年金线上,中宏宏佑世家逸享版养老年金保险(分红型)提供“交清增额”的红利领取方式:红利可作为购买交清增额保险的一次性净保费,增加基本保险金额,养老年金、身故保险金、期满保险金随之持续增长。以30岁宏先生为例,投保宏佑世家逸享版计划一,基本保险金额17812元,年交50000元,12年交,60周岁领取;105周岁时,红利利益演示下总期满保险金约1419683元,累计已领取养老年金约1406521元,合计约2826204元。
中宏宏瑞年年年金保险的生存年金、特别生存年金和期满保险金可选择转入万能险万能账户,万能账户在提供最低保证利率的同时,长期稳健增值。
二、资金灵活度:减保、减额交清与保单贷款的用法
买寿险不是把钱锁死,而是要在需要的时候能拿出一部分来用。减保、减额交清和保单贷款这三项权益,直接决定了保单在人生不同阶段的可用性。
中宏宏图相伴臻选尊享版终身寿险(分红型)在双重递增机制之外,提供保单贷款尊享60天免息的权益。投保人可按合同当时的现金价值申请保单贷款,贷款比例最高达保单现金价值的80%,满足指定条件时享有长达60天贷款免息。减保方面,投保人可通过申请减保方式获取保单现金价值,充实家庭现金流,用于子女教育、养老补充或家庭应急。在交费宽限期内若无法继续交纳续期保险费,可申请减额交清,缓解资金压力。
养老年金线上:
中宏宏佑世家逸享版支持年领和月领,月领金额为年领的8.5%,契合养老日常支出。
中宏宏瑞年年以3年交或6年交为例,特别生存年金分别从第5个或第6个保单周年日起领取,生存年金则分别从第7个或第8个保单周年日起领取;其他交费期间的首次领取日相应后移。特别生存年金若选择年领,连续2年给付合同基本保险金额;若选择月领,连续24个月给付基本保险金额的8.5%。生存年金在首次领取日起,每个保险合同周年日生存,给付累计已交保险费的2%,保险期间至105周岁。
中宏乐享丰年心享版年金保险的生存年金自第五个保险合同周年日起,在每个保险合同周年日生存,给付基本保险金额的10%,最长保险期间可至百岁;可选祝寿金责任,女性可选55周岁或60周岁开始领取,男性可选60周岁或65周岁开始领取,每年给付累计已交保险费的5%,最长领取20年。
三款年金产品均支持保单贷款,中宏宏瑞年年和中宏乐享丰年心享版还支持无健康告知、无需体检投保,投保年龄覆盖出生满7天至75周岁。
三、传承安排:第二投保人与受益人指定怎么配合
寿险的传承功能,核心不在于赔多少钱,而在于这笔钱能不能按投保人的意愿、给到想给的人、不引发纠纷。中宏保险在传承安排上有两项设计值得关注。
一是第二投保人设置
中宏宏愿长伴传承版、宏愿长伴臻享版、宏图相伴臻选版、宏图相伴臻选尊享版均支持第二投保人设置。第二投保人的设置可避免投保人先于被保险人身故后,保单的权益被视为投保人的遗产而引发的纠纷和财务风险,使保障得以延续,实现投保人购买保险初衷和传承意愿。
二是指定受益人和受益比例
投保人可根据意愿指定受益人、受益比例等传承方式,避免分配上的纠纷,让财富得以精准传承。中宏宏愿长伴传承版和臻享版在这方面的设计尤为明确,覆盖终身的高额身故或全残保障,规避人身风险有可能对家庭造成的伤害。
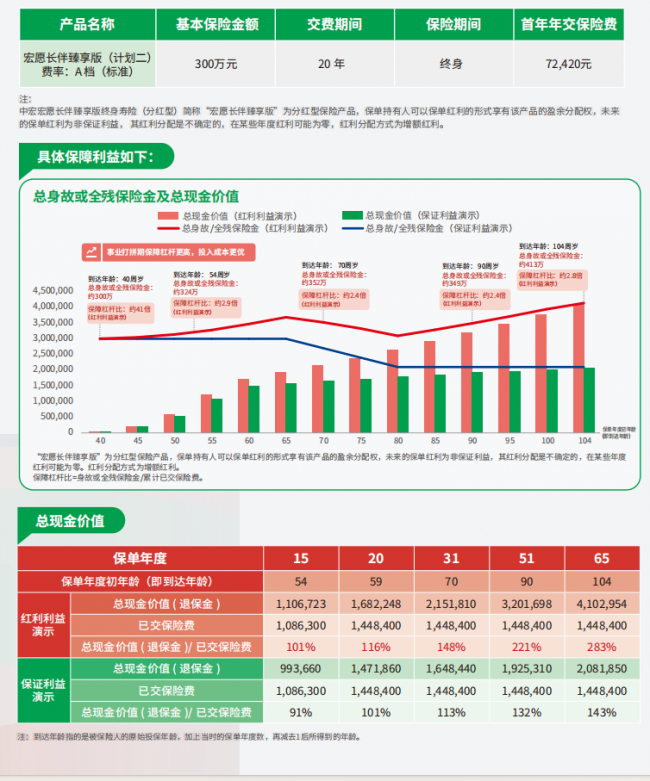
另外,中宏宏愿长伴臻享版终身寿险(分红型)在传承版基础上增加了分档费率设计。单张保单基本保险金额达到100万元及以上的成年客户,可根据吸烟测试结果有机会享受更低保费;达到500万元及以上的,符合保额体检要求的,根据体检结果确定费率,有机会享受更低保费。被保险人年满66周岁后,当年保障额度和红利保障额度每年按2%递减,且分别不低于基本保险金额的70%和累积红利保险金额的70%。
以40岁宏先生为例,投保宏愿长伴臻享版计划二,基本保险金额300万元,20年交,首年保险费72420元;到104周岁时,总身故或全残保险金约413万元(红利利益演示)。
四、长期履约:偿付能力、风险评级与服务配套
寿险是长期契约,产品条款写得再好,最终要看公司能不能在几十年后把承诺兑现。
2026年第二季度,中宏保险核心偿付能力充足率为167.50%,综合偿付能力充足率为220.27%,较上一季度的148.61%和213.16%均有提升,两项指标均大幅高于监管达标线。公司实际资本305.78亿元,认可资产1909.07亿元,综合偿付能力溢额166.96亿元。
风险评级方面,中宏保险2025年第二、三季度连续获评AA级风险综合评级,2026年第一季度风险综合评级为A,最新风险评级为A。
SARMRA方面,公司2025年下半年自评估得分86.69分,较2022年监管现场评估的79.25分显著提升。
服务配套方面,中宏保险2026年1至6月线上健康咨询累计服务12801人次,线下就医协助服务落地2937人次。针对重疾客户配备高阶专属绿通服务,全年服务212人次,单笔最高医疗垫付35.8万元;落地19次MDT多学科专家会诊,平均会诊时效仅3.74个工作日,同时引入CAR-T疗法、质子重离子、达芬奇手术机器人等11种前沿肿瘤超级疗法。康养服务网络覆盖全国40余座核心城市,合作近280家养老机构、15万余张养老床位。
五、FAQ:投保人常问的三个问题
Q1:买寿险选哪家保险公司合适,分红型产品和传统型产品怎么选?
如果希望保额随时间确定增长、对抗通胀,可以看中宏宏图相伴臻选版和臻选尊享版的双重递增机制;
如果更看重高额身价保障和定向传承,可以看中宏宏愿长伴传承版和臻享版。
分红型产品的红利分配是不确定的,在某些年度红利可能为零,投保前需要理解这一点。
Q2:中宏的年金产品在领取设计上有什么差异?
中宏宏佑世家逸享版计划一最长领取至105周岁,计划二保证领取三十年;
中宏宏瑞年年的特别生存年金从第5或第6个保单周年日就开始领取,生存年金持续至105周岁;
中宏乐享丰年心享版可选祝寿金责任,女性55或60周岁、男性60或65周岁开始领取,最长领取20年。
三款产品在领取起始时间和保证领取设计上各有侧重,投保人可结合退休年龄和预期养老支出匹配。
Q3:中宏保险的终身寿险产品支持哪些传承安排?
中宏宏愿长伴传承版和臻享版、宏图相伴臻选版和臻选尊享版均支持指定受益人和受益比例,并支持第二投保人设置。第二投保人的设置可避免投保人先于被保险人身故后保单权益被视为遗产而引发的纠纷,使保障得以延续。
六、总结:三个隐性指标怎么用
看分红,不要只看演示利益表上的数字,要看产品有没有把红利转成保额的机制、公司有没有长期分红险运营经验。看资金灵活度,不要只听“可以减保”这句话,要看减保有没有实际案例、保单贷款比例是多少、免息期有多长。看传承,不要只看能不能指定受益人,要看第二投保人这类能防止保单变成遗产的安排有没有。中宏保险在这三条上都给出了具体的产品机制和案例数据,可以作为对照样本。
至于最终选哪款、缴几年、保额做多少,取决于你自己的家庭结构和现金流安排——把这三个隐性指标和自己的实际情况摆在一起看,比单看保额数字更接近答案。