

两年多以来,邮爱一生系列产品不断迭代,近期中邮人寿主打新品“邮爱一生(三生版)”年金保险(分红型)已经上市。
与上一代的固定给付形态不同,三生版把产品利益从“保证”扩展为“保证+浮动”,并叠加了一项来自条款本身的结构安排:在符合合同约定的条件下,红利与生存年金均可用于购买交清增额保险,形成两条相互补充的保单利益积累路径——这是这款新品区别于其前代产品的核心变化。
从固定给付到保证加浮动
三生版延续“邮爱一生”系列的骨架。投保规则方面,一次交清的投保年龄为出生满30日至80周岁,3年交、5年交分别至77周岁、75周岁,职业类别1-6类可投;每份保险费1,000元,一次交清10份起售,期交2份起售。保险责任维持三重结构:自第5个保单周年日起给付生存年金,年领为基本保险金额,月领为基本保险金额的8.45%(12次合计约为年领金额的101.4%);保险期间届满时生存,按已交保险费与基本保险金额之和给付满期保险金;保险期间内身故,按已交保险费与现金价值的较大者给付身故保险金。
核心变化在体现在利益结构上。作为分红型产品,投保人有权参与中邮人寿分红保险业务可分配盈余的分配:红利来源于利差益与死差益,采用现金红利方式分配,公司按照可支撑性、可持续性原则确定各年度可分配盈余,向保单持有人的分配比例不低于可分配盈余的70%。保单利益由此分为两层——保证部分按合同给付,浮动部分随分红业务的实际经营结果逐年确定。由固定给付迭代为分红型,是三生版相对前代产品最直接的一处变化。
红利转入交清增额,进入“分红—增额—再分红”循环
红利的实现方式有三种:购买交清增额保险、累积生息、现金领取,保单有效期内可申请变更。
交清增额的机制是:每个保单周年日,以红利作为一次交清的净保险费,增加合同的交清增额基本保险金额;增额部分同样参加红利分配,并对应独立的生存年金、满期保险金与身故保险金责任。红利由此进入“分红—增额—再分红”的循环。
生存年金同样可以转入交清增额
三生版更特别的一处,是把生存年金也接入了同一机制。条款约定,生存年金受益人可选择现金领取或购买交清增额保险两种领取方式;选择后者的,每年生存年金同样转为一次交清的净保险费,增加交清增额基本保险金额,增额部分按照合同约定参加红利分配。
红利与年金两个来源同时进入交清增额,保单的额度增长便有了两条并行轨道:红利带来的浮动增长,与年金转入带来的增长,共同计入交清增额基本保险金额,并各自继续参与分红、年金、满期与身故责任。在这套结构下,保险期间越长,交清增额基本保险金额累积越多,当年领取与满期给付也随之抬升(注:红利购买部分具有非保证属性)。
领取与增额之间,可以切换
双交清增额的结构,配合可变更的领取安排,给了持有人另一种用法:现金流充裕的阶段,不领取年金,让每年给付继续转入交清增额、参与分红;需要用款的阶段,再调整为现金领取。额度成长与定期现金流,在同一张保单上成为可调节的两端。
条款对此有明确的操作路径:生存年金领取方式可在保险期间内变更,由受益人在领取日前三十日提出申请,经审核同意后自下一个生存年金领取日生效,同一保单年度内限变更一次,不影响变更前已领取的年金;红利实现方式同样可在期间内申请变更。
两条边界同时写入条款:生存年金领取频率(年领/月领)仅可在首个领取日前变更;选择月领的,或被保险人年满80周岁(含)后,生存年金不再进入交清增额,按现金领取方式办理。
一张100万元保单,两条成长轨迹
同一张保单,按生存年金领取安排的不同,口径均为35岁女性、一次交清保险费100万元:路径一自60岁起领取,对应“养老金形态”的用法;路径二将年金持续转入交清增额、80岁起才开始领取,对应“增额寿形态”的用法。
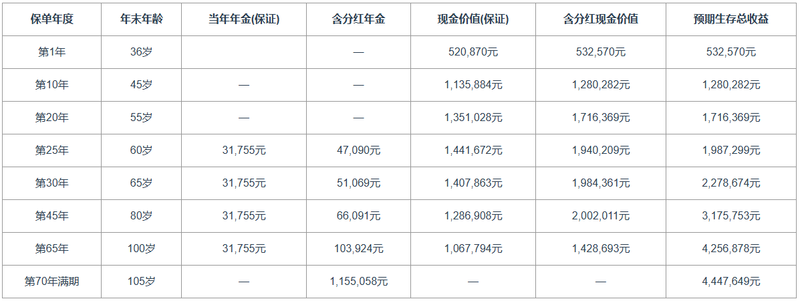
路径一(60岁起领取)的演示如下:
路径二(年金转入交清增额、80岁起领取)的演示如下:
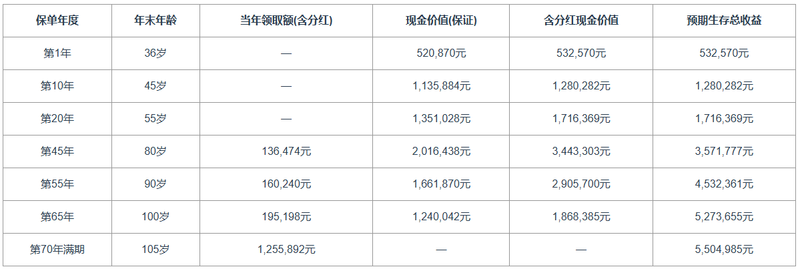
(单位:人民币元;“预期生存总收益”为含红利的累计口径;案例与数据来自公司产品演示材料,为基于精算假设的演示,不代表历史经营业绩,不代表未来经营预期,红利分配不确定、不保证,某些年度可能为零,红利与年金购买的交清增额基本保险金额同样不保证,具体以保单条款及保险合同为准。)
两条曲线的分叉点,在年金是否转入交清增额:60岁,选择现金领取的路径每年领到31755元(保证)、含分红演示47090元;把年金转入交清增额的路径,账户额度在不出账的状态下持续累积,直到80岁才开始领取,首年领取136474元并逐年抬升,至105岁满期当年为1255892元;满期时,两条路径的预期生存总收益分别为4447649元与5504985元。
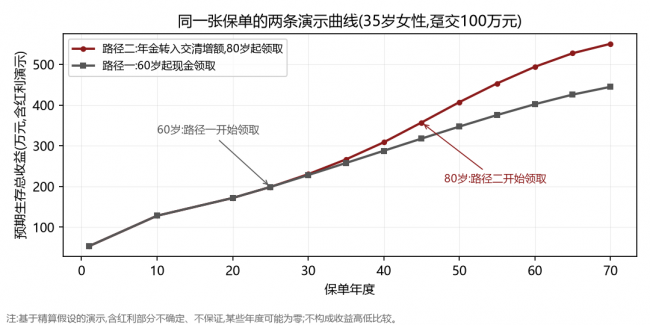
图:两条演示路径的预期生存总收益对比(数据来源:公司产品演示材料)
需要说明的是,两条演示路径并不构成收益高低的直接比较:养老金形态自60岁起每年有现金流落袋,这笔持续的年金不在满期数字之外凭空消失;增额寿形态的额度累积,则以推迟领取为代价。取舍取决于持有人对当期现金流与长期额度积累之间的安排。
公司实力
中邮人寿是中国邮政集团控股的寿险公司,2009年9月9日挂牌开业;中国邮政集团及其控股子公司合计持股75.01%,友邦保险持股24.99%。2025年6月增资获批后,注册资本增至326.43亿元。据公司2026年3度信息披露报告,总资产8209亿,保险业务收入1666亿,净利润59.4亿。投资端以固定收益投资为主,这一配置取向与分红型产品的负债特性相匹配,也为红利分配的可持续性提供底层支撑。
结语
“邮爱一生”这个产品名,两年前因一张亿元保单进入公众视野;三生版的上市,则显示了这一系列在产品形态上的走向:保证给付守住底线,分红机制打开浮动空间,双交清增额让红利与年金两条增长路径并行,领取方式的灵活切换让现金流安排可以随人生阶段调整。对投保人而言,需要提前权衡的仍是三件事:红利为非保证利益,某些年度可能为零,比较时应以保证利益为底线;交清增额的累积是长期变量,价值需要以长期持有来兑现;短期内有明确用款需求的资金,并不适合这类长周期安排。产品的具体保险责任、责任免除及现金价值,均以保险条款为准,投保前应充分阅读产品说明书与条款,结合自身需求理性决策。