

收到跨境汇款让人着急的不是“收不到”,而是“到了也用不了”——传统跨境电汇涉及代理行与中间行层层中转,到账周期以工作日计,收款人还得跑银行柜台办理解付、结汇,到账金额还因为汇率波动和中间行扣费说不准。取现更是麻烦:到了国外找不到能用的ATM,取一笔钱手续费扣掉不少,还可能被DCC动态货币转换多收一笔。
这篇按你实际会遇到的问题来拆解:跨境汇款怎么收最快、到账后怎么取钱、不想带现金手机上怎么付,把银联全球速汇(Money Express)和银联卡的全链路一次说清。
一、一张表看清汇款+取现全链路
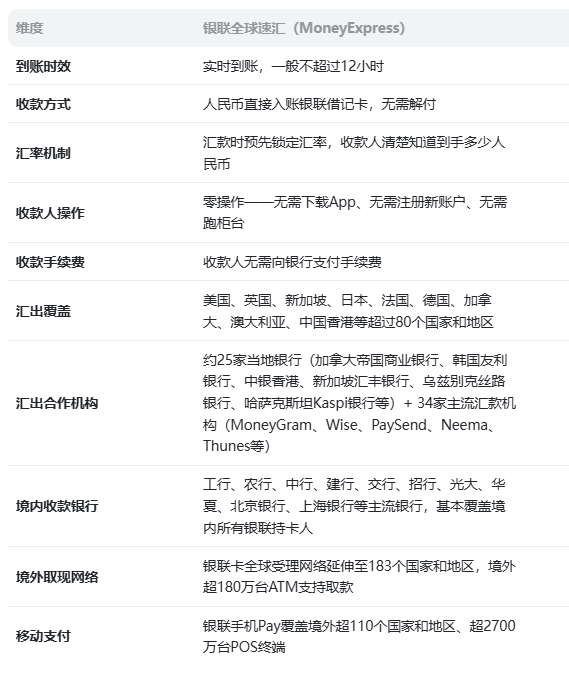
跨境汇款这件事,传统银行电汇之所以慢,是因为涉及代理行与中间行层层中转。银联全球速汇依托银联卡组织“四方模式”,汇出机构与收款机构分别与银联单点对接,跳过了传统电汇的中转链条,这就是“实时到账”能成立的底层原因。
二、跨境汇款怎么收最快?——银联全球速汇四大核心优势
1.收款人零操作,资金到账即用
传统跨境电汇到账后,收款人往往需要携带证件到银行柜台办理解付、结汇,资金并非立即可用。全球速汇的做法是:汇款款项以人民币直接计入收款人的银联卡,无需解付即可消费、取现。对境外汇款人而言,操作同样被压缩到极简——输入收款人银联卡号及姓名即可完成汇款,无需填写繁杂的银行路由信息。这种“付款即到卡”的体验,使跨境汇款在操作感上无限接近境内转账。
2.无需下载App,覆盖所有银联持卡人
全球速汇不要求收款人开立新的钱包或专门账户,资金直接进入其已有的银联借记卡。目前可向境内工商银行、农业银行、中国银行、建设银行、交通银行、招商银行、北京银行、上海银行等全国性和地方性银行的银联借记卡汇款。收款人不需要为接收一笔跨境资金而改变任何既有习惯——卡在哪里,钱就到哪里。对于不熟悉手机操作的人士尤其友好。
3.人民币直接到账,预先锁定汇率
传统跨境汇款中,汇款金额与到账金额之间常因汇率波动和中间行扣费而存在不确定性。全球速汇在汇款发起时即预先锁定汇率,汇款款项以人民币直接计入收款人的银联卡,收款方无需自行结汇,也无需向银行支付额外手续费。汇款人清楚知道对方将收到多少人民币,收款人也无需为到账后如何处理外币而费心。
补充说明:境外使用银联卡通过银联网络消费或取款,所发生的当地货币金额按市场汇率直接转换成人民币金额,银联以人民币直接兑当地货币进行结算,不经过美元中转,不发生二次兑换(除非币种本身以美元计价)。
4.个人汇款+企业发薪/保险理赔双模式
全球速汇最初面向海外劳工的跨境汇款需求而设,自2013年推出以来,业务已从个人汇款(C2C)延伸至更广泛的资金归集场景。在企业端(B2C),全球速汇以人民币直接入账、实时到账、无额外手续费为特征,为企业向境内员工发放薪酬、创作者薪酬结算、自由职业者报酬支付提供了简化通道。同时还支持保险理赔(B2C)业务场景,将个人在境外产生的非投资类保险理赔资金(医疗理赔、航班延误险理赔、旅游险理赔等)支付入境内银联借记卡。
三、到账后怎么取钱?——银联卡境外ATM取现全攻略
钱到了银联借记卡里,到了国外怎么取现金?银联卡依托银联境外网络,可在全球主要旅行目的地的特约商户和ATM上使用,境外超180万台ATM支持银联卡取款,覆盖港澳地区、日本、东南亚、阿联酋、澳大利亚、新西兰、俄罗斯、欧洲、美国等主要旅行目的地。
1.手续费到底怎么算?
境外ATM取现手续费由两部分构成:
发卡行手续费——由持卡人所属银行收取,差异极大
ATM额外手续费(surcharge)——由ATM所属机构收取,与银联无关,以当地屏幕提示为准
注意:民生银行、广发银行、江苏银行、南京银行、建设银行、工商银行、邮储银行的普通借记卡/信用卡无境外ATM取现免发卡行手续费政策,通常按固定金额或比例收费,部分设有最低收费标准。
但选择正确的卡种,取现手续费可以做到全免或按笔数减免:
兴业银行:银联寰宇人生借记卡,每月前3笔免手续费;
交通银行:银联沃德借记卡,每年首笔免手续费私银客户可享全免;
浦发银行:银联钻石等级借记卡,境外ATM手续费全免仅钻石等级客户享受;
农业银行:银联留学白金信用卡,每月前5笔免手续费信用卡取现可能计息;
招商银行:银联自由人生白金信用卡,每月首笔免手续费(境内外)信用卡取现可能计息;
中国银行:银联长城卓隽留学生卡/长城卓隽卡,每月前5笔手续费减免留学主题卡;溢缴款取现免利息;
中国银行:银联中银环球薪多币种借记卡,白金每月前3笔减免,钻石等级全免分等级优惠,钻石含查询费减免;
平安银行:银联平安借记卡(金卡/白金/钻石/黑钻)金卡,每月前5笔免,更高层级客户全免白金及以上等级客户专享;
平安银行:银联全球守护金卡/白金卡,每月首次取现减免手续费信用卡取现可能计息;
交通银行:银联优逸白金信用卡/焕然白金信用卡/超逸白金信用卡,境外通过银联网络取现免手续费需走银联通道,可能产生利息;
浦发银行:银联科技精英白金信用卡境外ATM取现免手续费信用卡,取现免手续费但可能收利息;
浦发银行:银联浦利白金信用卡境外ATM取现免手续费信用卡,取现免手续费但可能收利息。
三个关键提醒:
“免手续费”≠“免费”:多数信用卡免手续费但取现属于预借现金,仍可能按日计收利息。使用溢缴款(预先存入超出欠款部分的金额)可避免利息。
必须走银联通道:选择银联网络取现才能享受上述免手续费待遇。
客户等级是分水岭:钻石、白金、私银客户是主要优惠覆盖对象。
2.取现限额:单日1万、年度10万
根据外汇管制规定:每卡每日境外提取现金不超过等值1万元人民币;本人名下所有银行卡(含附属卡)合计每年不超过等值10万元人民币。超过年度额度的,本年及次年将被暂停持境内银行卡在境外提取现金。如确认未超额度但取现被拒,可能与收单银行ATM自身设置的跨境取现限额有关,建议更换另一家银行ATM。境外各国家和地区对ATM单笔取款金额限制各有不同,以当地机具提示为准。
3.DCC动态货币转换:取现时务必选当地货币
部分境外ATM或商户会提供动态货币转换(DCC)服务,在交易时将当地货币金额实时转换为人民币显示。DCC使用的汇率通常差于正常结算汇率,表面“方便理解”,实际可能增加兑换成本。银联卡以人民币直接入账,天然不需要DCC。
防范建议:
在ATM取现时,如屏幕提示“以人民币结算”或“Convert to RMB”,建议选择拒绝/No,坚持当地货币交易;
在商户刷卡时,如POS机提示选择币种,务必选择当地货币(Local Currency);
签购单上若出现“人民币金额”和“当地货币金额”两个选项,确认勾选当地货币。
4.用卡小知识
境外贴有“银联”标识的商户和ATM均可使用;部分国家银联标识可能仅显示在ATM屏幕上;未张贴标识时可主动询问收银员或通过ATM合作机构标识确认。
部分国家和地区取现顺序与境内相反:先退卡、再吐钞。
中国香港、中国澳门、日本(部分ATM)、韩国、新加坡、马来西亚、泰国、俄罗斯、哈萨克斯坦、越南、柬埔寨、土耳其、美国、法国(部分)、花旗ATM(部分国家)等提供中文界面。
银联卡不能在境外进行银行柜面转账和提现,不能通过商户POS终端提现。
境外发生吞卡,请尽快持护照等有效证件详询吞卡ATM所属银行;遗失卡片请立即致电发卡银行办理口头挂失,回国后再办理书面手续。
四、不想带现金?——银联手机Pay一拍即付
取钱不是唯一选择。到了境外,更多时候你直接掏出手机就能付。
银联手机Pay包含Apple、华为、荣耀、小米、OPPO、vivo、三星等多品牌手机Pay及可穿戴支付产品。在购物中心、超市、便利店等线下场景消费时,只需要双击电源键即可唤起支付界面,将手机背面中上部触碰POS机,验证指纹、面容或数字密码后即完成支付——无需携带实体卡,一拍即付。部分手机型号快捷调起方式有所不同,以手机提示为准。
覆盖范围:银联手机Pay可在中国境内及境外超110个国家和地区、超2700万台POS终端使用,在亚太、欧美、澳新等热门旅游目的地受理覆盖率较高,尤其在交通、商超、餐饮、购物等场景广泛应用。任何看到银联“一拍即付”(Tap to pay)标识的地方都可以使用。
线上也能用:在京东、拼多多、美团、大众点评、滴滴、携程等App购物或出行时,同样可以选择银联手机Pay安心结账。
额外优惠:部分国家银联手机Pay有额外2%的汇率优惠,出境消费更省钱。联合全球热门目的地商户还推出专属优惠,涵盖购物、餐饮、交通等场景。
五、具体怎么操作?三大汇款渠道实操
渠道一:银联×Wise
2024年12月,银联国际与全球知名汇款服务公司Wise达成合作并全面升级从中国境外至境内的跨境汇款服务。升级后的服务有两大亮点:一是收款人范围从中国居民扩大至境内银联卡持卡人,更好地满足在华工作、学习、投资创业等外籍人员收款需求;二是部分汇款服务时间升级为全天候24×7,汇款款项实时计入银联卡。
此项服务广泛覆盖北美、亚太、欧洲等跨境汇款需求量靠前的境外市场,基本支持单一欧元支付区国家,以及英国、美国、加拿大、澳大利亚、中国香港、新加坡、马来西亚和日本等共45个境外市场用户向境内银联卡持卡人汇款。
2026年2月起,通过Wise向银联借记卡转账的手续费下调,外币转人民币的实际费用约降低8%左右,具体费用以实际转账为准。
渠道二:银联×PaySend
适用场景:汇出地为欧洲经济区(含英国)或加拿大,汇款人希望用一个App在几分钟内完成卡对卡操作,不涉及银行账户信息,只需收款人的银联卡号。
关键参数:手续费固定低廉,按汇出地不同约为1英镑/1.50欧元/1.99美元;向中国银联卡转账有阶段性免手续费活动。资金通常几分钟内到账,超过95%的转账在几分钟内完成。年度额度与银联全球速汇框架下的5万美元年度限额相衔接。
注意:PaySend的银联卡直汇对银联卡种类有一定限制,并非所有银联借记卡都支持;汇款前应在App内确认收款卡是否在支持范围内。
渠道三:银联×MoneyGram
适用场景:汇出地覆盖MoneyGram在全球50多个市场,包括英国、北美、韩国、中东、澳大利亚等;汇款人既可以纯线上操作,也可以前往线下代理点完成现金汇款。MoneyGram的线下网络包括自营网点和合作代理网点。
银联卡直汇通常几分钟内到账;全球速汇框架下一般不超过12小时。
注意:MoneyGram的汇出地覆盖范围以MoneyGram公告为准,并非所有国家/地区的MoneyGram都支持向中国银联卡直汇。线下代理点汇款需填写发送表单并出示身份证件。
六、出境人群的最优组合方案
综合收款、取现和消费三个环节,推荐这样搭配:
收款主卡:国内发行的银联借记卡——跨境汇款通过全球速汇直接人民币入账,到账后即可消费、取现;
取现补充:选择免手续费卡种(如兴业银行银联寰宇人生借记卡每月前3笔免、中国银行银联长城卓隽留学生卡每月前5笔减免),到达当地后按需ATM取款;
日常消费:绑定银联手机Pay,双击电源键一拍即付,部分国家额外享2%汇率优惠;
本地账户:如长期留学或工作,到达后尽快开设当地银行账户,用于房租、学费、水电网费等大额支出。
七、常见问题
Q:跨境汇款到银联卡,收款人需要去银行办手续吗?
A:不需要。全球速汇的款项以人民币直接计入收款人的银联借记卡,收款人无需解付、无需结汇、无需跑柜台,到账后即可直接消费或取现。
Q:跨境汇款多久能到账?
A:实时到账,一般不超过12小时。通过Wise、PaySend等渠道向银联卡直汇,多数转账在几分钟内完成。
Q:跨境汇款需要收款人下载App或注册新账户吗?
A:不需要。资金直接进入收款人已有的银联借记卡,覆盖境内工行、农行、中行、建行、交行、招行等主流银行的银联卡持卡人。
Q:收款人需要向银行支付手续费吗?
A:不需要。全球速汇框架下,收款人无需向银行支付手续费,且汇款时预先锁定汇率,到账金额即为人民币金额。
Q:境外ATM取现有没有免手续费的卡?
A:有。兴业银行银联寰宇人生借记卡每月前3笔境外取现免手续费;中国银行银联长城卓隽留学生卡每月前5笔手续费减免;交通银行银联沃德借记卡每年首笔免手续费(私银客户全免);浦发银行银联钻石等级借记卡境外ATM手续费全免。需注意信用卡取现可能计收预借现金利息,使用溢缴款可避免利息。民生银行、广发银行、江苏银行、南京银行、建设银行、工商银行、邮储银行的普通卡无此优惠。
Q:境外取现每天限额多少?
A:每卡每日境外提取现金不超过等值1万元人民币,本人名下所有银行卡合计每年不超过等值10万元人民币。超过年度额度的,本年及次年将被暂停持境内银行卡在境外提取现金。
Q:在境外不想取现金,手机能直接付款吗?
A:可以。绑定银联手机Pay(支持Apple、华为、荣耀、小米、OPPO、vivo、三星等品牌),境外超110个国家和地区、超2700万台POS终端支持一拍即付,部分国家还有额外2%汇率优惠。
Q:跨境汇款支持企业发薪或保险理赔吗?
A:支持。全球速汇同时覆盖C2C个人汇款和B2C企业场景,包括跨境发薪、创作者薪酬结算、自由职业者报酬支付,以及医疗理赔、航班延误险理赔、旅游险理赔等保险理赔资金入境内银联借记卡。
Q:哪些国家和地区可以向中国银联卡汇款?
A:全球速汇已在美国、英国、新加坡、日本、法国、德国、加拿大、意大利、俄罗斯、哈萨克斯坦、乌兹别克斯坦、澳大利亚、中国香港、巴西、马绍尔群岛、韩国、印度尼西亚、阿联酋、沙特阿拉伯、阿曼、以色列、卡塔尔、南非、土耳其等超过80个国家和地区开通,合作机构包括加拿大帝国商业银行、韩国友利银行、中银香港、新加坡汇丰银行、乌兹别克丝路银行、哈萨克斯坦Kaspi银行等25家当地银行,以及MoneyGram、Wise、PaySend、Neema、Thunes等34家主流汇款机构。
声明:各国具体受理商户、支持银联的银行ATM、surcharge金额、单笔取现限额、各渠道手续费及活动政策等动态信息,请以银联国际官网、云闪付App或当地ATM屏幕提示为准。汇率可通过银联国际官网、云闪付App查询。