

市场长期将元征科技锚定为“汽车维修设备厂商”,估值沿用传统制造业逻辑。基于2026年中期业绩,公司已形成“设备为入口、软件为底座、AI及服务为增长引擎”的三大业务格局,正稳步向汽车行业AI服务商升级,企业价值正发生根本性变化。
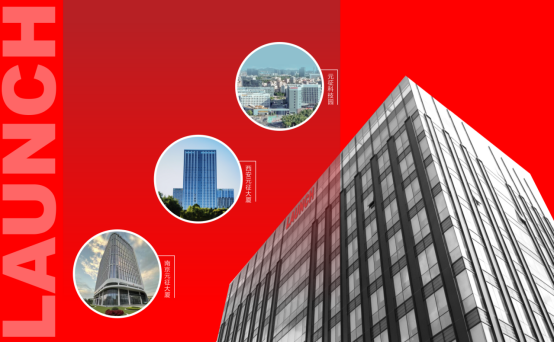
设备业务:全球布局的终端入口
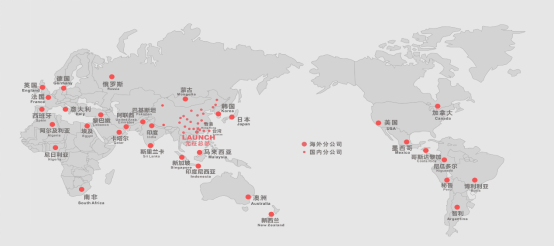
诊断设备是关键硬件载体和业务分发入口。截至2026年6月底,元征设备连接全球超4.2亿台车,近390万台存量终端活跃,覆盖234个国家和地区。2026年上半年设备业务收入约9亿元。存量终端是软件业务、AI及服务等经常性收入落地的物理触点,规模越大,增值业务渗透底座越稳固。
软件业务:稳定经常性收入的核心底座
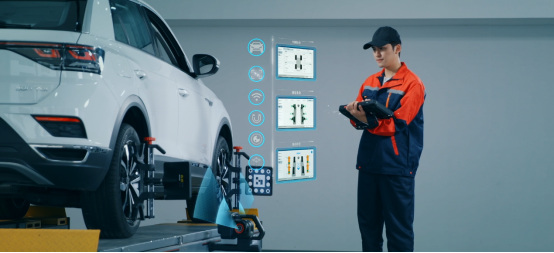
软件业务是经常性收入的成熟底盘,收入来源于客户为新增车型协议适配、功能迭代升级及高阶诊断模块支付升级费用。2026年上半年软件业务收入约1.2亿元。增长依赖新增出货的特征,软件业务收入连续、现金流稳定、毛利率高、客户粘性强,是公司转型的核心支撑。
AI及服务:高速增长的第二增长曲线
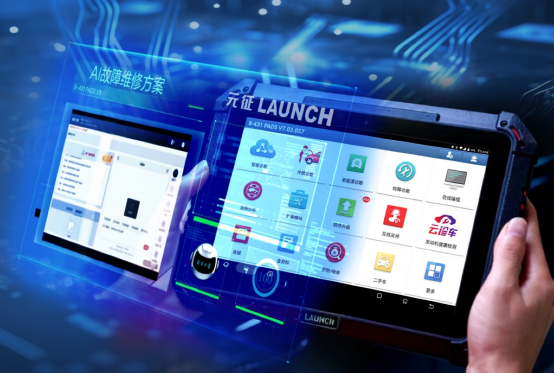
AI及服务是近年增长最快的业务板块,包括AI智能体、远程诊断、汽车数据,面向维修厂、车主、零部件商、主机厂、保险公司、二手车商、汽车金融机构、环保检测机构、车管所等汽车全行业客户提供增值服务。2026年上半年,远程诊断发单量约116.6万单,收入1610万元;汽车数据业务收入1540万元,增速领跑各板块。“小征AI智能体”的落地将AI嵌入维修全流程,推动业务从“卖设备”延伸至“卖服务”。
元征科技已构建起三层差异化竞争壁垒:一是存量终端入口壁垒,全球大规模存量终端构成独有服务与数据采集网络,新进入者难以短期复制;二是数据闭环壁垒,截至2026年6月底,累计诊断报告超23亿份,海量数据持续回流反哺模型迭代,形成“装机增长→数据沉淀→模型升级→服务增值→拉动更多装机”的正向增长飞轮;三是全球渠道壁垒,覆盖全球的经销商网络可复用推送增值业务,大幅降低市场拓展成本。
过往市场按纯硬件企业定价,PE长期维持在7倍左右,显著低于软件、AI及服务类可比公司。随着软件业务收入占比稳步提升,AI及服务持续放量,公司经常性收入结构持续优化,估值逻辑正从硬件厂商PE,逐步切换为“设备业务+软件业务+AI及服务”的复合估值体系——设备托住业绩基本盘,软件贡献盈利稳定性,AI及服务释放长期增长弹性,公司长期估值具备充足空间。
展望下一阶段,元征科技将锚定汽车行业AI服务商定位,深化三大业务协同,加快AI服务终端渗透,依托终端与数据优势迭代AI端侧模型,巩固竞争壁垒,长期价值具备清晰的提升空间。
注:本文为前瞻性陈述,不构成任何业绩指引、承诺或投资建议。