
IDC数据显示,今年上半年全球智能眼镜出货711万台,同比增长达七成。随着头部科技巨头纷纷拿出不同功能侧重的产品,智能眼镜市场已进入规模增长的关键节点。
但热到发烫的赛道里,一个更冷静的声音正浮出水面:人工智能加持下,AI眼镜首先要过“光学关”,终端体验提升难的核心短板其实在于光学镜片。
换句话说,当AI眼镜终于有迹象开始从极客玩具走向日常,真正决定一副眼镜能不能被戴得住的,仍然是镜片的光学设计、轻薄程度、透光表现和长时间佩戴的视觉舒适度等。
智能化的热闹,最终要回到光学底子上来。
无独有偶,在光学镜片市场的另一大热门新兴领域,聚焦青少年近视管理的离焦镜片赛道竞争日益激烈。国际调研机构弗若斯特沙利文发布的《2026年中国眼镜镜片行业研究报告》显示,过去的2025年,中国青少年近视管理离焦镜片市场规模已达约169.5亿元,预计2030年将增至286.0亿元。
但规模膨胀的同时,行业门槛也在悄然抬高。早期靠离焦概念就能铺货的阶段正在过去,能否拿出规范的临床数据、能否让医生基于真实检查数据参与处方定制,正成为区分近视管理镜片“真管理”与“泛概念”的分水岭。愈发广泛的舆论聚焦下,离焦镜片市场也在回归技术实力比拼。
把AI眼镜与近视管理镜片这两条线索放在一起看,指向的是一个共同的判断,眼镜行业的热闹在表面,分水岭在底下——谁能用扎实的光学工程能力和可验证的临床数据,把智能落到好戴上、把管理落到有效上,谁才真正握住下阶段的入场券。
而这,恰恰是审视国内头部光学镜片企业的一个关键切入口。
国产光学镜片企业,设起“航天”门槛
以新天鸿光学为例,作为中国光学镜片行业龙头之一、丹阳市眼镜商会会长单位、中国眼镜协会副理事长单位,它没有把自己包装成热门风口上的玩家,而是沿着在光学镜片上三十余年的积累多点开花:在最考验光学设计功底的渐进镜片品类里,用AI做全场景定制,把智能还原为“更精准的个性化光学”;在近视管理镜片上,把临床数据放在产品叙事的前面,用温医大附院研究结果说话;同时依托依视路体系的技术底蕴和丹阳的产业链纵深,在高端定制与规模品控之间找寻自己的节奏。
值得注意的是,新天鸿光学还是中国航天官方合作伙伴,这种与“航天”深度绑定的品牌化发展路径,已然充分体现出头部玩家对行业趋势的判断。光学镜片市场从不缺热点与流量,但在技术与品牌侧重上,精工向的叙事才是长久之道。
2022年起,中国航天科技国际交流中心旗下的官方航天IP品牌“中国航天·太空创想”,把“镜片行业官方合作伙伴”这块牌子给了新天鸿光学。当年这条消息也许没激起多大水花,可只要把它和另一份名单放在一起看,一切就非常清晰明了。
中国航天做跨界合作,合作方是伊利、vivo、海澜之家、名创优品、探路者、卡西欧这些国民品牌,个个都是消费者叫得出名字的。轮到光学镜片这个行当,接牌的是新天鸿,这本身就构成了门槛。
说得简单一点,中国航天挑伙伴,看的不是谁出价高,是你在自己的赛道里站不站得住,用这把尺子去衡量新天鸿光学,答案是够得着的。
公开信息显示,新天鸿光学的企业源头可追溯至1988年,是国内较早进入光学镜片领域的企业之一;2012年,上海天鸿光学与法国依视路集团(现依视路陆逊梯卡集团)合资组建新天鸿光学有限公司;据艾瑞咨询2012年至2025年连续5年发布的《中国眼镜镜片行业白皮书》,按销售额与销售量两个口径统计,新天鸿光学均位列中国眼镜镜片行业十强。
在“中国眼镜之都”丹阳,新天鸿光学是丹阳市眼镜商会会长单位;在全国,它是中国眼镜协会副理事长单位。公司创始人洪作南深耕光学镜片行业30余年,现担任中国眼镜协会副理事长、丹阳眼镜商会会长、AOMA产业发展与协调委员会副主席以及全国多地眼镜行业机构的副会长。
所以对航天IP来说,选择各行业的头部企业作为合作对象与其说是选优,不如说是避险,因为背书对象得有稳定的行业位置和可核查的公开记录,一旦出岔子,反噬的是“中国航天”四个字。
从产品到技术,一家光学镜片龙头该有的完整度
当然,设置“航天”门槛只是表层,面对全球光学镜片巨头的竞争,对于新天鸿光学这样的国产光学镜片龙头而言,也只是拿到了入场券。
更大的考验在后面,在中国航天标签挂在一家企业之后,会遭遇市场反复检视,检视其产品品质稳不稳、技术实力够不够得上。
有意思的是,围绕产品与技术,航天工程和光学镜片制造说的其实是一回事。
航天工程里有个常识,一个零件在一万次中都表现良好不算过关,第一万零一次也必须表现良好。这种对一致性的偏执,恰恰也是镜片制造的关键,一副镜片的光度、膜层、透光率只要在批次之间浮动一点,使用者立刻就能感受到。
但产品品质的一致性不会自己长出来,得靠制度层层兜住。新天鸿在这条线上的做法极具代表性:生产端采用全流程质量控制体系,对产品层层检验、片片检测,每批次产品送国家级检测中心做品质认证;交付端每片镜片带扫码防伪,可溯源;服务端由中国人保(PICC)承保产品责任险,给消费者多一层兜底。
在供应链上,新天鸿光学更是走向全球采购路线,与美国全视线光学、美国PPG工业、以色列沙米尔(SHAMIR)、韩国凯米、日本豪雅以及依视路陆逊梯卡等建立长期战略合作,以此建立产品领先优势。
这些动作单看都不稀奇,组合起来才回答了关键问题,一家企业有没有能力把品质从口号变成可追溯、可赔付、可验证的制度。
不过,制度管的是不出错,能不能把光学镜片做得更清楚、更贴合、更能解决具体视觉问题,还要看设计本身,于是就来到最关键的技术门槛。
对光学镜片企业而言,技术门槛能拉开实力差距,毕竟理论上的联名合作谁都能谈,只有技术积累无法短时间跨越。而经过30多年的持续深耕,新天鸿光学已建立起行业内坚固的技术壁垒。
比如在成年人市场,鸿锐系列是新天鸿的高端单焦点产品,主打中国的双面自由环曲面设计(沙利文认证),核心技术为L.O.S.D全方位低斜向散光技术(发明专利号:202011356910.5,公告号:CN112505946A)。
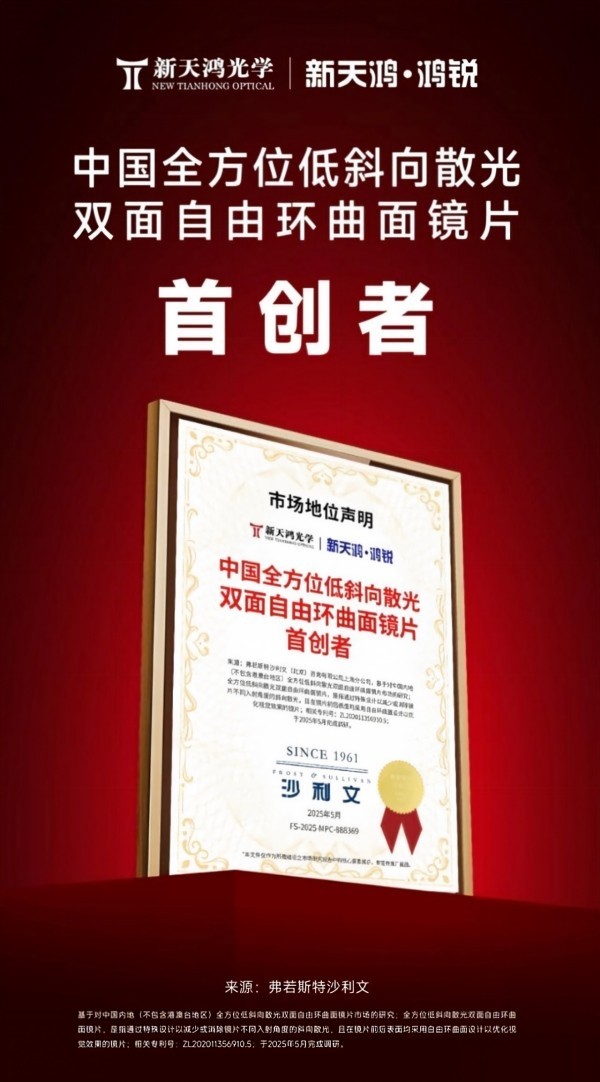
鸿锐自由环曲面镜片的设计逻辑是,镜片前后表面均采用自由环曲面或者自由环曲面迭代成自由非环曲面,利用自由参数优化像差,将单光像差降到最低,实现全域视野优化。鸿锐L.O.S.D全方位消像差光学设计能带来扩大3倍的视野清晰区域,加上独家的星立方铂金膜,双面膜层透光率较高,兼顾舒适、美观、轻薄和防护力。
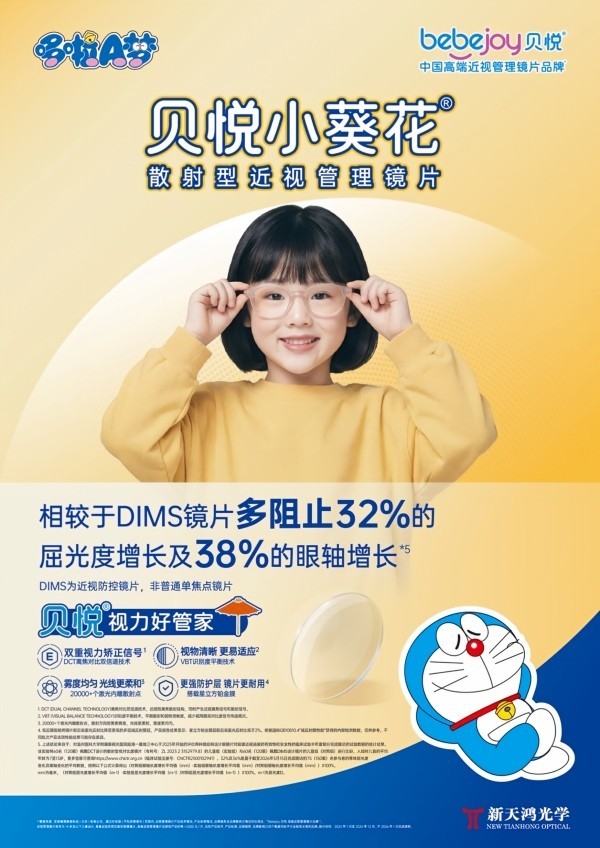
在面向儿童和青少年的近视管理市场,新天鸿以贝悦系列打造点散射、多点离焦、多区离焦、环焦产品。以因推出哆啦A梦联名款而受到青少年广泛喜爱的贝悦小葵花为例,作为一款散射型近视管理镜片,它拥有“低对比度散射+近视离焦”(散射信号强于离焦信号,散射结构封装在镜片内部而非表面)的“双效”核心技术,既能消除屏幕强光刺激,也能控制度数增长。对比很多只能干一件事的竞品,贝悦小葵花的“一镜双效”对不同需求孩子适配性更强。
值得注意的是,由于市场环境参差不齐、相关产品信息差巨大,近视管理产品容易被误读,所以不论是贝悦小葵花还是其它近视管理品牌,功能边界得先划清楚:它的作用是延缓近视进展,不是治疗手段,效果存在个体差异,具体验配应遵医嘱、不能代替药物治疗。
边界划清之后,临床试验数据才值得摆上台面。
实际上,远不止于成年人和青少年市场,新天鸿光学拥有着行业内最丰富的产品结构,还包含近视+老化、数码镜片、变色镜片等多维布局,能够提供1.499至1.886折射率、-30D到+30D光度的各种材质、各种面型、各类特殊工艺的光学镜片产品。从“全生命周期眼健康”用眼需求出发,覆盖近视管理、清晰视觉、有害光防护、光敏感、视动能、视活力等六大品类。
把诸多产品线摆在一起,一家头部光学镜片企业应有的完整度就出来了。
为什么总是丹阳?
从行业热点转向中的长期坚守到与“航天”标准双向选择,新天鸿光学树立了国产光学镜片企业的标杆示范。可在此过程中还有个问题悬着,无论是行业潮流的转向还是产品技术的迭代,为什么总是绕不开丹阳?
把视角从企业拉远一点,才能看清中国光学镜片行业的脉络。
截至2025年底,丹阳全市眼镜产业规上企业94家、工贸企业超2000家,从业人员近5万人,全产业链应税销售超150亿元(与106亿元口径不同,后者只统计规上企业开票)。
规模摆在这儿,品牌却是另一回事。众所周知,这些年来丹阳眼镜也常卷入关于眼镜、镜片的成本与质量争端。好消息是,当地政府与产业界早已经把这层窗户纸捅破,镇江市人大常委会已就《镇江市丹阳眼镜高质量发展条例》开展立法调研,直指“品牌价值与产业规模不匹配”这一深层问题。
回到新天鸿光学所构建的产品技术壁垒和与中国航天官方合作的品牌叙事,其意义明显超脱了企业本身范畴。它是一座曾经的镜片制造之都在向外界证明,这里能一年产出4亿副镜片,同样也拿得出有技术含量、有品质承诺的品牌。
中国航天选中新天鸿光学,凭的是三样可验证的东西:在行业里的位置、对品质一致性的制度保障、自主掌握的光学设计与制造能力。一次联名能卖多少货,从来不是航天IP关心的重点。
当中国制造从做得出来走向说得清楚,像知识产权、临床数据、检测认证这类过去藏在幕后的东西,正在成为品牌真正的前台资产。丹阳的下一个故事,大概率会由这些资产写就。
只有建立从供应链到产品、覆盖全年龄段、全场景的视觉健康解决方案,构建国产光学镜片品牌的品质标杆,才能在世界光学镜片舞台上站稳脚跟。