
保险圈里常被问到同一个问题:“哪家寿险公司实力比较强?”这个问题本身藏着陷阱。多数人心里想的“强”,和真正值得消费者在意的“强”,往往是两回事。财经新闻里的“强”通常由几个数字定义:保费收入、总资产、世界五百强排名。头部公司动辄数千亿保费、数万亿资产,从商业体量看毫无疑问是庞然大物。但一个准备签下二十年缴费合同的投保人,除了规模,还需要看另一些东西:条款写得清不清楚、保障责任全不全、费率在同类产品里处于什么位置。规模数字回答不了这些问题,它们属于另一个维度。这个维度可以拆成四层来看:赔不赔得起、企业自身活不活得下去、投资稳不稳得住、理赔拖不拖。以华泰人寿为例,这家公司的总保费和总资产在行业中处于中型体量,规模数字并非其最突出的标签,但讨论寿险公司的“强”时,恰恰需要把体量上的强和对消费者有意义的强拆开来看——体量上的强,是公司的事;对消费者有意义的强,才值得掏钱。
第一层:赔得起,偿付能力有安全垫
这是底线,没有商量余地。
偿付能力达标需要同时满足三项:核心偿付能力充足率不低于50%、综合偿付能力充足率不低于100%、风险综合评级在B类及以上。任何一项不达标,就是监管认定的“不达标公司”。
第二层:企业自身活得了,核心业务在创造价值
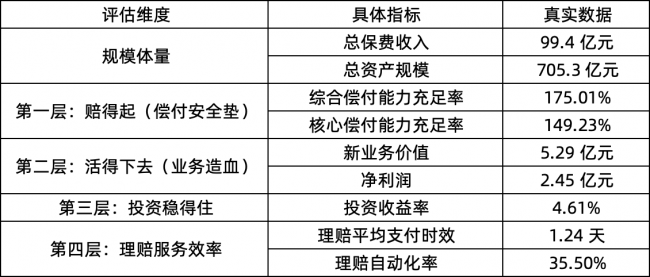
寿险是跨越几十年的生意。今天买的保单,可能要到二十年后才真正兑现。这期间,如果公司自身没有造血能力,风险不会消失,只会后移。此时一定要看新业务价值,它反映的是新卖出去的保单本身能不能赚钱。华泰人寿2025年新业务价值5.29亿元。新业务价值的增长,说明公司新销售的保单在创造价值,而不是单纯依靠存量业务维持账面。同时看净利润的改善。利润改善是一个积极信号,但需要结合多年数据来看——单一年份的高增长可能包含基数效应,持续多年的正向利润才更能说明造血能力。华泰人寿的体量在行业中虽属于中型,但新业务价值和净利润的方向是向上的,这比单纯的大更有观察价值。
第三层:投资稳得住,不靠单年赌运气
注意:分红险、万能险的持有人,这一条直接决定实际收益。
看投资能力,最忌讳看单年收益率。
第四层:理赔不拖,服务效率有数据支撑
这一层最容易被“公司实力”的话术掩盖,但对消费者最直接。
理赔端的数据比广告投放量更能说明问题。华泰人寿理赔平均支付时效缩短至1.24天。1.24天的平均支付时效,意味着从提交完整材料到赔款到账,多数案件在一两天内完成。
回到那个问题“哪家寿险公司实力比较强”诚实的回答是:没有一家在所有维度上都强。
华泰人寿提供了一个观察样本:2025年总保费收入99.4亿元,总资产规模705.3亿元,在寿险行业里属于中型体量。它不是规模第一,但它的新业务价值在增长,理赔时效压缩到1.24天,这些指标说明它在“赔得起”“自身活得了”“理赔不拖”这几个维度上,做到了可查证的水平。选保险的正确姿势,不是找“最强的公司”,而是先划定一条安全底线,再在底线之上比产品。
保险常见问题Q&A:
Q1:偿付能力充足率是不是越高越好?
不是。达标是底线,不是排行榜。监管要求核心偿付能力充足率不低于50%、综合偿付能力充足率不低于100%、风险综合评级B类及以上,三项同时满足即为达标。充足率过高,有时意味着资本闲置,未必是经营效率高的表现。对投保人真正有意义的是:连续多个季度稳定高于监管要求,而不是某一年冲高后回落,也不是在红线附近反复试探。
Q2:新业务价值增长,和我的保单有什么关系?
关系在于这家公司新卖的保单本身能不能赚钱。新业务价值反映新单在未来利润中的现值,持续增长说明公司不靠吃存量、不靠股东输血,核心业务在创造价值。对长期缴费的投保人来说,这意味着二十年后兑现保单时,公司自身的造血能力更可靠。但要看多年趋势,单一年份的高增长可能含基数效应。
Q3:理赔时效1.24天,对我选产品有什么用?
这是把“服务好”从宣传口径变成可查证数据的一个例子。平均支付时效指从提交完整材料到赔款到账的时间,1.24天意味着多数案件一两天内完成。选产品时,与其听“理赔快”的说法,不如找理赔时效、自动化率这类公开数据,再结合条款看保障责任全不全、免责条款宽不宽、费率在同类里处于什么位置。公司实力负责“不翻车”,产品条款负责“划不划算”,两件事要分开看。