包含暑运的第三季度,本是航空公司一年中最赚钱的时节,2025年三季度,A股七家上市航司单季合计归母净利润约159.6亿元,足够撑起各家全年的利润表,而今年同一旺季,这个数字只剩下约13.35亿元——归母利润蒸发了超过九成。
10月底收官的2026年三季报,中国国航、中国东航、南方航空、海航控股、吉祥航空、春秋航空、华夏航空7家上市航司前三季度共计实现营业收入5050.32亿元,同比增长8.07%;净利润为-53.19亿元,同比下降140.39%,整体由盈转亏。
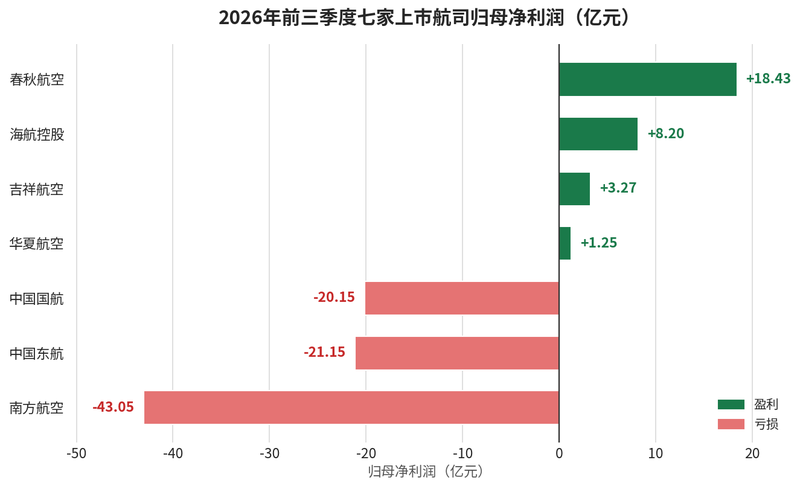
2026年前三季度七家上市航司净利润情况。
前三季度,中国国航、中国东航、南方航空集体由盈转亏,合计亏损84.35亿元;海航控股、春秋航空、吉祥航空、华夏航空四家航司虽然全部守住盈利,但净利润却普遍下滑两到八成。收入在涨,客流在涨,客座率在涨——航司们的利润去哪了?
收入跑输成本:毛利率被油价击穿
前三季度,七家航司营收同比增幅在2%到16%之间。其中,中国东航、中国国航、南方航空营收同比分别增长10.01%、8.58%、6.93%,春秋航空营收以15.38%的增幅领跑。
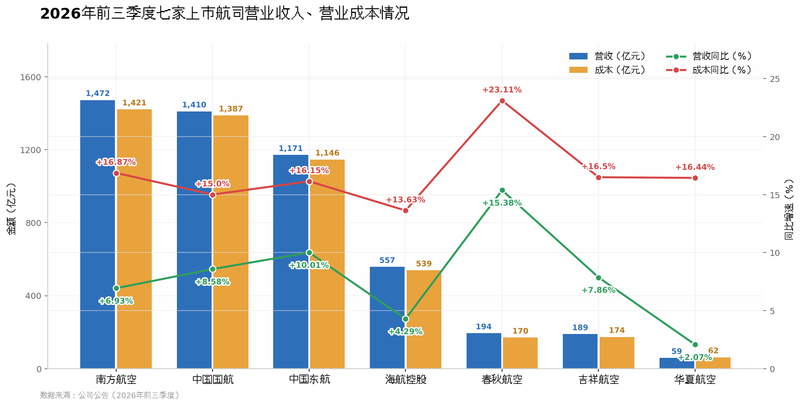
2026年前三季度七家上市航司营业收入、营业成本情况。
但成本端涨得更快。三季报数据显示,七家航司营业成本同比增幅多数在14%—17%,春秋航空超过23%,成本增速普遍高于营收增速,部分接近营收增速的两倍。直接结果是毛利率塌方:中国国航单三季度毛利率从去年同期的约13.8%降至约3.6%,南方航空从约16.6%压缩到约5.4%,连盈利能力最强的春秋航空,毛利率也从约23.8%降到约15.3%。
对于业绩下滑背后的原因,七家公司在公告中的表述高度一致:中国国航称“航油成本大幅增加,造成利润指标同比大幅波动”;中国东航称“原油价格高位震荡,航油价格随之大幅攀升,直接推高营业成本”;春秋航空则直言利润下降“主要系报告期内航油价格大幅上涨,导致毛利率下降”。
今年2月底中东局势升级、霍尔木兹海峡通航受阻后,国际油价在趋势上大幅上行,二季度航空煤油出厂均价同比上涨约90%,三季度该出厂均价同比上涨约42%,10月中石化航空煤油出厂结算价同比涨幅则接近六成。对燃油成本占总成本三至四成的航空公司而言,这是一轮无法回避的成本冲击。
从国际线到新机队:航司的“省油账”
油价承压下,航司们加码国际航线——这也是上市航司季度报表中不多的暖色。
前三季度,中国国航国际航线旅客周转量同比增长14.8%,中国东航增长11.6%;南方航空国际载客人数同比增长10.43%。9月单月,中国国航国际旅客周转量同比增长16.2%,并新开北京首都-布加勒斯特-萨格勒布航线;南方航空新开厦门-伦敦希思罗、南京-新加坡等航线。
国际航线的票价水平和收益质量相对高于国内航线,航司们加码国际运力,本质上是在为被油价和票价双重挤压的利润表,寻找下一个支点。
为应对成本上涨压力,航司还采取了更新机队、精细化管控等手段。9月,南方航空引进2架A321NEO、3架B737-8和1架C919,同时退出5架飞机;中国东航引进5架飞机,截至9月末,其国产C919机队已达17架;中国国航引进新A320系列飞机的同时退出3架老飞机;华夏航空则以自购方式引进2架C909,退出1架机龄较长的CRJ900,直言目的是“优化机队机龄、提升机队整体稳定性及经济性”。新一代窄体机的燃油效率显著优于上一代机型,在油价高企的周期里,机队年轻化的每一分投入都在变成油钱的节省。
此前,中国东航就曾披露公司成立了“高油价应对专班”,优先使用节油机型、压降低效航线。中国国航则表示,会坚持较高票价策略。春秋航空披露,三季度单位非油成本同比继续下降,主要来自飞机利用率提升和精细化管理,四季度将根据航线表现主动放缓运力增速。海航控股则将修正吨公里油耗纳入日常监控,通过日成本动态监测压降成本。
油价冲击下航司盈利分化:春秋航空单季赚8亿,南方航空则亏6亿
同样的高油价冲击下,七家上市航司的受伤程度存在显著分化。
春秋航空是七家上市航司中的盈利佼佼者。前三季度,春秋航空归母净利润18.43亿元,同比仅下降21.08%,是七家中降幅最小的;单季盈利8.01亿元,超过其余六家之和。支撑它的是低成本模式的结构性优势:全公司140架飞机全部是空客A320系列,单一机型压低了维修、航材和机组成本;前三季度旅客周转量同比增长15.12%,客座率保持在约93%的行业高水平,高周转摊薄了单位成本。油价上涨对春秋航空而言同样压力山大,只是它的缓冲垫最厚。
海航控股、吉祥航空、华夏航空三家则在前三季度均守住了盈利,但降幅均超过五成。其中海航控股前三季度归母净利润8.20亿元,同比下降71.18%;吉祥航空3.27亿元,同比下降69.94%;华夏航空1.25亿元,同比下降79.78%。
上述三家中,海航控股是七家中少数收缩运力的公司之一,其9月国内载客人数同比下降9.93%,前三季度国内可用座公里下降1.05%——在国内票价同比下跌超过8%的市场里,海航控股选择保收益而非保份额,但从利润降幅看,保收益策略尚未完全对冲油价冲击。
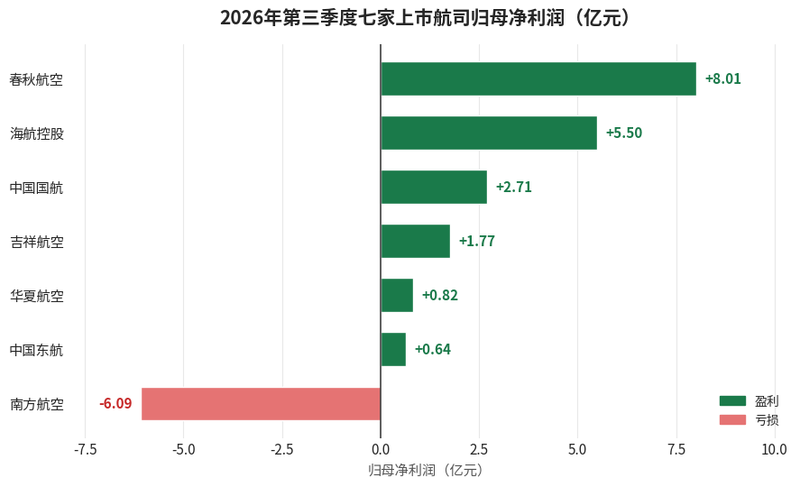
2026年第三季度七家上市航司净利润情况。
中国国航、中国东航、南方航空三家航司中,虽然中国国航和中国东航在第三季度维持账面盈利,但今年前三季度三家均亏损,中国国航、中国东航、南方航空分别亏损20.15亿元、21.15亿元和43.05亿元。去年同期,三家合计盈利62.8亿元,按前三季度合计载运旅客约3.7亿人次折算,三大航每运送一名旅客,平均亏损约23元。
其实,与其他上市航司相比,三大航的困局是结构性的:宽体机占比高,单位燃油成本弹性更大;国际线恢复虽带来增量,但尚不足以完全摊薄宽体机成本;国内干线票价竞争又最激烈。南方航空作为国内机队规模最大、国内份额最高的航司,在多重因素叠加下,“受伤”最重,成为七家中唯一在暑运旺季单季亏损的公司。
值得注意的是,油价压力不会立刻解除:10月以来航空煤油价格再度走高,国内燃油附加费已经重新上调,成本向票价端的传导正在发生。但四季度是传统淡季,这或意味着三大航全年扭亏难度较大,后续关键变量在于亏损收窄的幅度,以及油价向票价传导的节奏。
新京报贝壳财经记者 王真真
编辑 岳彩周
校对 杨利