存款到期之后,你还会转存吗?
“存款搬家”的话题再度引发热议,但与上半年各路机构预测的“加速流出”和“进入股市”不同,这一次存款似乎有些“搬不动了”。
根据机构预测,今年全年到期的定期存款规模或超70万亿元。但股市并未等来大规模的资金流入,而银行的定期存款也未出现加速消散。
央行数据显示,三季度末人民币存款余额同比增长7.5%,居民存款占比50.2%。同时,央行在《中国货币政策执行报告2026年第三季度》(简称“三季度货政报告”)中指出,居民和企业存款呈现一定程度定期化的特征。而银行三季报数据显示,42家上市银行存款全部增长。
南开大学金融发展研究院院长田利辉分析称,与其说“搬家放缓”,不如说“搬家”从来不是主流叙事所想象的那样。当前,约九成到期资金留在银行,且明显向大行集中,这是“防御性搬家”而非“离银搬家”。
大规模“存款搬家”?不降反升,银行定期仍受青睐
“我最近正在考虑是否要在存款到期后继续存。”投资者吴女士告诉贝壳财经记者,原本她想把即将到期的银行定期存款改投风险较低的银行理财,但最近她所投的理财收益普遍偏低,而基金等理财则普遍出现亏损,这让她不得不考虑重新买回定期存款。
吴女士并非个例。一位股份制银行财富管理工作人员告诉贝壳财经记者,最近前来咨询大额存单的客户有所增多,“虽然大额存单的利率并不高,但每周额度放出后,客户购买也得靠抢”。
事实上,上半年市场担忧的银行“存款搬家”现象并未大规模出现。银行的存款不仅没有下降,反而还有所上升。
银行三季报显示,42家上市银行三季度末存款规模合计230.73万亿元,全部较上年末增长。其中,江苏银行存款较上年末增长15.47%,增速最快。同时,宁波银行、重庆银行、齐鲁银行、苏州银行的存款增速均达到两位数。
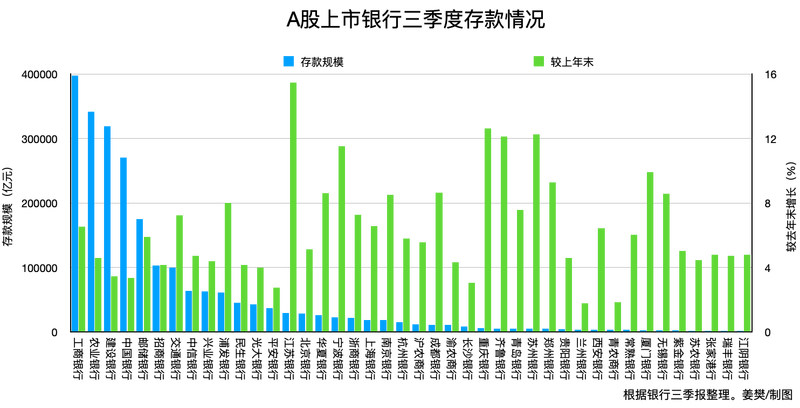
值得注意的是,部分银行三季度居民定期存款仍在增长。建设银行数据显示,储户定期存款同比大涨超8%,占存款总额约六成;浦发银行定期存款较上年末增长13.62%,个人定期存款增长9.96%。
这与央行统计的数据基本保持一致。央行三季度货政报告中也指出,居民和企业存款呈现一定程度定期化的特征。企业活期存款余额占比从2020年末的38.4%降至2026年三季度末的27.9%。居民活期存款余额占比从2020年末的35.3%降至2026年三季度末的25.4%。
央行指出,我国定期存款占比偏高,一方面是我国居民金融资产以存款为主,在低利率时期,更倾向于配置收益更高的定期存款,另一方面企业、机关团体、非银行业金融机构等定期存款也比较多。同时,定期存款占比的情况也一定程度上反映企业、居民的投资消费意愿。
招联首席经济学家董希淼表示,上市银行三季报存款增加、个人存款上升,是资金仍在向理财、保险、货基等“类存款”迁移,只是速度和形态阶段性调整。理财、基金等替代品收益率随利率下行而边际收敛,权益市场波动又使居民谨慎,搬家紧迫性下降;银行在净息差压力下主动营销留客,如近期又推出大额存单,也减缓向表外溢出。
在董希淼看来,存款活期化放缓、定期化延续,本质是居民在低收益与安全感稀缺之间选择后者,是预防性储蓄和风险偏好偏低等因素共同作用的结果。
田利辉指出,活期化放缓对银行是“双刃剑”,短期靠重定价压降付息率支撑息差,长期则固化负债成本刚性。随着资本市场回暖与揽储竞争加剧,定期化上升势头有望放缓,但拐点尚需收入预期与资产端收益共同确认。
银行存款原地不动?非银行业金融机构存款占比明显抬升
银行存款并非一直“待在”定期中。
“最近银行理财客户已经回归了更加注重资产配置的状态。”一位股份制银行理财客户经理告诉贝壳财经记者,越来越多的投资客户会同时配置定期、理财、基金等各类资产,而非像过去只押注其中一两样投资品。
这也推动了近年来非银机构存款较快增长,占比明显抬升。央行数据显示,2024年以来,非银机构存款增长较快,2026年三季度末余额同比增速为19.1%,在各项存款余额中的占比也从2023年末的9.0%提升至2026年三季度末的11.2%。
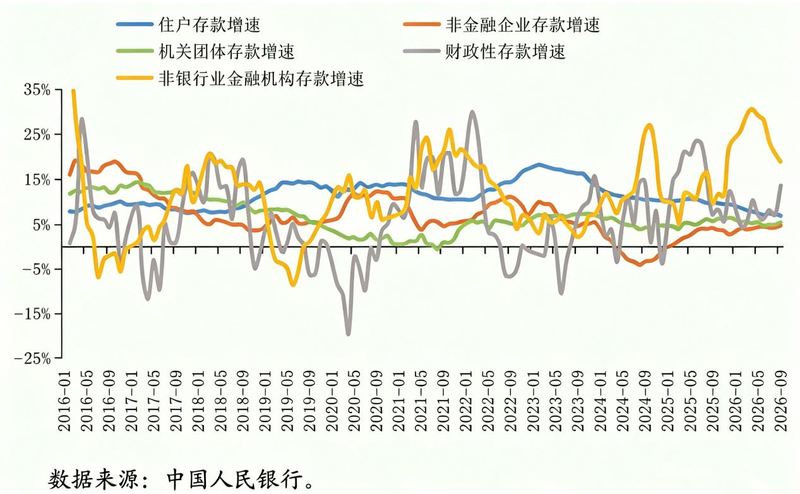
非银机构存款增长较快,主要是企业和居民存款更多分流用于配置股票、债券、理财、资管等金融产品,这些金融产品再通过购买同业存款、存单等方式回流银行。
值得注意的是,非银机构存款增长往往被市场解读为“资金进入股市”,但事实并非如此。央行的解释也更加谨慎:这种变化既与我国融资结构变化有关,也反映公众金融知识普及、理财意识进一步增强,还与不同金融产品资产收益的比价关系有关。
以银行理财为例,根据中国理财网数据,截至 2026 年三季度末,全市场银行理财的存续规模为35.37万亿元,同比增加10.08%。而其底层资产中,理财产品资产配置以固收类为主,投向债券、现金及银行存款、同业存单的占比共计78.5%。
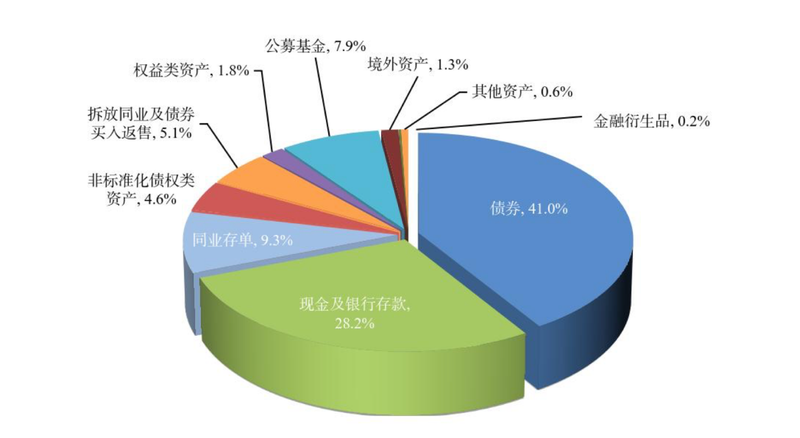
数据来源:中国银行理财网。
不过,非银行业金融机构存款今年以来并非直线上升。上半年住户存款少增但非银存款多增,三季度非银存款却转为减少,节奏明显放缓。
田利辉认为,当前约九成到期资金留在银行,且明显向大行集中,是“防御性搬家”而非“离银搬家”。真正流出的部分沿“更像存款”的阶梯下行。银行理财以固收类产品为主,债基货基年内合计增量显著,寿险与黄金、私募则主要承接高净值资金,直接入市的权益资金占比很小。与上半年相比,银行存款的变化在于三季度非银存款回落、迁徙节奏由加速转为观望。
为什么这次搬不动?投资者更加崇尚“安全”
今年,投资者的存款并未迎来市场预期的大规模搬家。
国泰海通在研报中判断,搬家资金绝大部分沉淀在固收体系,对股市直接拉动有限,今年间接入市不如去年。
为何银行存款搬不动了?多位投资者和行业专家给出了共同的答案:资金安全。
“如果投资亏损,那不如不投资。”投资者吴女士直言,她宁愿收益低一些,也不愿让资金在市场剧烈波动中贬值。
董希淼也表示,当前房地产投资属性弱化、权益市场波动、收入就业预期偏弱,使“宁可低息也续定期存款”成为不少家庭的选择;当定期存款利率已低,持有活期等待机会的成本虽低,但等待收益也不足,真正追求流动性的“活钱”部分转向货币基金等产品。
在田利辉看来,未来存款可能会向“低波动、可解释、期限可匹配”的资产流动,包括现金管理类与中短债理财、能锁定长期利率的储蓄型保险,以及“固收+”与指数化工具。而权益配置只会随行情渐进,而非一次性跃迁。
在当前股债波动、利率较低的情况下,投资者应如何投资?
董希淼建议,投资者应降低对单一资产收益的依赖,降低对投资收益的预期,转向按资金用途分层、梯度化配置。第一层“活钱”,保留3—6个月开支,可投资货币基金或现金管理类理财产品,确保流动性。第二层“稳钱”,针对1—3年不动资金,可用固定收益增强型产品或者债券基金、黄金产品,获取有限含权增强收益。第三层“长钱”,可构建货币基金、债券基金、黄金及小比例股票型基金的分散组合,以低相关性降低波动。
田利辉则建议,投资者应先定负债端再定资产端,把未来三到五年的刚性支出(教育、医疗、购房、养老)单独划出,用存款、国债、储蓄型保险匹配期限,不承受净值波动。同时,要接受“低利率是常态”,把目标从“追求高收益”改为“锁定长期确定性”,对能锁息的长期工具给予合理权重,但注意保险产品的流动性与退保成本。投资者还要用“核心—卫星”结构参与权益,核心是货基、中短债理财与“固收+”,卫星是指数化工具,以定投平滑波动,绝不把存款替代品误认为存款。
田利辉还特别提醒投资者警惕两类误判:把理财、债基当作保本品种,忽视2022年理财净值波动(破净潮)记忆;以及被“存款搬家进股市”的叙事裹挟而追高。风险承受能力、投资期限与流动性需求,永远排在收益率之前。
新京报贝壳财经记者 姜樊 编辑 陈莉 校对 穆祥桐