三季度A股迎来风格大反转。
同样面对科技股深调,公募基金经理却走上分岔路:有人坚守AI算力长期看多成长,有人果断减仓躲开进一步回撤。
更有一只量化基金上演极致避险,德邦民裕进取量化三季度从上一季度近九成股票仓位直接清仓,8月19日至11月5日净值近乎走平,年内收益依旧保持14%左右。
不过,放眼全市场,直接空仓的基金是少数,多数基金经理选择温和降仓、分散持仓。
公募三季报里,藏着当下市场的多空答案。
从九成仓位到零股,一次极致避险
在本轮公募调仓潮中,德邦民裕进取量化成为“空仓避险”样本之一。这是一只成立于2018年6月的灵活配置型量化基金,合同约定股票占比区间为0%–95%。
基金定位是量化精选,依靠量化模型做选股与资产配置,基金经理朱慧琳自2025 年2月接管该基金,此前这只基金维持高权益仓位运作,今年二季度末股票仓位接近九成,到三季度却极致转向,清掉全部股票。
三季报显示,德邦民裕进取量化期末未持有任何股票,资产主要投向债券等固定收益投资,这也造就了从8月19日至11月5日净值近乎走平。
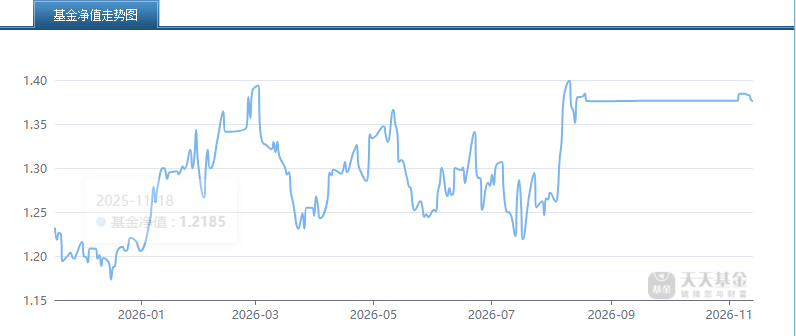
德邦民裕进取量化混合A基金净值走势图。天天基金网截图
值得一提的是,德邦民裕进取量化是一只规模较小的基金,三季度末规模不足3000万元,也方便于在短时间内完成从高仓到零股的切换。
截至11月13日,德邦民裕进取量化混合A、德邦民裕进取量化混合C今年以来收益率分别为14.11%、13.75%。
这只基金的基金经理朱慧琳拥有硕士研究生学历,2016年11月至2021年6月于德邦证券产研中心担任研究员,2021年6月加入德邦基金,任职于股票研究部从事投资研究工作。基金经理任职期限4年多,现任基金资产总规模0.85亿元,在管基金最佳任期回报47.10%。
朱慧琳在德邦民裕进取量化三季报中称,三季度,该基金大部分时间保持较低仓位,以现金类资产及货币工具为主,未参与市场主题轮动。
朱慧琳判断,三季度宏观呈“外需偏强、内需偏弱”格局,工业品价格与企业盈利虽有修复,但居民消费与固定资产投资持续走弱、信用扩张放缓,市场风险偏好明显收缩,A股整体调整、成长板块跌幅尤深。
在缺乏盈利与流动性双重支撑的阶段,控制回撤优先于博取收益。低仓位运作有效规避了报告期内市场的系统性下跌,也为后续布局保留了充裕头寸。
“展望后市,本基金将把权益布局的重点转向资源品。”朱慧琳称,后续将重点关注煤炭、石油石化、有色金属等方向的龙头企业,结合价格与库存数据分批建仓;若工业品价格明显回落或需求端持续走弱,则相应放缓建仓节奏。
市场风格大反转,死守成长or切换防御
2026年三季度,A股市场经历了一轮明显的风格反转。沪深300下跌12.49%,科创50下跌30.70%,中证红利上涨9.37%;二季度领涨的电子、通信、建筑材料转为领跌,跌幅均超过20%。
Wind数据显示,三季度,灵活配置型基金平均收益率跌11.14%,偏股混合型平均收益率跌12.84%,普通股票型平均收益率跌10.98%。
根据富国基金统计数据,已披露季报的全市场5571只主动权益基金,从大类资产配置看,三季度主动权益基金资产总值较二季度末下降约3268亿元,降至4.65万亿元。这缩水来自两方面:一是市场回调带来的市值自然回落,二是赎回压力下的份额收缩。
“在各类资产的仓位上,股票配置比例有所回落,股票投资占净值比由二季度末的84.52%降至82.82%。”富国基金称,这个降幅相对温和,说明多数基金经理选择了“降仓但不空仓”的应对,在控制风险敞口的同时保留进攻能力。
此外,前十大重仓股合计占净值比(即持股集中度)有所降低,由48.84%降至47.25%,这说明组合在分散化,基金经理从“重仓押注单一主线”转向了“多线索均衡布局”。
面对科技板块大幅调整,不同基金经理选择不同。
信达澳亚“黑马”基金经理童昌希仍看好科技赛道,在三季报中表示,站在当前时点,持续看好AI算力板块的中长期成长空间。抛开短期宏观扰动,判断2028年行业成长确定性较高。
权益“老将”焦巍止损科技成长方向,并在基金三季报中称,继续持有的风险收益比显著恶化,因此在下跌过程中主动减仓、控制回撤,将组合重心转向现金流更稳定、估值更合理的方向。这一操作虽在短期造成了一定损失,但避免了后续调整的进一步深化对组合的侵蚀。
新京报贝壳财经记者 徐雨婷 编辑 陈莉 校对 柳宝庆