RIO(锐澳)母公司百润股份近期披露2026年度定增预案修订稿,拟募资不超过13.05亿元,加码威士忌业务,其中10亿元计划用于购置20万只储存威士忌的橡木桶。与2026年6月首次披露的定增预案相比,百润股份计划购置橡木桶的数量与金额没有发生变化,但收益预期下调,回收期拉长至13.29年。这也意味着投入的每一元钱,要等超过13年才能收回。
这已是百润股份近年来第三次为威士忌募资,三轮募资规模合计约34亿元,该公司称,目前累计灌桶超70万桶,按照规划,未来4—5年将陈酿桶储备提升至100万桶。
募投项目收益率下调
近期,百润股份披露《2026年度向特定对象发行股票预案(修订稿)》,这距离2026年6月17日首次披露定增预案已过去近5个月。
对此两份文件可以看到,百润股份此次定增的拟募资规模、募投项目、金额分配计划等未有调整。本次发行拟募集资金总额不超过13.05亿元(含本数),扣除发行费用后的募集资金净额将全部用于2个项目:麦芽威士忌桶陈扩能项目、研发检测中心项目,拟使用募集资金金额分别为11.40亿元、1.65亿元。
麦芽威士忌桶陈扩能项目中,橡木桶购置费独占10亿元,占比73.52%,另有橡木桶存放货架1.40亿元、铺底流动资金1.83亿元等。项目建设周期36个月,由百润股份全资子公司巴克斯酒业(成都)有限公司在四川省邛崃市实施。
一大变化在于,在修订稿中,百润股份对麦芽威士忌桶陈扩能项目的项目经济效益数据作出调整。项目建成并完全达产后,预计项目财务内部收益率(税后)由9.06%调低至8.96%,含建设期的静态投资回收期(税后)则由11.99年延长至13.29年。
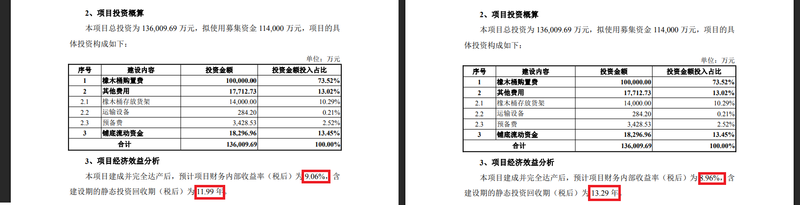
百润股份对麦芽威士忌桶陈扩能项目的项目经济效益数据进行了修改。 公告截图
对此,百润股份仅发布公告称,根据公司法、证券法、《上市公司证券发行注册管理办法》等相关法律法规及规范性文件的规定,并结合实际情况,基于谨慎性原则,公司对本次募集资金投资项目“麦芽威士忌桶陈扩能项目”的效益测算进行调整,此外未作更多解释。
11月18日,新京报记者就此致电百润股份证券事务部门,工作人员称,是应监管要求进行修改。“威士忌是一个与时间做朋友的行业,需要相对比较长的陈酿时间。”
事实上,8月5日,深交所就曾针对百润股份此次定增下发审核问询函,其中要求说明募投项目毛利率等收益指标的合理性与谨慎性等。
百润股份分别在8月25日、10月15日披露对问询函的回复称,本募投项目的产成品为威士忌原酒,根据威士忌新国标,单一麦芽威士忌原酒在橡木桶中陈酿时间不应少于3年,本募投项目规划的陈酿期为5年,无法快速形成可销售的产成品并回流现金流。
买桶合理性曾遭质疑
这已是百润股份近年来第3次通过募资重金建设威士忌相关项目。不过,百润股份的业绩仍主要来自RIO(锐澳)所代表的预调鸡尾酒业务,2024年,预调鸡尾酒收入占比超八成。2024年年报中,该公司还披露了威士忌业务进展,“继2024年11月19日推出的两款限量创世版威士忌产品,2025年公司将首次向市场推出流通款威士忌产品,公司威士忌业务经过多年的培养,开始进入产品销售阶段”。
2025年年报中,该公司声称,“公司威士忌产品矩阵初步形成”,“公司充分研究中国不同区域烈酒市场的成熟程度和消费特征,分区域制定具体的营销策略和推广方案,完成了威士忌流通产品第一阶段铺市工作”,但未披露威士忌业务具体数据。
尽管威士忌赛道被百润股份寄予厚望,然而,2025年度及2026年1—6月,该公司烈酒成品酒产能利用率分别为21.65%、15.45%,产销率分别为46.05%、64.98%。产能利用率、产销率“双低”引发深交所问询,深交所要求公司说明募资投入威士忌桶陈扩能项目的必要性和商业合理性、产能消化是否存在风险,以及购置木桶规模的合理性等问题。
百润股份在回复中解释称,上述数据为“成品酒灌装”产能利用率、产销率,“成品酒是指经陈酿或过滤等全部工艺后,装瓶可直接对外销售的烈酒产品”。“现阶段成品酒灌装产能利用率及产销率阶段性偏低系威士忌长周期行业属性、业务发展阶段与公司市场化投放策略叠加所致,具备客观合理性。”
100万桶的野心如何实现?
为了威士忌这一新业务,除了买桶,百润股份也在不断“烧钱”培育市场。2026年三季报显示,百润股份前三季度销售费用达5.89亿元,同比增长15.63%。“销售费用率上行至23.52%,估计主要系威士忌等烈酒产品铺货与消费者培育投入增加。”长城证券在研报中提到。
根据百润股份的规划,未来4至5年将实现威士忌陈酿桶储备提升至100万桶,目的是为进一步扩大规模优势与风味多样性。
未来100万桶陈规模能否被市场完全消化?11月18日,上述百润股份证券事务部人员称,“未来将会是百万桶陈数据级的周期性循环,并非一年卖100万桶。”
百润股份为何要豪赌威士忌赛道?中国酒业协会发布的威士忌报告显示,近年来,中国威士忌市场持续发展,威士忌已经超越白兰地,成为中国进口额第一的烈酒品类。与此同时,国外品牌在国内投资建厂,国内白酒企业跨界入局威士忌。数据显示,目前全国威士忌生产厂家达64家,较上年新增9家。已投产产能产值规模约158.5亿元,远期市场潜力空间超过200亿元。
风口确实存在,但也拥挤。百润股份提前占位威士忌赛道,期待未来拥有一席之地。不过,国产威士忌的市场份额目前仅约15%,进口产品仍占约85%。与此同时,还面临众多实力较强的竞争对手。当数十家酒企的原酒在未来集中释放,终端市场能否消化,仍是未知数。这或许也是百润股份把回报预期主动调低所隐含的行业背景。
在9月16日举行的2026年上海辖区上市公司集体接待日暨半年报业绩说明会上,百润股份威士忌业务受到投资者关注,有投资者提问,“前几天出的威士忌新品,市场反应平平,后期公司是否计划推出5年年份威士忌,增强品牌市占率?”
百润股份对此回复称,公司威士忌新品销售良好。未来公司将以多桶融合工艺为核心,逐步搭建公司威士忌产品矩阵,其中随着公司威士忌陈酿年份的逐步提升,根据市场的情况和公司经营的安排,逐步完善不同年份的产品规划。
针对公司规划的100万桶储酒能力,有投资者关注其威士忌业务何时成为重要收入增长极,百润股份在回复中并未明确给出时间线。
对百润股份而言,计划用10亿元买下的不只是20万只橡木桶,更是一张需要时间兑现的入场券。在国产威士忌消费习惯尚未确立的当下,100万桶的野心能否实现,离不开C端市场何时真正起量,还要看该公司能否在拥挤的赛道中脱颖而出,经受住终端动销的检验。
新京报记者 秦胜南
编辑 李严
校对 卢茜