人工智能算力需求持续增长,正在带动数据中心建设及上下游配套产业发展。
从2026年三季报来看,AI算力业务已成为部分上市公司重要的收入来源,算力运营、供配电设备、燃气轮机发电等环节均有企业披露业务进展和订单增长。
不过,产业链不同环节的业绩兑现节奏并不一致,部分企业收入快速增长,也有企业仍处于投入和项目交付阶段,尚未实现盈利。AI算力需求增长,如何传导至上市公司业绩?
算力业务收入持续释放
AI算力业务已成为部分上市公司重要的收入来源。
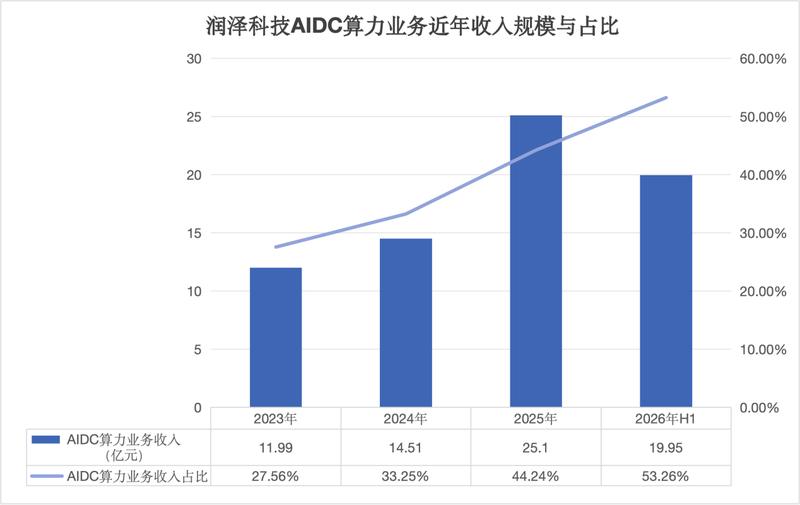
润泽科技(300442.SZ)前三季度实现营业收入56.66亿元,同比增长42.45%,公司称主要系AIDC算力业务拓展顺利,收入随规模增加。
润泽科技成立于2009年,2022年通过重大资产重组实现上市。公司自2023年起切入AIDC算力赛道,逐步开展业务拓展和相关技术储备,并于2025年加大资本开支,进一步增加自持算力资源投入。目前,公司已明确“国内发展AIDC算力业务、海外发展IDC机柜业务”的战略方向。
截至2026年上半年,润泽科技已在全球布局9个人工智能基础设施集群,算力中心规划规模合计约6GW,运营规模约750MW。随着人工智能产业快速发展,智算需求持续释放,公司AIDC业务也进入加速增长期。半年报显示,今年上半年,润泽科技算力业务实现营业收入19.95亿元,同比增长126.24%,占公司营业收入的53.26%,首次超过IDC机柜业务,成为公司核心增长引擎。
制图/新京报贝壳财经记者 朱玥怡
东阳光(600673.SH)前三季度实现营业收入146.72亿元,同比增长33.74%。公司在三季报中表示,报告期内新增AI业务贡献了可观收入,是推动营收增长的因素之一。其中,算力相关业务实现营业收入约6.92亿元。东阳光称,AI算力业务已实现从0到1的突破,并逐步扩大业务规模,相关算力服务订单持续履约,收入陆续确认。
自2025年下半年起,东阳光持续推进对秦淮数据股权的收购。秦淮数据主要从事超大规模数据中心及算力基础设施的投资、建设和运营,已在环首都、长三角、珠三角及西北地区布局数据中心集群,并在内蒙古乌兰察布、广东韶关、甘肃庆阳等绿电资源较为丰富的地区拓展项目。
东阳光表示,此次收购将推动公司现有算力业务与秦淮数据的数据中心资源进行整合。未来,公司计划依托秦淮数据的平台和项目资源,拓展算力运营、调度及分发等业务,推动业务从算力硬件资源供给向算力综合服务延伸。
配套产业链企业订单增长
除自建自营AI算力的企业外,供配电、数据中心电力保障等配套环节也在受益于算力基础设施建设需求增长。
电力设备制造商金盘科技(688676.SH)表示,受益于AI及算力基础设施需求增长,公司数据中心领域订单快速增加,相关业务收入持续释放。2026年前三季度,公司数据中心领域实现营业收入23.98亿元,同比增长146.24%;其中,第三季度实现营业收入11.33亿元,同比增长179.41%。
从订单结构来看,金盘科技在手订单主要集中在开关、电源模块、变压器等产品领域。研发方面,2026年前三季度,公司研发投入2.75亿元,同比增长22.60%,主要用于AIDC电源全系列产品及新能源领域产品的升级迭代。
AI算力建设对稳定电力供应的需求,也为燃气轮机发电及数据中心供电设备企业带来新的市场机会。
杰瑞股份(002353.SZ)2026年三季度单季实现营收43.28亿元,同比增长22.97%;归母净利润6.91亿元,同比增长21.88%。公司表示,随着全球AI算力需求增长,大型数据中心建设持续推进,带动电力保障及配套设施需求增加。报告期内,公司进一步拓展数据中心供电业务,与西门子能源签署SGT燃气轮机战略合作协议,并与美国航空发动机公司FTAI Power签署战略合资协议,双方将围绕数据中心供电领域开展合作。
订单方面,自2025年11月至报告披露日,杰瑞股份累计获得多个数据中心行业客户的燃气轮机发电机组及配套设备订单,金额超过31亿美元,约合人民币209亿元。此外,公司披露,其自主研发的微电网一体化解决方案已完成全工况可靠性验证,并取得数据中心微电网设计及采购订单。
部分企业仍处于业绩兑现阶段
尽管AI算力产业链需求持续增长,但并非所有布局相关业务的上市公司都已进入业绩收获期。据Wind统计,AI算力概念股板块68家上市公司中,40家今年前三季度实现归母净利润同比增长,另有15家仍处于亏损状态。
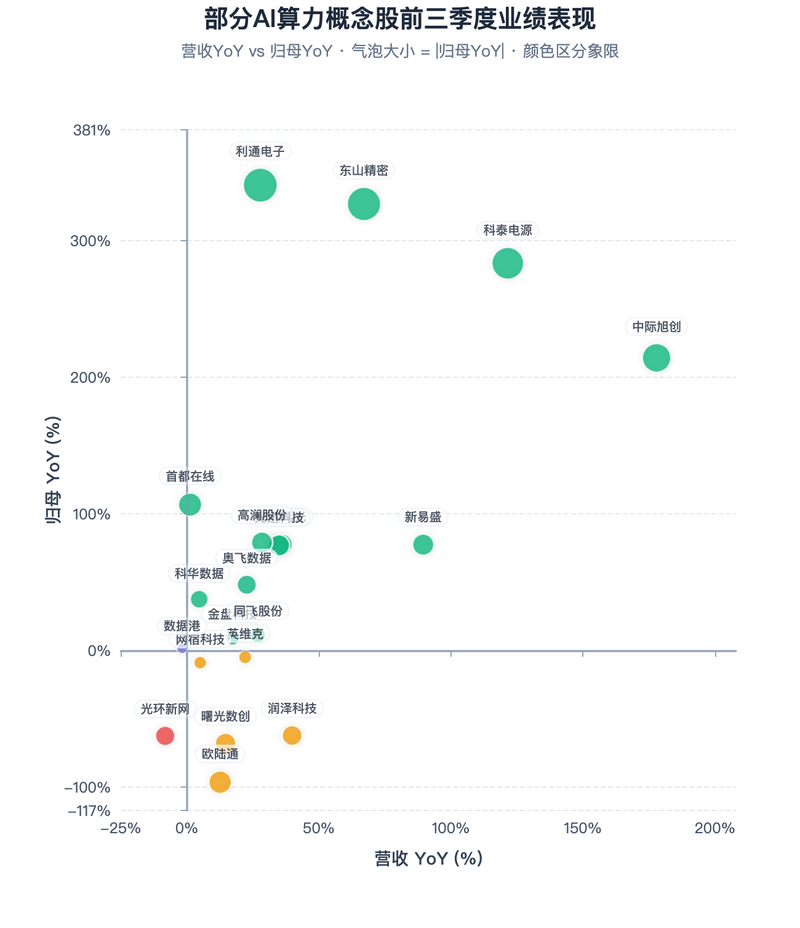
制图/新京报贝壳财经记者朱玥怡 数据来源/Wind
例如为数据中心提供液冷产品的曙光数创(920808.BJ),今年前三季度亏损1.19亿元。公司此前表示,收入受项目实施周期影响导致收入确认存在波动性,综合以往收入确认情况来看,四季度收入往往占到全年收入的60%以上,而费用等则在全年各期均匀发生,导致短期内体现为亏损状况。
曙光数创称,未来会继续通过市场开拓,继续扩大市场影响力和占有率、节约成本、强化内部管理等措施实现业绩增长。
国金证券研报指出,2026年第四季度将是观察AIDC液冷及电源产业链订单交付和业绩兑现的重要窗口。随着批量交付、高附加值产品占比提升及产能利用率改善,相关企业的盈利能力有望进一步显现。2027年,产业链竞争则将更多体现在稳定交付能力、产品结构和客户份额等方面。
新京报贝壳财经记者 朱玥怡
编辑 岳彩周
校对 柳宝庆