66.9亿元,放在两座经济总量均超过1.4万亿元的城市之间,是一段很小的距离,却足以让“北方第二城”的竞争再次成为话题。前三季度成绩单陆续公布,青岛GDP达到14168.30亿元,天津为14101.40亿元,只相差66.9亿元。
类似的悬念也出现在其他城市之间。广州与重庆,一座增速更快,一座总量更高;南京与宁波,同样增长5.3%,支撑增长的产业却各有侧重;长沙仍在合肥前面,身后的追赶者已经跑出了更快的速度。
前三季度的这轮“结算”,让几场座次之争有了新的看点,也把一个问题推到眼前:排在前面的城市,靠什么继续领先?
青岛与天津:港口城市各有千秋
细看青岛与天津的三次产业增加值,可以发现:前三季度,青岛第一产业、第二产业分别比天津高203.82亿元、179.09亿元,第三产业却比天津低316.01亿元。三项相抵,才形成66.90亿元的总量差额。
这笔账呈现的是两市本期经济总量的构成:青岛在总量上略胜,天津在服务业规模上仍有优势。“
家底之外,还要看新的增长从哪里来。
青岛前三季度服务业增长6.2%,占GDP的比重达到64.7%,对经济增长的贡献率为73.5%。天津服务业增长5.4%,租赁和商务服务业、金融业等提供着增长支撑。两座以港口和工业闻名的城市,竞争的另一面,越来越需要走进服务业内部观察。
这里的服务业,不只有游客熟悉的餐馆、酒店和商业街。对于企业而言,一批出口货物能否少等一天,一次运输能否少换几张单据,同样是城市提供的服务。
河南新乡的一批出口医疗器械,就经历了这样的变化。
按照青岛海关推进的海铁联运监管模式,适用该模式的货物在新乡内陆港完成申报、查验后,可以搭乘班列运往青岛前湾港,抵港后免去重复申报和开箱查验。过去需要分别对接的铁路、海运环节,被衔接到同一条通关链条中。
据青岛海关所属黄岛海关口岸监管处副处长张志森介绍,相较传统分段通关模式,采用这一便利化模式的出口货物,每箱可节约物流成本200元,压缩港口堆存等待时间1天以上。
对内陆企业来说,青岛的竞争力由此变得具体:距离海岸线仍然很远,出海手续却可以在家门口办理。港口服务向内陆延伸,城市与腹地的联系也随之加深。
天津正在拓展的,还有港口技术本身的市场。
今年5月,天津港集团在新闻发布会上介绍,新一代集装箱码头管控系统上线后,船舶配载计划编制时间由小时级缩短至秒级;当时,天津港智慧港口解决方案正在落地沙特NEOM港,水平运输机器人也销往国内外港口和陆地口岸。
多年港口生产积累的经验,经过数字化改造,可以成为新的产品和服务。这些业务不能直接拿来解释66.90亿元的差额,却能帮助人们理解,两座港口城市正在争取什么。货物经过港口,可以带来装卸和运输业务;围绕货物形成的供应链组织、贸易服务和技术应用,则可能把更多经营活动留在城市。
青岛今年发布的服务业扩能提质方案,提出提升港口服务能级,支持物流企业向全链条服务商转型。天津也在推进由港口运营向综合港航物流服务拓展。两地都在尝试把已有的区位和设施优势,变成更丰富的城市功能。
把视野从两座城市放到更大的北方经济版图,这场竞争还有另一层意义:青岛连接山东及沿黄腹地,天津服务京津冀及更广阔的内陆市场,企业能否获得更便利的出海通道、更完整的配套服务,关系着港口之外的增长。
66.90亿元决定了这一期的前后次序。下一期的差额,还要由更多企业的经营活动共同写下。

2026年11月,青岛港各类船只运输作业忙。图/IC photo
广州与重庆:都在“换车”,谁先换出新优势?
如果说青岛与天津的竞争,需要沿着一批货物往港口内外追,广州与重庆的较量,则很难绕过汽车。
前三季度,重庆GDP为25711.51亿元,广州为24851亿元,重庆高出860.51亿元;广州实际增长5.7%,快于重庆的4.3%。
两座城市各有一项领先。继续向下看,重庆、广州第三产业分别增长5.8%、5.9%,第二产业分别增长1.7%、5.1%。在这一期的增长结构中,第二产业的差异格外值得关注。
汽车是观察这种差异的重要入口——广州前三季度新能源汽车产量增长54.6%,汽车制造业增加值增长5.4%。
一座汽车城的转身,涉及的不只是整车生产线。动力电池、车载设备以及原有供应商能否跟上,也影响着转型的成色。
广州统计部门公布的数据中,汽车用锂离子动力电池产量增长57.8%,智能车载设备制造业增加值增长37.0%。新能源汽车的增长,已经可以沿着部分配套环节继续追踪。
重庆的变化,则能从消费者的一张订单看见。
成都市民张先生为一辆新能源汽车选择了蓝色车身、21英寸轮毂、棕色内饰和运动套件,从下单到提车用了18天。订单另一端,是重庆两江新区的阿维塔生产线。
据公开报道,企业过去需要人工录入、核对的个性化订单,如今可以由系统拆解,分发到不同车间,并同步生成物料需求。客户增加一种配置,工厂需要调动的可能是多个生产环节和供应商。
重庆社会科学院研究员邓靖解释,多元化需求推动车企更快迭代技术、提供不同配置。沿用一条生产线对应一种车型、攒够一批再集中生产的方式,会面临切换慢、投入高的问题,生产线固定后再调整,代价也较大。
这也是汽车城市竞争中容易被产量遮住的一面:消费者看到的是交车快慢,背后考验的是工厂与供应链共同响应的能力。
据重庆市经济信息委介绍,当地持续推动整车、零部件和后市场协同发展,培育引进汽车软件、车规级芯片等企业,推动本地零部件企业进入龙头车企供应链、提高配套份额。城市的汽车产业由此向更多技术和服务环节延伸。
广州和重庆都在“换车”,具体路径却不能只用一个新能源汽车产量数字概括。新车型增加了多少业务,原有产品怎样调整,供应商能否完成技术升级,决定着转型能否从少数企业扩展到更大的产业范围。
汽车也不是两座城市的全部。
前三季度,广州第三产业增加值为18880亿元,重庆为15611.13亿元。广州在服务业规模上有优势,重庆第二产业规模则更大。两地行政地域、人口及城乡结构差异明显,这也使“第四城之争”多了一层观察尺度:汽车转型影响工业增长,城市能否调动其他产业共同发力,也影响总体表现。广州的软件、科研和商务服务,重庆的制造配套与消费市场,都需要放回各自的结构中看。
一辆车从燃油转向新能源,再走向智能化,城市也要跟着调整技术、人才和服务。谁能让更多企业进入新的生产协作,谁就更有机会把一轮产品变化变成持续的增长。
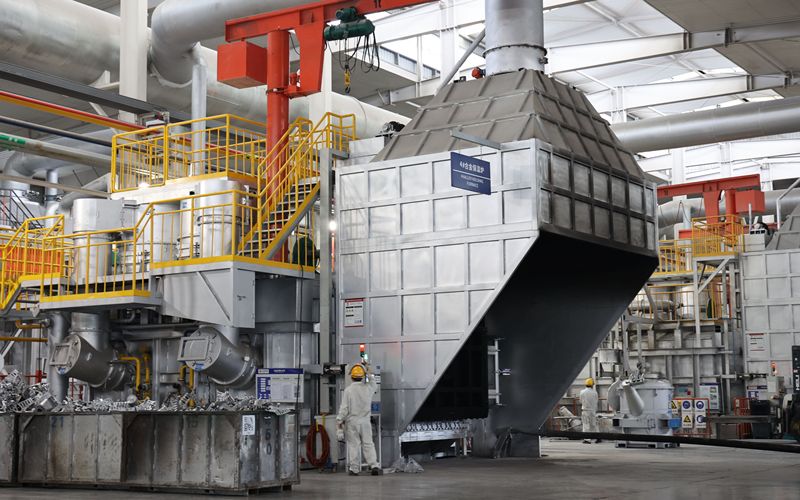
2026年6月,在位于重庆市沙坪坝区的某企业,工作人员正在智能化铝合金熔炼炉设备生产线上查看运行参数。该企业主要生产和研发高性能铝合金新材料,产品应用于新能源汽车车身底盘等关键结构件。图/IC photo
南京与宁波:同分不同卷,谁的加分项更管用?
南京与宁波交出的两张成绩单,看上去更有“势均力敌”的感觉。
前三季度,两城GDP分别为14959.14亿元、14434亿元,实际增速都是5.3%。南京守着全国经济十强的门槛,宁波继续站在门外紧追。
相同的增速,来自不同的支撑。南京第二产业增长3.2%,第三产业增长6.4%;宁波分别增长6.3%、4.6%。把总分拆开,两座城市各有更强的得分项。
中国商业经济学会副会长宋向清认为,宁波的优势较多集中在港口、制造和外贸,南京则拥有科教、服务及总部资源。宁波需要加强研发和数字服务,南京也需要加快把科教资源转化为产业,避免创新与制造脱节。
这种解释,落到企业经营中并不抽象。
在南京,润和软件开发的智能系统,正在探索让机器人理解自然语言指令、自主完成相关作业。对制造企业来说,软件能否有效进入生产过程,关系着设备如何使用、现场如何管理。
南京前三季度信息传输、软件和信息技术服务业增加值增长9.8%。这类服务的意义,不只在于软件企业自身的收入,还在于它能否帮助其他企业改进生产、形成新产品。
宁波的制造企业同样需要这样的能力。
在前湾新区,吉利汽车研究院联合上下游企业开展研发。配套企业金业车灯借助同步开发,攻克贯穿式尾灯注塑、激光镭雕等技术,持续推出新产品。一盏车灯的更新,连接着整车设计、材料、工艺和零部件生产。
宁波市商务部门介绍这一案例时,将其放在生产性服务业与制造业融合的背景下。制造业越往更复杂的产品、更高的技术要求迈进,对研发设计、检测认证和工业软件的需求也越具体。
南京与宁波的区别,并非一座“做服务”、一座“开工厂”。两地都在制造与服务之间寻找更多连接,只是已有基础和需要补强的环节不同。
对南京来说,科教资源丰富只是起点。技术能否走出实验室,企业愿不愿意采用,能不能形成可持续的产品和业务,才决定这些资源最终产生多大经济作用。
对宁波来说,制造企业的密集需求本身就是发展服务业的条件。工厂需要设计、检测和软件,港口贸易需要物流、金融和法律服务,能否围绕这些需求培育专业企业,关系着制造优势能延伸多远。
两座城市也面临一些共同的结构调整。南京前三季度固定资产投资下降12.2%,但扣除房地产开发项目后增长0.4%,工业投资增长10.0%;宁波固定资产投资下降6.7%,制造业投资增长4.5%,房地产开发投资下降18.7%。房地产等领域的投资收缩,与工业、制造业投资增长同时存在。
广东省体改研究会执行会长彭澎表示,制造业转型升级、内需能否形成持续动力,以及制造业与服务业融合,都将影响后续发展。
这一判断放到长三角,还可以继续展开。城市榜单按行政边界排序,企业寻找研发、供应商和市场,却会跨过这些边界。一座城市未必需要把所有环节都包下来,但需要拥有足够鲜明的优势,也有能力与外部资源协作。
南京与宁波的十强之争,考验的是各自把长处用得多好,以及能否让其他能力跟上。相同的5.3%,只是这一阶段的结果,下一张成绩单还要继续答题。
长沙与合肥:老招牌要翻新,新招牌也得经用
当南京、宁波还在以同样的增速向前,长沙与合肥之间,已经出现了更鲜明的速度反差。
前三季度,长沙GDP为12239.13亿元,增长1.6%;合肥为11180亿元,增长6.5%。长沙总量仍较高,但两地规上工业增加值增速分别为0.6%、28.7%,工业增长节奏明显不同。
长沙并不缺产业名片。工程机械企业形成的制造能力和市场地位,曾经为城市积累厚实家底。眼下需要回答的是,这块招牌如何适应新的市场环境,又由哪些产业接续增长。
厦门大学经济学院副教授丁长发分析,工程机械需求与房地产、基础设施建设等行业周期联系密切,相关需求变化会传导到这类支柱产业。
长沙前三季度第二产业增加值与上年同期持平。中南大学商学院经济学副教授傅沂在谈到这一表现时认为,部分行业增长与另一些行业回落并存,新兴产业增量还需要增强,才能更好承接传统支柱产业调整带来的压力。
这也意味着,转型不能简单等同于换掉老产业。原有企业的技术、供应链和熟练工人,是城市多年积累下来的能力。让这些能力进入新的产品和市场,与培育新的支柱产业,需要同时推进。
长沙企业已经在寻找新的服务支持。在此前举办的出海服务对接活动中,来自大湾区的专业服务企业,与长沙制造企业开展对接。丁长发在讨论长沙生产性服务业时指出,当地工业设计、高端金融和专业咨询等环节仍需加强,可以从研发设计入手,促进制造与服务相互带动。
企业走得更远,需要的配套也更复杂。产品生产出来之后,还要面对海外市场、认证、金融和经营规则。城市能提供多少支持,影响企业扩展业务的成本与效率。
合肥的快速增长,也有它自己的下一道考题。
前三季度,合肥计算机、通信和其他电子设备制造业增加值增长106.2%,汽车制造业增长14.7%。这些行业支撑着工业高增长,但增长能持续多久、能带动多大范围的企业,还需要继续观察。
10月29日,在公布三季报的同一天,合肥召开先进制造业和服务业高质量发展大会,提出以“二次创业”的紧迫感推进产业发展。会上既有汽车、科技企业,也有商业企业交流发言,制造与服务协同成为重要议题。
已经跑得很快,为什么还要“二次创业”?
另一组数据提供了观察线索。合肥前三季度服务业增长4.4%,社会消费品零售总额增长0.4%,与工业高增长呈现不同节奏。居民人均可支配收入名义增长5.9%,同样有自己的变化轨迹。
这些指标的统计范围不同,社零也不涵盖全部服务消费,不能据此断言工业增长没有惠及居民。它们更适合提示一个需要继续追踪的问题:新增产出怎样经过企业采购、岗位、工资等环节,逐步扩展到更多经营主体和家庭?
产业发展的时间表,并不总与季度报表整齐重合。项目投产可以带来一段较快增长,培育供应商、积累研发能力、形成稳定就业,往往需要更长时间。
对长沙而言,既有产业优势需要更新,新增长要尽快形成支撑;对合肥而言,快速成长的产业也需要扩大带动范围,增强应对下一轮市场变化的能力。领先者和追赶者,最终都要回答产业如何接续的问题。
新京报记者 吴为
编辑 白爽 校对 赵琳